Cách tính bảo hiểm y tế theo lương được xác định dựa trên tiền lương làm căn cứ đóng và tỷ lệ 4,5%. Tìm hiểu mức đóng, đối tượng tham gia và quyền lợi KCB
Cách tính bảo hiểm y tế theo lương được tính dựa trên mức tiền lương tháng làm căn cứ đóng BHYT và tỷ lệ đóng theo quy định. Với người lao động thuộc nhóm đóng BHYT thông qua quan hệ lao động, tỷ lệ chung là 4,5% tiền lương tháng làm căn cứ đóng, trong đó người lao động đóng 1,5% và người sử dụng lao động đóng 3%.
Tuy nhiên, tiền lương dùng để tính BHYT không phải lúc nào cũng đồng nhất với số tiền thực tế người lao động nhận về tài khoản. Việc xác định đúng khoản tiền nào được đưa vào căn cứ đóng là bước quan trọng trước khi tính số tiền phải đóng mỗi tháng.
Trong bài viết này, tôi sẽ lần lượt làm rõ BHYT là gì, ai thuộc diện tham gia bắt buộc, cách xác định tiền lương làm căn cứ đóng, công thức tính, phương thức đóng và cách quỹ BHYT thanh toán khi khám chữa bệnh ngoại trú. Những nội dung liên quan đến mức hưởng hoặc ngưỡng thanh toán cần được đối chiếu với quy định đang có hiệu lực tại thời điểm sử dụng.
Bảo hiểm y tế (BHYT) là hình thức bảo hiểm nhằm chia sẻ chi phí khám bệnh, chữa bệnh giữa người tham gia và quỹ BHYT theo phạm vi, điều kiện và mức hưởng do pháp luật quy định. Đối với người lao động thuộc diện tham gia thông qua quan hệ lao động, cách tính bảo hiểm y tế theo lương được xác định trên tiền lương tháng làm căn cứ đóng và tỷ lệ đóng 4,5%.
BHYT là một trong những chính sách an sinh xã hội quan trọng tại Việt Nam. Khác với bảo hiểm thương mại, BHYT được tổ chức theo cơ chế chính sách xã hội và hướng tới việc hỗ trợ người tham gia khi phát sinh chi phí khám bệnh, chữa bệnh thuộc phạm vi được hưởng.
Điểm cần phân biệt là tham gia BHYT không có nghĩa mọi chi phí y tế đều được quỹ bảo hiểm thanh toán toàn bộ. Mức thanh toán phụ thuộc vào đối tượng tham gia, phạm vi quyền lợi, cơ sở khám chữa bệnh, tình trạng đúng hoặc không đúng quy định về chuyển người bệnh và các điều kiện khác theo pháp luật.
Trong bảng lương hằng tháng, người lao động thường thấy nhiều khoản bảo hiểm được khấu trừ. Vì vậy, việc phân biệt BHYT với BHXH và BHTN giúp tránh nhầm lẫn khi kiểm tra bảng lương.
|
Tiêu chí |
BHYT |
BHXH bắt buộc |
BHTN |
|
Mục đích chính |
Hỗ trợ chi phí khám chữa bệnh |
Bảo đảm quyền lợi về các chế độ BHXH theo quy định |
Hỗ trợ người lao động khi thất nghiệp |
|
Đối tượng |
Nhiều nhóm khác nhau theo luật |
Người thuộc diện BHXH bắt buộc |
Người thuộc diện BHTN |
|
Căn cứ đóng của người lao động hưởng lương |
Tiền lương tháng làm căn cứ đóng BHYT |
Tiền lương tháng làm căn cứ đóng BHXH |
Tiền lương tháng làm căn cứ đóng BHTN |
|
Tỷ lệ người lao động đóng theo thông tin trong tài liệu |
1,5% |
8% |
1% |
|
Tỷ lệ người sử dụng lao động đóng theo thông tin trong tài liệu |
3% |
18% |
1% |
|
Quyền lợi tiêu biểu |
Khám bệnh, chữa bệnh trong phạm vi được hưởng |
Ốm đau, thai sản, hưu trí, tử tuất và các chế độ liên quan |
Trợ cấp thất nghiệp, hỗ trợ học nghề và các chính sách liên quan |
Theo tài liệu tham khảo, tổng mức đóng BHXH bắt buộc được nêu là 26%, trong đó người lao động đóng 8% và người sử dụng lao động đóng 18%. Đối với BHTN, người lao động và người sử dụng lao động mỗi bên đóng 1% theo căn cứ đóng BHTN.
Những tỷ lệ này không nên được hiểu là một khoản bảo hiểm duy nhất. Mỗi quỹ có mục tiêu, đối tượng, căn cứ đóng và cơ chế chi trả khác nhau.
Đối với người lao động hưởng lương theo chế độ do người sử dụng lao động quyết định, tiền lương, tiền công tháng ghi trong hợp đồng lao động là một trong những căn cứ xác định mức đóng BHYT. Đối với người thực hiện chế độ tiền lương do Nhà nước quy định, căn cứ đóng được xác định theo tiền lương tháng theo ngạch, bậc, cấp quân hàm và các khoản phụ cấp thuộc diện tính theo quy định.
Do đó, khi muốn biết mỗi tháng mình đóng BHYT bao nhiêu, không nên chỉ lấy số tiền thực nhận rồi nhân với 4,5%. Cần xác định trước mức tiền lương tháng làm căn cứ đóng BHYT.
Đây cũng là lý do cùng có mức lương thực nhận tương tự nhau nhưng số tiền bảo hiểm giữa hai người có thể khác nhau nếu tiền lương làm căn cứ đóng bảo hiểm khác nhau.
Quick answer: Người lao động làm việc theo hợp đồng lao động không xác định thời hạn hoặc hợp đồng lao động có thời hạn từ đủ 3 tháng trở lên, người quản lý doanh nghiệp hưởng tiền lương, cán bộ, công chức, viên chức và nhiều nhóm đối tượng khác thuộc diện tham gia BHYT theo quy định. Pháp luật chia người tham gia thành nhiều nhóm theo chủ thể đóng hoặc hỗ trợ mức đóng. Vì vậy, không phải mọi người tham gia BHYT đều tự đóng toàn bộ chi phí.
Theo nội dung tài liệu tham khảo Điều 12 Luật Bảo hiểm y tế và các văn bản sửa đổi, nhóm đối tượng tham gia BHYT được phân loại theo nguồn đóng.
Đây là nhóm phổ biến nhất đối với người đang đi làm. Nhóm này bao gồm người lao động làm việc theo hợp đồng lao động không xác định thời hạn hoặc hợp đồng lao động có thời hạn từ đủ 3 tháng trở lên; người quản lý doanh nghiệp hưởng tiền lương; cán bộ, công chức, viên chức.
Ngoài ra, người hoạt động không chuyên trách ở xã, phường, thị trấn cũng thuộc nhóm được quy định tham gia theo cơ chế tương ứng.
Với người lao động trong doanh nghiệp, đây là trường hợp mà cách tính bảo hiểm y tế theo lương thường được quan tâm nhất. Người lao động không phải tự thực hiện toàn bộ thủ tục đóng từng tháng. Phần đóng của người lao động thường được khấu trừ trên bảng lương, trong khi phần trách nhiệm của doanh nghiệp được doanh nghiệp thực hiện theo quy định.
Một số đối tượng được quỹ BHXH đóng BHYT, chẳng hạn người hưởng lương hưu, trợ cấp mất sức lao động hằng tháng; người đang hưởng trợ cấp BHXH hằng tháng do tai nạn lao động, bệnh nghề nghiệp; công nhân cao su đang hưởng trợ cấp hằng tháng.
Người lao động nghỉ việc hưởng trợ cấp ốm đau do mắc bệnh thuộc danh mục bệnh cần chữa trị dài ngày cũng thuộc nhóm được quy định.
Ngoài ra, cán bộ xã, phường, thị trấn đã nghỉ việc đang hưởng trợ cấp BHXH hằng tháng, người lao động trong thời gian nghỉ việc hưởng chế độ thai sản khi sinh con hoặc nhận nuôi con nuôi và người đang hưởng trợ cấp thất nghiệp cũng nằm trong nhóm do cơ quan BHXH đóng theo nội dung tài liệu.
Điều này cho thấy chủ thể đóng BHYT không nhất thiết luôn là người lao động hoặc doanh nghiệp. Nguồn đóng có thể thay đổi tùy theo tình trạng pháp lý và chế độ mà người tham gia đang hưởng.
Nhóm này bao gồm nhiều đối tượng có chính sách an sinh đặc thù. Có thể kể đến quân nhân đang tại ngũ, một số lực lượng trong công an nhân dân, người làm công tác cơ yếu hưởng lương như quân nhân, người có công với cách mạng, cựu chiến binh, đại biểu Quốc hội và đại biểu Hội đồng nhân dân các cấp đương nhiệm.
Trẻ em dưới 6 tuổi, người thuộc diện hưởng trợ cấp bảo trợ xã hội hằng tháng, một số người thuộc hộ nghèo, người dân tộc thiểu số đang sinh sống tại vùng có điều kiện kinh tế - xã hội khó khăn hoặc đặc biệt khó khăn cũng nằm trong nhóm được ngân sách nhà nước đóng theo quy định được dẫn trong tài liệu.
Thân nhân của người có công, một số thân nhân của lực lượng vũ trang và người đã hiến bộ phận cơ thể người cũng thuộc các nhóm được quy định.
Như vậy, khi xác định một cá nhân có bắt buộc tham gia BHYT hay không, chỉ nhìn vào việc người đó có đi làm hay không là chưa đủ. Cần xác định tình trạng và nhóm đối tượng cụ thể.
Một số nhóm không được ngân sách nhà nước đóng toàn bộ nhưng được hỗ trợ một phần mức đóng. Theo tài liệu, nhóm này gồm người thuộc hộ cận nghèo, người thuộc hộ nghèo đa chiều nhưng không thuộc nhóm được ngân sách đóng BHYT, học sinh, sinh viên và người thuộc hộ gia đình làm nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp có mức sống trung bình theo quy định.
Trong trường hợp này, người tham gia cần xác định phần ngân sách hỗ trợ và phần trách nhiệm đóng còn lại của mình.
Một số thân nhân của công nhân, viên chức quốc phòng; thân nhân của công nhân công an và thân nhân của người làm công tác khác trong tổ chức cơ yếu thuộc nhóm do người sử dụng lao động đóng theo quy định.
Các trường hợp này có tính chất đặc thù và cần đối chiếu đúng điều khoản pháp luật thay vì áp dụng công thức dành cho người lao động thông thường.
Tài liệu cũng nêu học viên đào tạo sĩ quan dự bị từ 3 tháng trở lên, chưa tham gia BHXH và BHYT, trong thời gian đào tạo được cơ sở đào tạo đóng BHYT theo quy định.
Từ góc độ kiểm chứng thông tin, đây là điểm tôi cho rằng người đọc cần lưu ý: đối tượng tham gia BHYT không chỉ gồm người làm việc tại doanh nghiệp. Chính sách BHYT được phân nhóm khá rộng, và nguồn đóng thay đổi theo từng nhóm.
Do đó, nếu đang kiểm tra một khoản khấu trừ trên bảng lương, người lao động nên xác định mình thuộc nhóm nào trước khi áp dụng công thức.
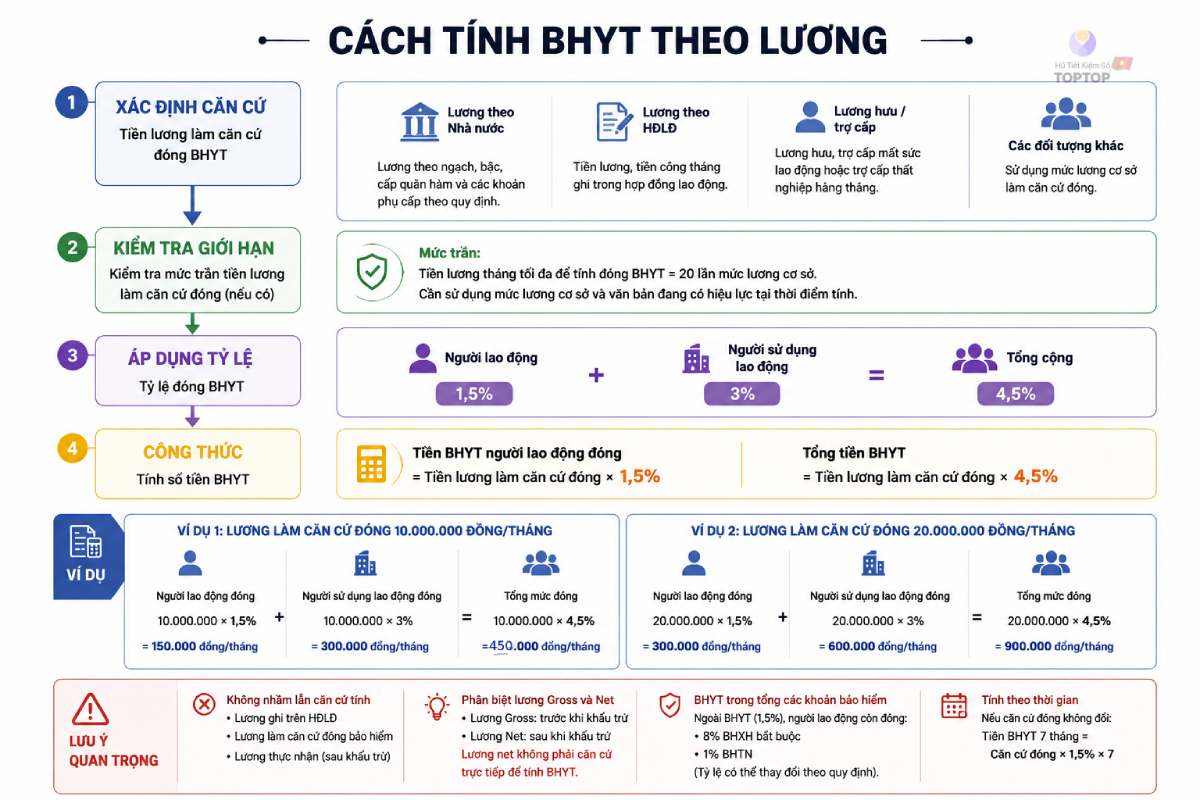
Với người lao động thuộc nhóm đóng BHYT thông qua quan hệ lao động, mức đóng BHYT theo tài liệu là 4,5% tiền lương tháng làm căn cứ đóng BHYT. Trong đó, người lao động đóng 1,5% và người sử dụng lao động đóng 3%. Công thức có thể hiểu là: Tiền BHYT người lao động đóng = Tiền lương làm căn cứ đóng BHYT × 1,5%.
Để thực hiện đúng cách tính bảo hiểm y tế theo lương, cần đi qua hai bước: xác định tiền lương làm căn cứ đóng và xác định tỷ lệ đóng.
Đối với người lao động thuộc chế độ tiền lương do Nhà nước quy định, căn cứ đóng BHYT là tiền lương tháng theo ngạch, bậc, cấp quân hàm và các khoản phụ cấp chức vụ, phụ cấp thâm niên vượt khung, phụ cấp thâm niên nghề nếu có.
Đối với người lao động hưởng tiền lương theo quy định của người sử dụng lao động, căn cứ đóng là tiền lương, tiền công tháng được ghi trong hợp đồng lao động.
Đối với người hưởng lương hưu, trợ cấp mất sức lao động hoặc trợ cấp thất nghiệp hằng tháng, căn cứ đóng được xác định trên khoản tiền tương ứng theo quy định.
Các nhóm đối tượng khác có thể sử dụng mức lương cơ sở làm căn cứ đóng.
Vì vậy, không nên đồng nhất ba khái niệm:
Trong nhiều trường hợp, ba con số này không giống nhau.
Theo tài liệu, tỷ lệ đóng BHYT chung là 4,5% tiền lương tháng làm căn cứ đóng BHYT.
Đối với người lao động thuộc nhóm người lao động và người sử dụng lao động cùng đóng:
Như vậy, nếu chỉ tính phần bị khấu trừ trực tiếp vào tiền lương của người lao động, công thức là:
Tiền BHYT người lao động đóng = Tiền lương làm căn cứ đóng × 1,5%
Còn tổng số tiền được đóng vào quỹ BHYT theo tỷ lệ chung là:
Tổng tiền BHYT = Tiền lương làm căn cứ đóng × 4,5%
Giả sử một người lao động có tiền lương làm căn cứ đóng BHYT là 10.000.000 đồng/tháng.
Phần người lao động đóng:
10.000.000 × 1,5% = 150.000 đồng/tháng
Phần người sử dụng lao động đóng:
10.000.000 × 3% = 300.000 đồng/tháng
Tổng mức đóng:
10.000.000 × 4,5% = 450.000 đồng/tháng
Như vậy, người lao động bị khấu trừ 150.000 đồng cho BHYT, trong khi doanh nghiệp đóng thêm 300.000 đồng theo tỷ lệ nêu trên.
Nếu tiền lương làm căn cứ đóng là 20.000.000 đồng:
Đây là cách tính cơ bản khi mức lương nằm trong giới hạn tiền lương được sử dụng làm căn cứ đóng.
Một điểm cần chú ý là tiền lương làm căn cứ đóng BHYT có giới hạn đối với một số nhóm đối tượng.
Theo nội dung tài liệu tham khảo từ Điều 14 Luật BHYT, mức tiền lương tháng tối đa để tính số tiền đóng BHYT là 20 lần mức lương cơ sở.
Tài liệu cũng ghi nhận mốc lương cơ sở 2.340.000 đồng từ ngày 01/7/2024, tương ứng mức tiền lương tối đa 46.800.000 đồng. Đây là số liệu gắn với mốc quy định trước đó.
Trong khi đó, phần tài liệu cập nhật về Nghị định 188/2025/NĐ-CP sử dụng mức lương cơ sở 2.530.000 đồng, tương ứng các ngưỡng 15% mức lương cơ sở là 379.500 đồng.
Do đó, khi tính toán tại thời điểm hiện tại, cần phân biệt rõ mức lương cơ sở dùng cho từng quy định và thời điểm áp dụng. Không nên lấy mốc 2.340.000 đồng của quy định cũ để áp dụng máy móc cho các ngưỡng đã được văn bản mới điều chỉnh.
Giả sử mức tiền lương thực tế thuộc diện tính đóng là 60 triệu đồng nhưng mức trần tiền lương làm căn cứ đóng BHYT được xác định theo 20 lần mức lương cơ sở.
Khi đó, không nên lấy toàn bộ 60 triệu đồng nhân với 4,5%. Cần xác định mức trần đang có hiệu lực tại thời điểm tính, sau đó áp dụng tỷ lệ trên phần tiền lương được phép làm căn cứ đóng.
Đây là lý do việc tìm đúng mức lương làm căn cứ đóng quan trọng hơn việc chỉ biết lương gross hoặc lương net.
Lương gross là mức thu nhập trước khi khấu trừ các khoản bảo hiểm và thuế theo thỏa thuận và quy định áp dụng.
Lương net là số tiền người lao động thực nhận sau các khoản khấu trừ.
Khi kiểm tra BHYT, không nên mặc định:
Lương net × 1,5% = tiền BHYT
Công thức này có thể sai vì lương net không phải là căn cứ trực tiếp để tính BHYT.
Cách tiếp cận chính xác hơn là:
Khi người lao động nhìn vào bảng lương, khoản bảo hiểm thường không chỉ có BHYT. Theo thông tin trong tài liệu, người lao động thuộc diện BHXH bắt buộc đóng 8% BHXH, 1% BHTN và 1,5% BHYT theo các tỷ lệ được nêu.
Vì vậy, nếu đang tìm phần trăm bảo hiểm trích theo lương, cần phân tách từng quỹ thay vì gộp thành một khoản duy nhất. Cũng cần lưu ý rằng tỷ lệ và căn cứ đóng có thể thay đổi khi pháp luật được sửa đổi. Với các khoản bảo hiểm, thời điểm áp dụng văn bản là yếu tố quan trọng.
Cụm từ “cách tính tiền bảo hiểm xã hội 7 tháng” có thể xuất hiện khi người lao động muốn tính tổng số tiền bảo hiểm đã đóng trong một khoảng thời gian.
Tuy nhiên, BHYT và BHXH là hai quỹ khác nhau. Không nên lấy công thức BHYT để tính số tiền BHXH trong 7 tháng. Nếu mục tiêu là tính tổng tiền BHYT người lao động đã đóng trong 7 tháng và mức lương làm căn cứ đóng không thay đổi, có thể lấy:
Tiền BHYT 7 tháng = Tiền lương làm căn cứ đóng × 1,5% × 7
Ví dụ căn cứ đóng là 10 triệu đồng/tháng:
10.000.000 × 1,5% × 7 = 1.050.000 đồng
Đây chỉ là phép tính minh họa trong trường hợp căn cứ đóng giữ nguyên cả 7 tháng. Nếu mức lương hoặc căn cứ đóng thay đổi theo từng tháng, cần tính riêng từng tháng rồi cộng lại.
BHYT của người lao động thuộc nhóm đóng thông qua quan hệ lao động được thực hiện theo phương thức đóng định kỳ, thông thường là hằng tháng. Một số nhóm đặc thù có phương thức đóng khác theo quy định. Vì vậy, cách tính bảo hiểm y tế theo lương cần được đặt cùng với đúng nhóm đối tượng và phương thức đóng.
Theo tài liệu tham khảo, phương thức đóng BHXH bắt buộc, BHYT và BHTN về nguyên tắc được thực hiện hằng tháng. Tuy nhiên, đối với người lao động hưởng tiền lương theo sản phẩm hoặc theo khoán trong một số lĩnh vực đặc thù như nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp, có thể áp dụng phương thức hằng tháng, 3 tháng hoặc 6 tháng một lần theo quy định.
Với người lao động hưởng lương tại doanh nghiệp, khoản BHYT thuộc trách nhiệm của người lao động thường được doanh nghiệp khấu trừ trên bảng lương và thực hiện đóng cùng phần trách nhiệm của doanh nghiệp.
Điều này có nghĩa người lao động không nhất thiết phải tự chuyển tiền BHYT từng tháng cho cơ quan bảo hiểm.
Khi kiểm tra bảng lương, người lao động có thể đối chiếu:
Tài liệu cũng đề cập đến phương thức đóng BHXH đối với người đi làm việc ở nước ngoài theo hợp đồng và phương thức đóng BHXH tự nguyện.
Đối với BHXH tự nguyện, phương thức có thể là hằng tháng, 3 tháng một lần, 6 tháng một lần, 12 tháng một lần; đóng một lần cho nhiều năm về sau trong giới hạn nhất định hoặc đóng một lần cho những năm còn thiếu theo điều kiện luật định.
Điểm này cần được tách khỏi BHYT của người lao động. Không nên suy ra rằng mọi người tham gia các loại bảo hiểm đều có cùng phương thức đóng.
Phương thức đóng ảnh hưởng đến thời điểm phát sinh nghĩa vụ và cách kiểm tra tình trạng tham gia.
Đối với người lao động hưởng lương hằng tháng, việc đóng theo tháng giúp việc đối chiếu tương đối đơn giản: có thể kiểm tra bảng lương và thời gian tham gia tương ứng. Trong các nhóm có phương thức đóng đặc thù, người tham gia cần căn cứ vào hồ sơ và quy định riêng của nhóm mình.
Quick answer: Quỹ BHYT thanh toán chi phí khám chữa bệnh ngoại trú trong phạm vi được hưởng theo tỷ lệ và điều kiện pháp luật quy định. Mức thanh toán không chỉ phụ thuộc vào số tiền người bệnh đã đóng BHYT mà còn phụ thuộc vào mức hưởng, cơ sở khám chữa bệnh, tình trạng đúng hoặc không đúng quy định và chi phí thuộc phạm vi được quỹ BHYT thanh toán.
Việc đóng BHYT hằng tháng và việc quỹ BHYT thanh toán khi khám chữa bệnh là hai vấn đề liên quan nhưng không phải một phép tính trực tiếp.
Nói cách khác, không thể hiểu đơn giản rằng một người đóng BHYT 150.000 đồng mỗi tháng thì khi đi khám sẽ được quỹ thanh toán một số tiền cố định dựa trên khoản 150.000 đồng đó.
Quỹ BHYT thanh toán theo mức hưởng và phạm vi quyền lợi được pháp luật quy định.
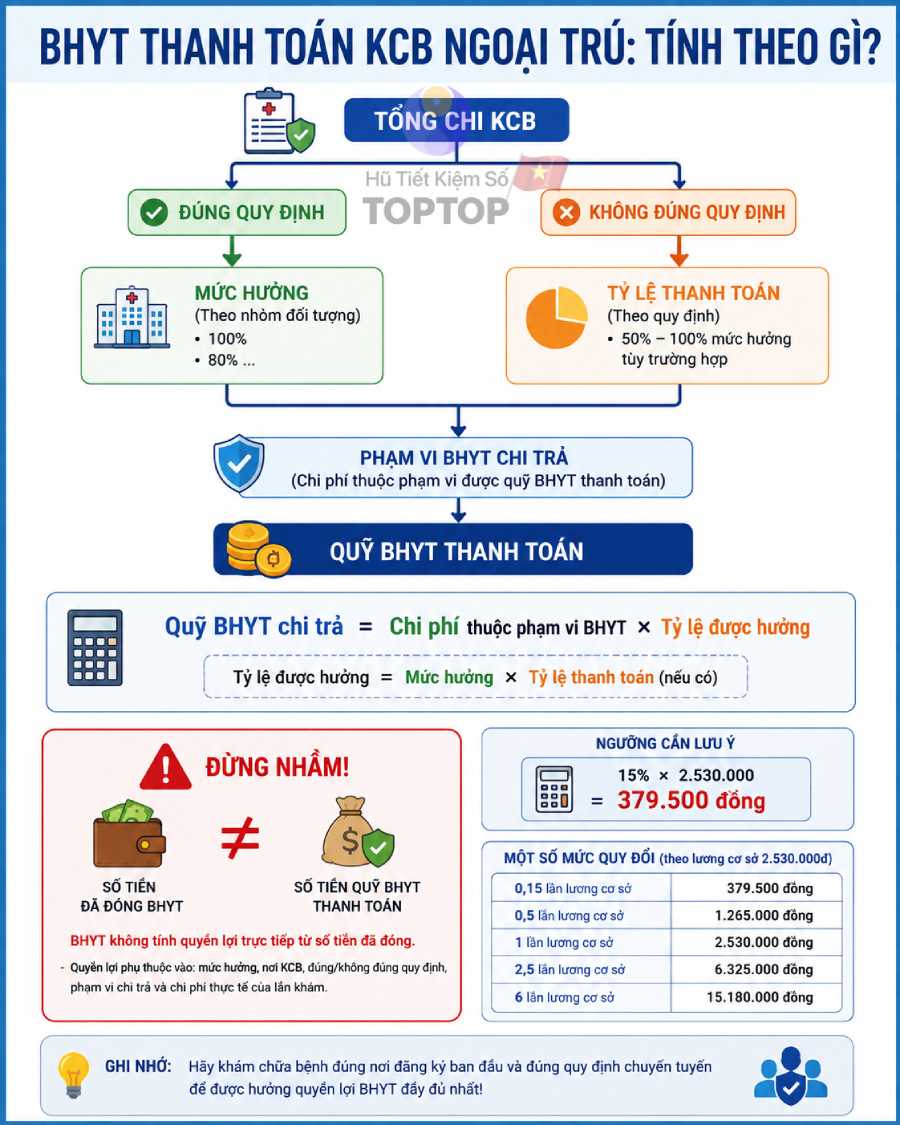
Theo nội dung tài liệu tham khảo, khoản 1 Điều 22 Luật BHYT quy định các mức hưởng, trong đó có trường hợp được thanh toán 100% chi phí khám chữa bệnh đối với trường hợp chi phí cho một lần khám chữa bệnh thấp hơn mức do Chính phủ quy định và trường hợp đối tượng khác hưởng 80% chi phí khám chữa bệnh trong phạm vi được hưởng.
Mức hưởng cụ thể còn phụ thuộc vào nhóm đối tượng.
Vì vậy, khi người bệnh muốn biết quỹ BHYT thanh toán bao nhiêu, cần xác định ít nhất:
Một nội dung đáng chú ý là trường hợp người tham gia tự đi khám chữa bệnh không đúng cơ sở đăng ký khám chữa bệnh BHYT ban đầu hoặc không đúng quy định về chuyển người bệnh.
Theo tài liệu, khoản 4 Điều 22 Luật BHYT quy định quỹ BHYT thanh toán theo tỷ lệ phần trăm của mức hưởng trong một số trường hợp. Đối với khám chữa bệnh ngoại trú tại cơ sở khám chữa bệnh cấp cơ bản, mức thanh toán được nêu là từ 50% đến 100% mức hưởng tùy trường hợp; một số trường hợp áp dụng 50% mức hưởng theo lộ trình.
Điểm quan trọng ở đây là “mức hưởng” và “tỷ lệ thanh toán” không phải lúc nào cũng giống nhau.
Ví dụ, một người có mức hưởng theo đối tượng là 80%. Nếu trường hợp khám chữa bệnh chỉ được quỹ thanh toán 50% mức hưởng, không thể hiểu thành quỹ thanh toán trực tiếp 50% tổng chi phí.
Cần thực hiện phép tính theo tỷ lệ áp dụng cho mức hưởng.
Tài liệu tham khảo nêu trường hợp tổng chi phí khám chữa bệnh BHYT nhỏ hơn 15% mức lương cơ sở thì quỹ BHYT thanh toán theo công thức được dẫn.
Với mức lương cơ sở 2.530.000 đồng, 15% tương ứng:
2.530.000 × 15% = 379.500 đồng
Do đó, theo nội dung Nghị định 188/2025/NĐ-CP được cung cấp trong tài liệu, chi phí một lần khám chữa bệnh thấp hơn 379.500 đồng là ngưỡng cần lưu ý khi xác định cơ chế thanh toán tương ứng.
Đây là một ví dụ điển hình cho thấy các mức tiền trong chính sách BHYT có thể được xác định dựa trên mức lương cơ sở.
Theo tài liệu, đối với một số trường hợp người bệnh tự đi khám chữa bệnh ngoại trú tại các cơ sở khám chữa bệnh được xác định theo nhóm tương ứng:
Trường hợp tổng chi KCB BHYT nhỏ hơn 15% mức lương cơ sở:
Quỹ BHYT chi trả = Tổng chi KCB BHYT × 50%
Trường hợp tổng chi KCB BHYT bằng hoặc lớn hơn 15% mức lương cơ sở:
Quỹ BHYT chi trả = Tổng chi KCB BHYT × 50% × mức hưởng theo đối tượng
Các công thức trên phải được hiểu trong đúng phạm vi trường hợp mà tài liệu và quy định pháp luật đề cập, không nên áp dụng cho mọi tình huống khám chữa bệnh ngoại trú.
Tài liệu cung cấp các mức quy đổi từ mức lương cơ sở 2.530.000 đồng:
|
Mức quy đổi |
Số tiền |
|
0,15 lần mức lương cơ sở |
379.500 đồng |
|
0,5 lần mức lương cơ sở |
1.265.000 đồng |
|
1 lần mức lương cơ sở |
2.530.000 đồng |
|
2,5 lần mức lương cơ sở |
6.325.000 đồng |
|
6 lần mức lương cơ sở |
15.180.000 đồng |
Các mức trên lần lượt được tài liệu dẫn từ các quy định về mức thanh toán trực tiếp, ngưỡng chi phí và số tiền cùng chi trả trong những trường hợp tương ứng.
Một người có thể đóng BHYT đều đặn trong nhiều năm nhưng số tiền quỹ thanh toán khi khám chữa bệnh không được xác định bằng tổng số tiền đã đóng.
BHYT vận hành theo nguyên tắc chia sẻ rủi ro. Quyền lợi được xác định theo chính sách, nhóm đối tượng, mức hưởng và phạm vi chi trả.
Vì vậy, khi đi khám, người tham gia nên quan tâm đồng thời đến:
Tôi lưu ý điểm này vì đây là một trong những nguyên nhân dễ dẫn tới cách hiểu sai khi người tham gia tự ước tính quyền lợi.
Để dễ hình dung, có thể đặt các trường hợp giả định sau.
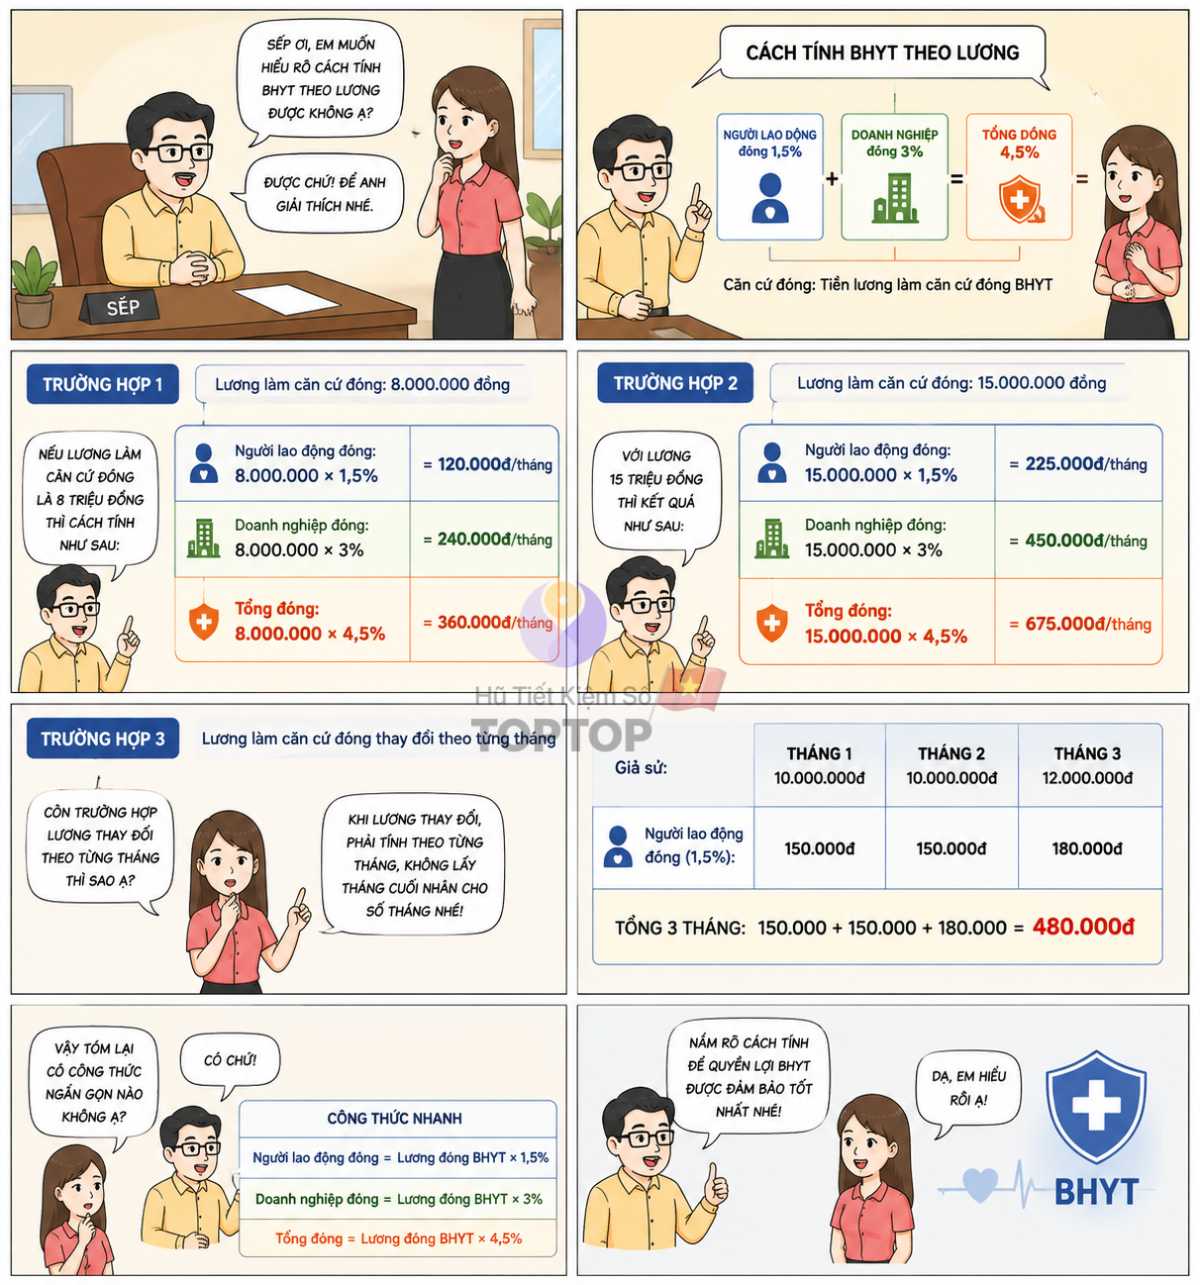
Nếu tiền lương làm căn cứ đóng BHYT là 8.000.000 đồng:
Phần người lao động đóng:
8.000.000 × 1,5% = 120.000 đồng/tháng
Phần doanh nghiệp đóng:
8.000.000 × 3% = 240.000 đồng/tháng
Tổng đóng:
8.000.000 × 4,5% = 360.000 đồng/tháng
Người lao động đóng:
15.000.000 × 1,5% = 225.000 đồng/tháng
Doanh nghiệp đóng:
15.000.000 × 3% = 450.000 đồng/tháng
Tổng đóng:
15.000.000 × 4,5% = 675.000 đồng/tháng
Giả sử:
Phần người lao động đóng trong 3 tháng:
10.000.000 × 1,5% = 150.000 đồng.
10.000.000 × 1,5% = 150.000 đồng.
12.000.000 × 1,5% = 180.000 đồng.
Tổng 3 tháng:
150.000 + 150.000 + 180.000 = 480.000 đồng.
Trường hợp này không nên lấy mức lương của tháng cuối rồi nhân cho 3, vì căn cứ đóng đã thay đổi.
Cách tính bảo hiểm y tế theo lương đối với người lao động thuộc nhóm người lao động và người sử dụng lao động cùng đóng có thể bắt đầu từ công thức cơ bản:
Tiền BHYT người lao động đóng = Tiền lương làm căn cứ đóng BHYT × 1,5%.
Tổng mức đóng BHYT theo tỷ lệ chung là 4,5%, trong đó người lao động đóng 1,5% và người sử dụng lao động đóng 3%.
Tuy nhiên, con số cuối cùng chỉ chính xác khi xác định đúng tiền lương làm căn cứ đóng, nhóm đối tượng, giới hạn tiền lương và thời điểm áp dụng quy định.
Khi kiểm tra bảng lương, tôi khuyến nghị người lao động không chỉ nhìn vào số tiền thực nhận. Hãy kiểm tra riêng phần tiền lương làm căn cứ đóng, tỷ lệ BHYT và số tiền bị khấu trừ. Với những trường hợp đặc thù như người hưởng lương hưu, trợ cấp thất nghiệp, học sinh, sinh viên, hộ gia đình hoặc nhóm được ngân sách hỗ trợ, công thức và nguồn đóng có thể khác.
Đối với quyền lợi khám chữa bệnh, số tiền BHYT đã đóng cũng không phải là căn cứ duy nhất để xác định số tiền quỹ thanh toán. Mức hưởng, cơ sở khám chữa bệnh, phạm vi chi trả và điều kiện áp dụng đều cần được xem xét.
Các quy định về bảo hiểm có thể được sửa đổi, bổ sung theo từng thời kỳ. Vì vậy, khi sử dụng bài viết để tính toán một trường hợp cụ thể, người đọc nên kiểm tra văn bản pháp luật đang có hiệu lực và thông báo chính thức của cơ quan bảo hiểm xã hội tại thời điểm thực hiện.
Theo dõi TopTop để cập nhật các thay đổi về chính sách thuế, bảo hiểm, tiền lương và những quy định tài chính cá nhân mới khi cơ quan có thẩm quyền công bố.