Mức lương đóng thuế thu nhập cá nhân 2026 được xác định thế nào? Cập nhật mức giảm trừ gia cảnh 15,5 triệu đồng, biểu thuế 5 bậc và bảng tính thuế theo từng mức lương.
Từ kỳ tính thuế năm 2026, mức giảm trừ gia cảnh đối với người nộp thuế tăng lên 15,5 triệu đồng/tháng. Mức giảm trừ cho mỗi người phụ thuộc cũng được điều chỉnh lên 6,2 triệu đồng/tháng. Biểu thuế lũy tiến từng phần mới được rút từ 7 bậc xuống 5 bậc. Dưới đây là thông tin về mức lương đóng thuế thu nhập cá nhân, các quy định và bảng tính tham khảo được tổng hợp từ những văn bản đang có hiệu lực, trong đó các mốc áp dụng được đối chiếu để tránh nhầm lẫn giữa ngày Luật có hiệu lực và kỳ tính thuế.
Từ kỳ tính thuế năm 2026, chính sách giảm trừ gia cảnh được điều chỉnh theo Nghị quyết 110/2025/UBTVQH15. Theo đó, mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm; mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng. Nghị quyết có hiệu lực từ ngày 01/01/2026 và áp dụng từ kỳ tính thuế năm 2026.
Mức lương đóng thuế thu nhập cá nhân không được xác định chỉ bằng một con số cố định. Cần tính thu nhập chịu thuế sau khi trừ các khoản bảo hiểm bắt buộc, giảm trừ gia cảnh và những khoản giảm trừ hợp lệ khác.
Tôi lưu ý con số 17,29 triệu đồng ở đây chỉ là ngưỡng trong một trường hợp giả định. Khi rà soát các trường hợp thực tế, cần kiểm tra thêm mức tiền lương làm căn cứ đóng bảo hiểm và các khoản thu nhập, giảm trừ của từng người trước khi kết luận có phát sinh thuế hay không.
Khi rà soát quy định cho năm 2026, điểm cần lưu ý là mức giảm trừ này đã được quy định cả tại Nghị quyết 110/2025/UBTVQH15 và Luật Thuế thu nhập cá nhân 2025. Việc đối chiếu hai văn bản giúp xác định rõ đây không phải là mức giảm trừ tạm thời, mà đã được đưa vào quy định của Luật:
|
Đối tượng |
Mức giảm trừ |
|
Người nộp thuế |
15,5 triệu đồng/tháng |
|
Mỗi người phụ thuộc |
6,2 triệu đồng/tháng |
Quy định này đã được đưa vào Luật Thuế thu nhập cá nhân 2025 tại Điều 10. Luật số 109/2025/QH15 được ban hành ngày 10/12/2025, có hiệu lực chung từ ngày 01/07/2026; tuy nhiên, các quy định liên quan đến thu nhập từ tiền lương, tiền công của cá nhân cư trú được áp dụng từ kỳ tính thuế năm 2026.
Nếu chỉ xét trường hợp người lao động có thu nhập từ tiền lương, tiền công và toàn bộ tiền lương là căn cứ đóng bảo hiểm với tỷ lệ 10,5%, có thể tham khảo ngưỡng sau:
|
Số người phụ thuộc |
Thu nhập bắt đầu có thể phát sinh thuế |
|
0 |
Trên khoảng 17,29 triệu đồng/tháng |
|
1 |
Trên khoảng 24,25 triệu đồng/tháng |
|
2 |
Trên khoảng 31,17 triệu đồng/tháng |
|
3 |
Trên khoảng 38,10 triệu đồng/tháng |
Các mức trên chỉ mang tính minh họa trong điều kiện toàn bộ tiền lương được dùng làm căn cứ đóng bảo hiểm và người lao động đáp ứng đầy đủ điều kiện giảm trừ. Thu nhập thực tế để tính thuế có thể thay đổi nếu có khoản thu nhập miễn thuế, khoản không tính đóng bảo hiểm hoặc các khoản giảm trừ khác.
Ví dụ, một người nhận 17 triệu đồng/tháng, không có người phụ thuộc và toàn bộ tiền lương là căn cứ đóng bảo hiểm. Phần bảo hiểm người lao động đóng theo tỷ lệ 10,5% là:
17 triệu × 10,5% = 1,785 triệu đồng.
Sau khi trừ bảo hiểm và giảm trừ gia cảnh:
17 triệu - 1,785 triệu - 15,5 triệu = -0,285 triệu đồng.
Thu nhập tính thuế bằng 0 nên người này chưa phát sinh thuế TNCN. Tôi đã tính lại theo đúng trình tự: trừ khoản bảo hiểm trước, sau đó mới áp dụng mức giảm trừ gia cảnh 15,5 triệu đồng. Cách tính này quan trọng vì chỉ nhìn vào mức lương Gross sẽ dễ dẫn đến kết luận rằng cứ nhận trên 15,5 triệu đồng là phải nộp thuế.
Trường hợp thu nhập là 20 triệu đồng/tháng, cùng giả định không có người phụ thuộc và đóng bảo hiểm trên toàn bộ mức lương:
20 triệu - 2,1 triệu - 15,5 triệu = 2,4 triệu đồng.
Phần thu nhập tính thuế 2,4 triệu đồng thuộc bậc thuế đầu tiên, thuế suất 5%. Thuế TNCN tạm tính là:
2,4 triệu × 5% = 120.000 đồng/tháng.
Cần lưu ý rằng tỷ lệ 10,5% chỉ được dùng để minh họa trong trường hợp người lao động có đầy đủ ba khoản bảo hiểm bắt buộc và toàn bộ mức lương là căn cứ đóng. Từ ngày 01/07/2026, tiền lương làm căn cứ đóng BHXH, BHYT bắt buộc có mức trần 50,6 triệu đồng/tháng; mức trần BHTN được xác định theo 20 lần mức lương tối thiểu vùng.
Biểu thuế mới là một nội dung quan trọng khi xác định mức lương đóng thuế thu nhập cá nhân trong năm 2026. Quy định này không chờ đến ngày 01/07/2026 mới áp dụng cho thu nhập từ tiền lương, tiền công của cá nhân cư trú.
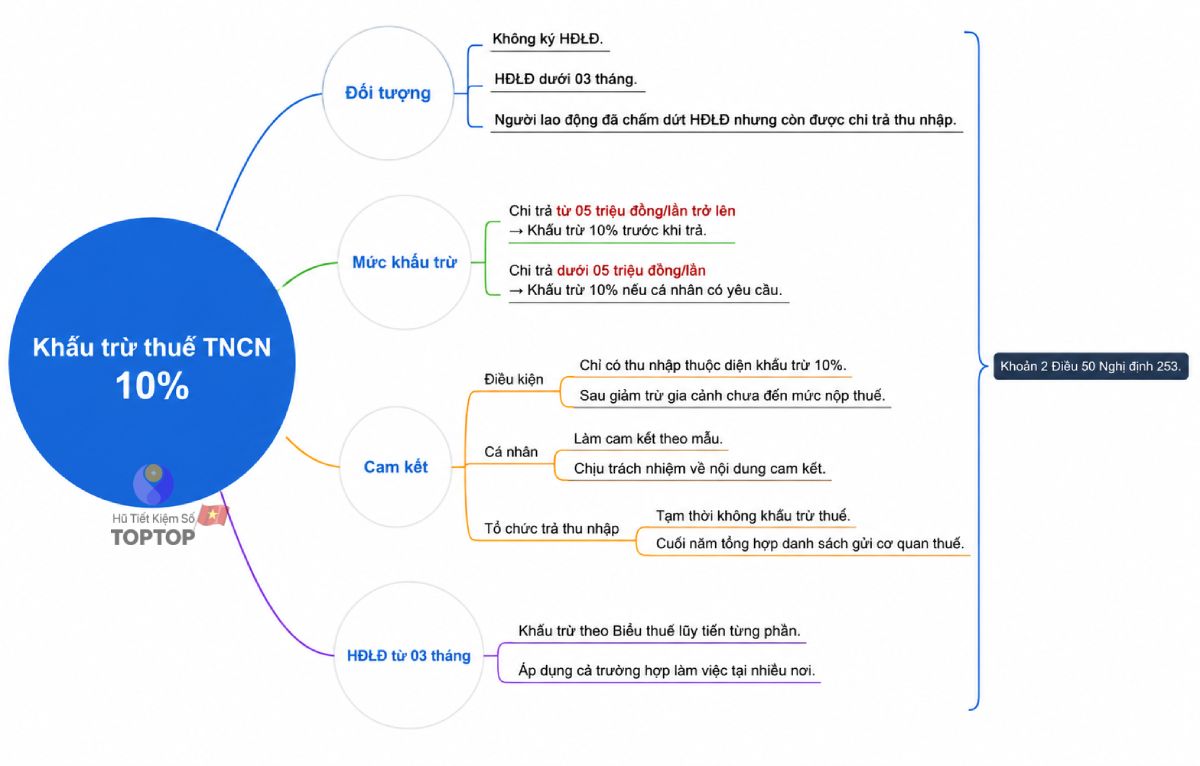
Biểu thuế TNCN 2026 được áp dụng từ kỳ tính thuế năm 2026, tức từ ngày 01/01/2026 đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú.
Luật Thuế thu nhập cá nhân 2025 có hiệu lực chung từ ngày 01/07/2026. Tuy nhiên, Điều 29 của Luật quy định riêng rằng các quy định liên quan đến thu nhập từ kinh doanh, tiền lương, tiền công của cá nhân cư trú được áp dụng từ kỳ tính thuế năm 2026.
Như vậy, cần phân biệt ngày Luật có hiệu lực chung và kỳ tính thuế mà một nhóm quy định được áp dụng. Khi đối chiếu Điều 29 của Luật với quy định về thu nhập từ tiền lương, tiền công, có thể xác định rằng hai mốc thời gian này không đồng nhất. Đối với tiền lương, tiền công của cá nhân cư trú, quy định mới được tính cho cả kỳ tính thuế năm 2026. Đây cũng là nội dung tôi đặc biệt lưu ý khi rà soát thông tin, bởi cách diễn đạt “Luật có hiệu lực từ 01/07/2026” nếu đọc riêng có thể khiến người lao động hiểu rằng biểu thuế mới chỉ được áp dụng từ tháng 7.
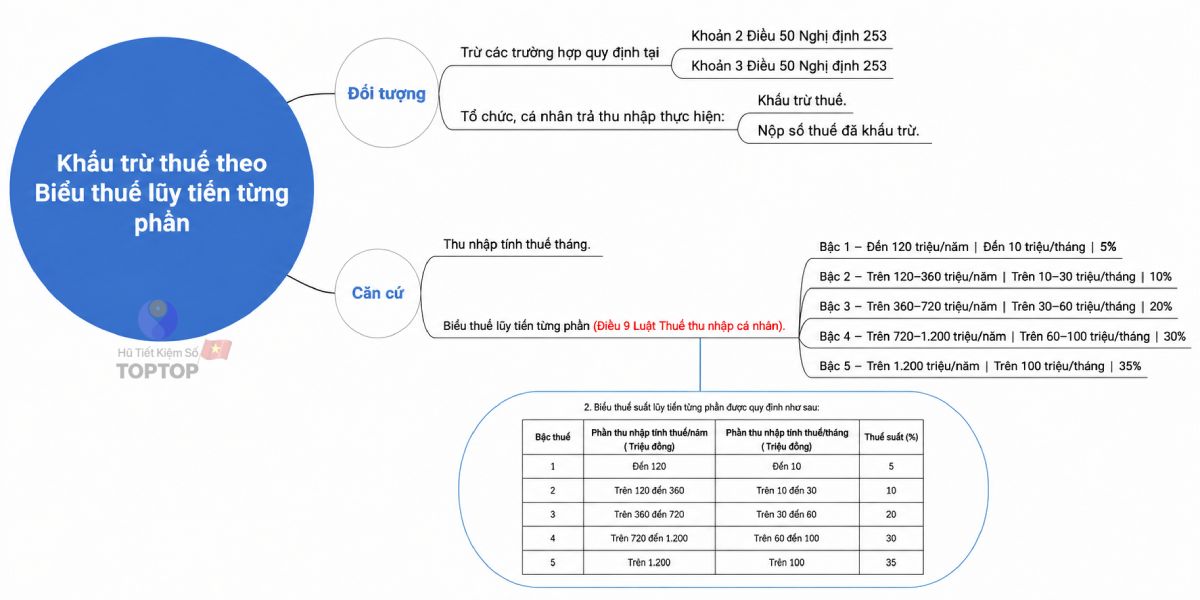
Biểu thuế lũy tiến từng phần mới gồm 5 bậc:
|
Bậc thuế |
Phần thu nhập tính thuế/năm |
Phần thu nhập tính thuế/tháng |
Thuế suất |
|
1 |
Đến 120 triệu đồng |
Đến 10 triệu đồng |
5% |
|
2 |
Trên 120 đến 360 triệu đồng |
Trên 10 đến 30 triệu đồng |
10% |
|
3 |
Trên 360 đến 720 triệu đồng |
Trên 30 đến 60 triệu đồng |
20% |
|
4 |
Trên 720 đến 1.200 triệu đồng |
Trên 60 đến 100 triệu đồng |
30% |
|
5 |
Trên 1.200 triệu đồng |
Trên 100 triệu đồng |
35% |
Điểm cần lưu ý là đây là biểu thuế lũy tiến từng phần. Khi thu nhập tính thuế tăng lên, không phải toàn bộ thu nhập đều chịu mức thuế suất của bậc cao hơn. Mỗi phần thu nhập nằm trong một khoảng sẽ được tính theo thuế suất tương ứng.
Ví dụ, nếu thu nhập tính thuế trong tháng là 38 triệu đồng thì:
Tổng thuế phải nộp sẽ là:
10 × 5% + 20 × 10% + 8 × 20% = 3,6 triệu đồng.
Quy định mới thay thế biểu thuế lũy tiến 7 bậc trước đây. Vì vậy, khi tính mức lương bao nhiêu thì phải đóng thuế TNCN trong năm 2026, cần sử dụng biểu thuế 5 bậc và mức giảm trừ gia cảnh mới, thay vì áp dụng các ngưỡng của giai đoạn trước.
Trong năm 2026, doanh nghiệp thực hiện khấu trừ thuế theo quy định trong quá trình trả thu nhập. Người lao động sau đó thực hiện quyết toán thuế cho thu nhập của cả năm theo quy định về thời hạn quyết toán.
Để tự xác định mức lương đóng thuế thu nhập cá nhân, có thể thực hiện theo 4 bước:
Có thể khái quát công thức:
Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ
Trong quá trình đối chiếu các cách tính, đây là bước dễ bị bỏ qua nhất: thuế không được tính trực tiếp trên mức lương Gross mà được xác định sau khi thực hiện các khoản giảm trừ theo quy định. Vì vậy, các bảng tính theo mức lương trong bài đều cần được hiểu là bảng minh họa dựa trên những giả định cụ thể.
Trong đó, các khoản giảm trừ có thể bao gồm:
Sau khi xác định được thu nhập tính thuế, có thể tính theo từng phần:
|
Thu nhập tính thuế/tháng |
Thuế TNCN |
|
Đến 10 triệu đồng |
5% phần thu nhập |
|
Trên 10 - 30 triệu đồng |
500.000 đồng + 10% phần vượt 10 triệu |
|
Trên 30 - 60 triệu đồng |
2,5 triệu đồng + 20% phần vượt 30 triệu |
|
Trên 60 - 100 triệu đồng |
8,5 triệu đồng + 30% phần vượt 60 triệu |
|
Trên 100 triệu đồng |
20,5 triệu đồng + 35% phần vượt 100 triệu |
Các công thức trên chỉ áp dụng sau khi đã xác định thu nhập tính thuế, không áp dụng trực tiếp trên lương Gross.
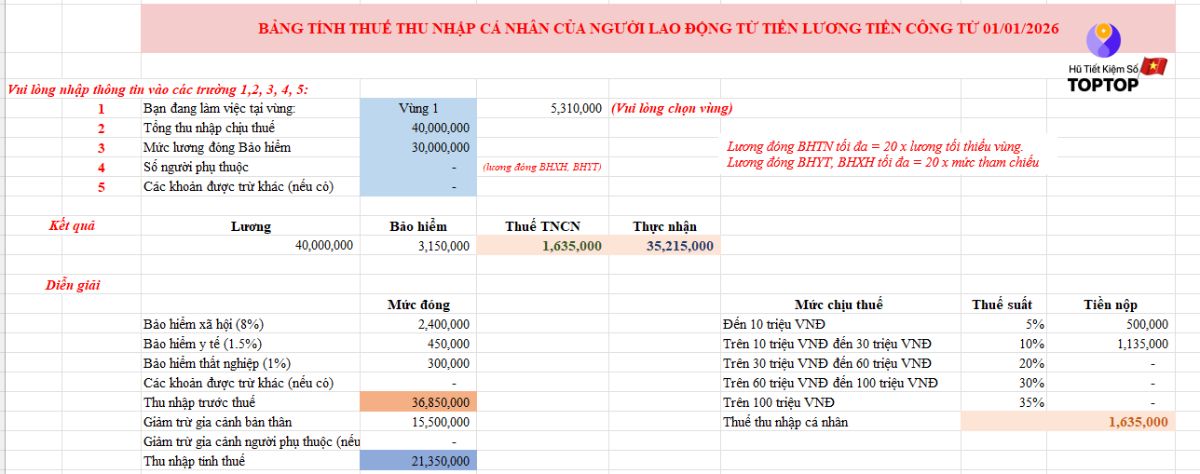
Ví dụ, người có lương Gross 30 triệu đồng không có người phụ thuộc và đóng bảo hiểm trên toàn bộ tiền lương sẽ có:
Trường hợp người lao động có khoản thu nhập không chịu thuế hoặc tiền lương làm căn cứ đóng bảo hiểm thấp hơn tổng thu nhập thì kết quả sẽ khác.
Bảng dưới đây cho thấy mức lương đóng thuế thu nhập cá nhân theo một số mức thu nhập phổ biến trong năm 2026. Đây là bảng minh họa, không phải bảng xác định nghĩa vụ thuế cho mọi trường hợp. Tôi đã tách riêng từng mức lương và tính lại theo cùng một bộ giả định để các kết quả có thể đối chiếu với nhau. Tuy nhiên, khi áp dụng cho trường hợp cá nhân, cần thay các giả định này bằng thông tin thực tế về bảo hiểm, người phụ thuộc và các khoản giảm trừ.
Để tránh nhầm giữa lương Gross và thu nhập tính thuế, bảng sử dụng các giả định thống nhất:
Không.
Sau khi trừ bảo hiểm 525.000 đồng và giảm trừ bản thân 15,5 triệu đồng, thu nhập tính thuế bằng 0.
Không.
Thu nhập sau bảo hiểm là 8,95 triệu đồng, thấp hơn mức giảm trừ bản thân 15,5 triệu đồng.
Không.
Sau khi trừ khoảng 1,26 triệu đồng bảo hiểm, phần thu nhập còn lại chưa vượt mức giảm trừ 15,5 triệu đồng.
Không, nếu không có người phụ thuộc và toàn bộ mức lương là căn cứ đóng bảo hiểm.
Tiền bảo hiểm khoảng 1,575 triệu đồng. Sau khi trừ giảm trừ bản thân, thu nhập tính thuế bằng 0.
Với giả định nêu trên:
Từ mức lương này, cách tính cần được kiểm tra kỹ hơn vì không thể tiếp tục lấy 10,5% trên toàn bộ tiền lương như các ví dụ trước. Từ ngày 01/07/2026, tiền lương làm căn cứ đóng BHXH, BHYT có mức trần 50,6 triệu đồng. Vì vậy, khi rà soát các mức lương cao hơn, tôi tách riêng từng khoản BHXH, BHYT và BHTN thay vì áp dụng một tỷ lệ chung cho toàn bộ thu nhập.
Theo giả định vùng I:
Theo cùng giả định:
Theo cùng giả định:
|
Lương Gross/tháng |
Bảo hiểm minh họa |
Thu nhập tính thuế |
Thuế TNCN ước tính/tháng |
|
5 triệu |
525.000 |
0 |
0 |
|
10 triệu |
1,05 triệu |
0 |
0 |
|
12 triệu |
1,26 triệu |
0 |
0 |
|
15 triệu |
1,575 triệu |
0 |
0 |
|
20 triệu |
2,1 triệu |
2,4 triệu |
120.000 |
|
25 triệu |
2,625 triệu |
6,875 triệu |
343.750 |
|
30 triệu |
3,15 triệu |
11,35 triệu |
635.000 |
|
45 triệu |
4,725 triệu |
24,775 triệu |
1,978 triệu |
|
60 triệu |
5,407 triệu |
39,093 triệu |
4,319 triệu |
|
80 triệu |
5,607 triệu |
58,893 triệu |
8,279 triệu |
|
100 triệu |
5,807 triệu |
78,693 triệu |
14,108 triệu |
Lưu ý: Các số liệu trên nhằm minh họa cách tính trong điều kiện giả định. Trong quá trình rà soát, tôi giữ nguyên các giả định cho từng mức lương để hạn chế việc so sánh giữa các trường hợp bị sai lệch. Số thuế thực tế có thể khác do tiền lương làm căn cứ đóng bảo hiểm, địa bàn đóng BHTN, người phụ thuộc, khoản thu nhập miễn thuế, khoản không tính vào thu nhập chịu thuế và các khoản giảm trừ hợp lệ.
Đặc biệt, với người có thu nhập cao, không nên lấy công thức lương Gross × 10,5% để mặc định tính bảo hiểm trên toàn bộ thu nhập. Từ 01/07/2026, mức trần căn cứ đóng BHXH và BHYT là 50,6 triệu đồng/tháng; mức trần BHTN phụ thuộc mức lương tối thiểu vùng.
Nếu đang tính thu nhập thực nhận, người lao động cũng cần phân biệt rõ lương Gross, tiền bảo hiểm, thu nhập chịu thuế và thu nhập tính thuế. Đây là các khái niệm khác nhau và có thể dẫn đến kết quả khác nhau khi tính thuế.
Để hiểu rõ hơn về khoản bảo hiểm được trừ trước khi tính thuế, có thể tham khảo thêm bài Cách tính bảo hiểm y tế theo lương.
Với người có thu nhập thấp hơn ngưỡng chịu thuế, việc xác định số tiền còn lại sau các khoản bắt buộc cũng có ý nghĩa khi lập ngân sách cá nhân. Chẳng hạn, người nhận lương 5 triệu đồng có thể tham khảo thêm Lương 5 triệu tiết kiệm thế nào để xây dựng kế hoạch chi tiêu phù hợp.
Các gia đình hoặc cặp đôi cùng quản lý thu nhập cũng có thể xem thêm nội dung tiết kiệm cho các cặp đôi để tách mục tiêu tài chính chung và khoản chi tiêu cá nhân.
Sau khi xác định được số tiền thực nhận và các khoản thuế, bảo hiểm phải đóng, bước tiếp theo là quản lý phần thu nhập còn lại. Thay vì để toàn bộ số tiền nằm trong tài khoản và dễ dàng được sử dụng cho các khoản chi tiêu phát sinh, bạn có thể tách một phần thu nhập để tích lũy ngay sau mỗi kỳ nhận lương.
Nếu muốn hình thành thói quen này đơn giản hơn, TopTop cung cấp các giải pháp tích lũy trên ứng dụng, giúp người dùng chủ động phân bổ một phần tiền cho mục tiêu tiết kiệm. Với Hũ Tiết Kiệm Số, khoản tiền tích lũy có thể được sinh lời tự động với mức 6,3%/năm theo chính sách hiện hành của sản phẩm.
Với người mới sử dụng, Gói Chào Bạn Mới đang có mức 12%/năm trong 14 ngày, áp dụng theo điều kiện và hạn mức của chương trình. Ngoài ra, TopTop có thể triển khai thêm các chương trình ưu đãi và sản phẩm tích lũy khác theo từng thời điểm.
Điểm đáng chú ý là việc tích lũy có thể được thực hiện ngay từ những khoản tiền nhỏ, thay vì chờ đến cuối tháng còn dư bao nhiêu mới tiết kiệm. Khi một phần thu nhập được tách ra trước, khoản tiền dành cho mục tiêu tài chính sẽ ít bị ảnh hưởng bởi các khoản chi tiêu phát sinh.
Nếu bạn đang tìm một cách đơn giản để bắt đầu quản lý tiền sau khi nhận lương, có thể tải ứng dụng TopTop và bắt đầu thiết lập khoản tích lũy cho mục tiêu của mình. Mức sinh lời, thời hạn và ưu đãi có thể thay đổi theo từng sản phẩm và chương trình, vì vậy nên kiểm tra thông tin hiển thị trên ứng dụng trước khi tham gia.
Từ kỳ tính thuế năm 2026, mức lương đóng thuế thu nhập cá nhân phụ thuộc vào thu nhập tính thuế sau khi trừ bảo hiểm, giảm trừ gia cảnh và các khoản giảm trừ hợp lệ. Với người không có người phụ thuộc, nếu toàn bộ lương là căn cứ đóng bảo hiểm 10,5%, ngưỡng phát sinh thuế trong trường hợp minh họa vào khoảng 17,29 triệu đồng/tháng. Biểu thuế mới gồm 5 bậc, với thuế suất từ 5% đến 35%. Khi tính số thuế thực tế, cần kiểm tra căn cứ đóng bảo hiểm, người phụ thuộc và các khoản thu nhập được miễn hoặc giảm trừ.
Theo dõi TopTop để cập nhật các thay đổi về chính sách thuế, bảo hiểm, tiền lương và những quy định tài chính cá nhân mới khi cơ quan có thẩm quyền công bố.