Gợi ý 10+ app tiết kiệm cho cặp đôi giúp quản lý chi tiêu, đặt mục tiêu và tích lũy hiệu quả. Cùng tìm cách tiết kiệm tiền đơn giản, bền vững.
Hai người yêu nhau thường có rất nhiều kế hoạch chung: một chuyến du lịch, một chiếc xe, tiền thuê nhà, đám cưới hoặc đơn giản là một khoản dự phòng để không phải cuống lên mỗi khi có việc bất ngờ. Nhưng có một vấn đề khá quen thuộc: cùng có mục tiêu nhưng cuối tháng nhưng cả 2 đều không có tiền tiết kiệm. Lúc này, một app tiết kiệm tiền cho cặp đôi có thể trở thành công cụ hữu ích để hai người theo dõi chi tiêu, đặt mục tiêu và duy trì thói quen tích lũy.
Tuy nhiên, ứng dụng chỉ là công cụ. Điều quan trọng hơn vẫn là hai người thống nhất được cách sử dụng tiền và cùng nhìn về một mục tiêu. Hãy cùng Vũ Khánh Linh tìm hiểu cách tiết kiệm cho các cặp đôi, đặt ra nguyên tắc gì và tìm một ứng dụng uy tín để gửi quỹ chung nhé.
Cặp đôi nên có kế hoạch tiết kiệm chung khi cả hai cùng hướng tới một mục tiêu cần tiền trong tương lai. Đó có thể là chuyến du lịch, quỹ cưới, mua xe, thuê nhà hoặc một khoản dự phòng cho những lúc cần thiết.
Hiểu đơn giản, tiết kiệm chung không có nghĩa là hai người phải bỏ toàn bộ tiền vào một tài khoản. Đó chỉ là việc cả hai cùng trả lời được 3 câu hỏi: Muốn có bao nhiêu tiền? Bao giờ cần? Mỗi tháng cần để dành bao nhiêu?
Người xưa có câu “Thuận vợ thuận chồng, tát biển Đông cũng cạn.” Chuyện tiền bạc cũng vậy. Hai người không nhất thiết phải có thu nhập thật cao mới xây dựng được một khoản tiết kiệm đáng kể. Khi đã cùng mục tiêu và cùng cách làm, những khoản nhỏ cũng có thể tạo ra khác biệt.
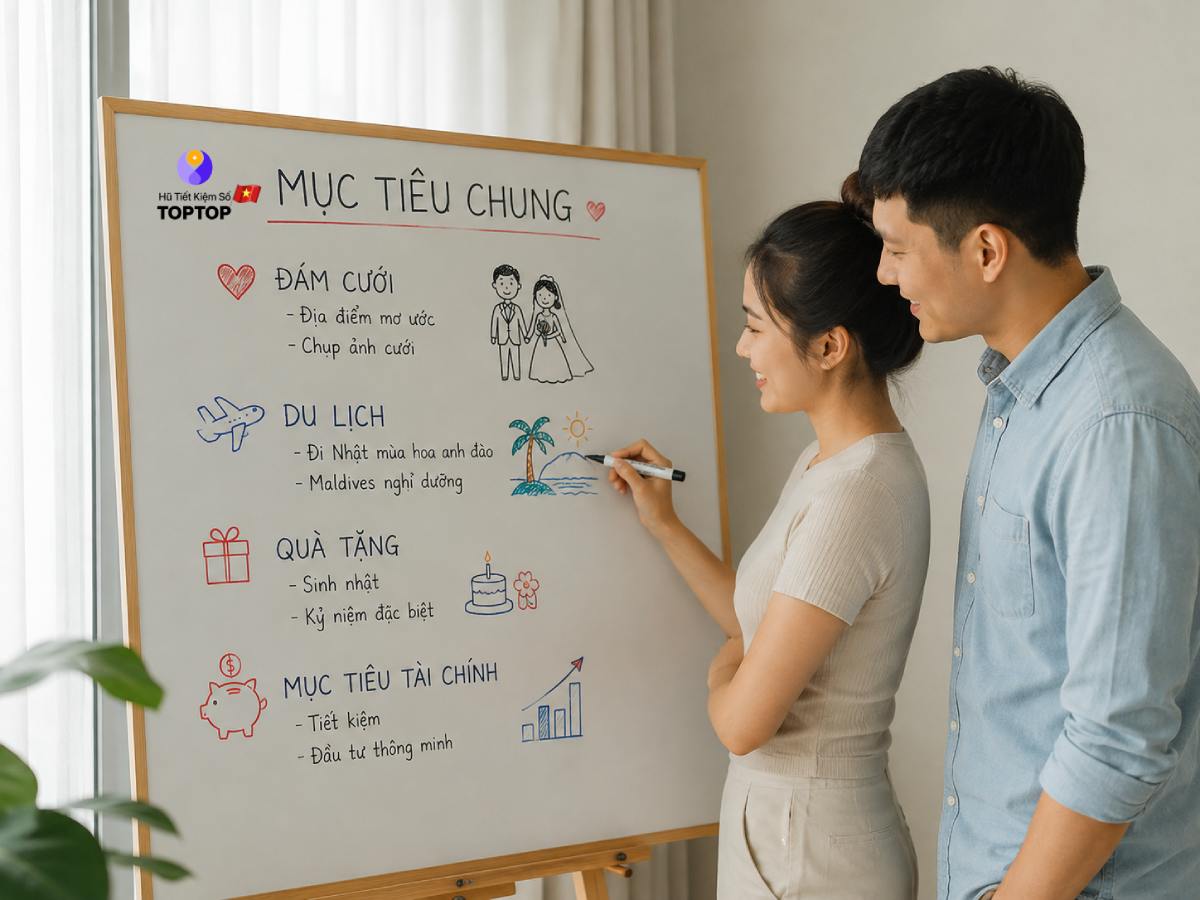
Mục tiêu tài chính hiểu đơn giản là một việc bạn muốn thực hiện trong tương lai và biết mình cần bao nhiêu tiền để thực hiện việc đó. Ví dụ, hai bạn muốn đi Đà Nẵng sau 12 tháng và dự tính cần 24 triệu đồng. Nếu chia đều cho 12 tháng, mỗi tháng cả hai cần để dành 2 triệu đồng.
Nếu mỗi người góp 1 triệu đồng/tháng, sau một năm hai bạn có thể đạt 24 triệu đồng. Con số 2 triệu đồng mỗi tháng thường dễ hình dung hơn rất nhiều so với câu “chúng mình phải tiết kiệm 24 triệu đồng”.
Bạn có thể hình dung mục tiêu tiết kiệm giống như đi một quãng đường dài. Nếu chỉ nhìn vào đích đến, bạn sẽ thấy nó khá xa. Nhưng nếu biết mỗi ngày hoặc mỗi tháng cần đi thêm bao nhiêu bước, việc đó trở nên nhẹ nhàng hơn.
Đó cũng là lúc một app tiết kiệm tiền cho cặp đôi có thể phát huy tác dụng. Ứng dụng không tự làm cho bạn giàu hơn, nhưng có thể giúp hai người nhìn thấy số tiền đã tích lũy, số tiền còn thiếu và tiến độ của mục tiêu.
Tiền bạc đôi khi trở thành vấn đề trong một mối quan hệ không phải vì hai người không có tiền, mà vì hai người có cách sử dụng tiền khác nhau. Một người nghĩ 3 triệu đồng cho một chuyến du lịch là hoàn toàn hợp lý. Người kia lại nghĩ số tiền đó nên để dành.
Một người thích chia mọi khoản 50/50. Người còn lại cho rằng ai có thu nhập cao hơn nên đóng góp nhiều hơn. Vì vậy, điều hai người cần thống nhất không chỉ là “mỗi người bỏ bao nhiêu”, mà còn là:
Ví dụ, A có thu nhập 15 triệu đồng/tháng, B có thu nhập 10 triệu đồng. Hai người muốn dành 3 triệu đồng/tháng cho mục tiêu chung.
Chia đôi thì mỗi người đóng 1,5 triệu đồng. Nhưng nếu muốn mức đóng góp phản ánh khả năng tài chính, hai người có thể chia theo tỷ lệ thu nhập. A đóng khoảng 1,8 triệu đồng và B đóng 1,2 triệu đồng. Không có cách nào đúng tuyệt đối. Điều quan trọng là cả hai thấy cách chia đó hợp lý.
Tiết kiệm hiệu quả không nhất thiết bắt đầu bằng một khoản tiền lớn. “Góp gió thành bão.” Hai người mỗi ngày cùng để dành 50.000 đồng nghe có vẻ rất nhỏ. Nhưng 50.000 đồng × 30 ngày × 2 người = 3 triệu đồng một tháng.
Tất nhiên, bạn không nhất thiết phải tiết kiệm theo ngày. Có thể chọn cách phù hợp với thời điểm nhận lương: mỗi tuần, mỗi tháng hoặc ngay khi có thu nhập. Điều quan trọng là tiền dành cho mục tiêu nên được tách khỏi tiền chi tiêu hàng ngày.
Nếu tiền du lịch vẫn nằm chung với tiền ăn uống, mua sắm và thanh toán hóa đơn, rất dễ xảy ra chuyện: “Tháng này tiêu hơi nhiều, tháng sau mình tiết kiệm bù.” Và tháng sau thường lại có một khoản cần chi khác.
Một app tiết kiệm tiền cho cặp đôi vì thế có thể hỗ trợ hai người tạo ra một “đường ray” riêng cho khoản tiền tích lũy. Khi đã đặt tiền vào đúng mục tiêu, việc giữ lại sẽ dễ hơn việc cố nhớ trong đầu.
Không có một công thức tiết kiệm phù hợp với tất cả các cặp đôi. Hai người có thu nhập, thói quen chi tiêu và mục tiêu khác nhau. Thay vì cố làm theo một khuôn mẫu, hãy bắt đầu bằng checklist dưới đây.
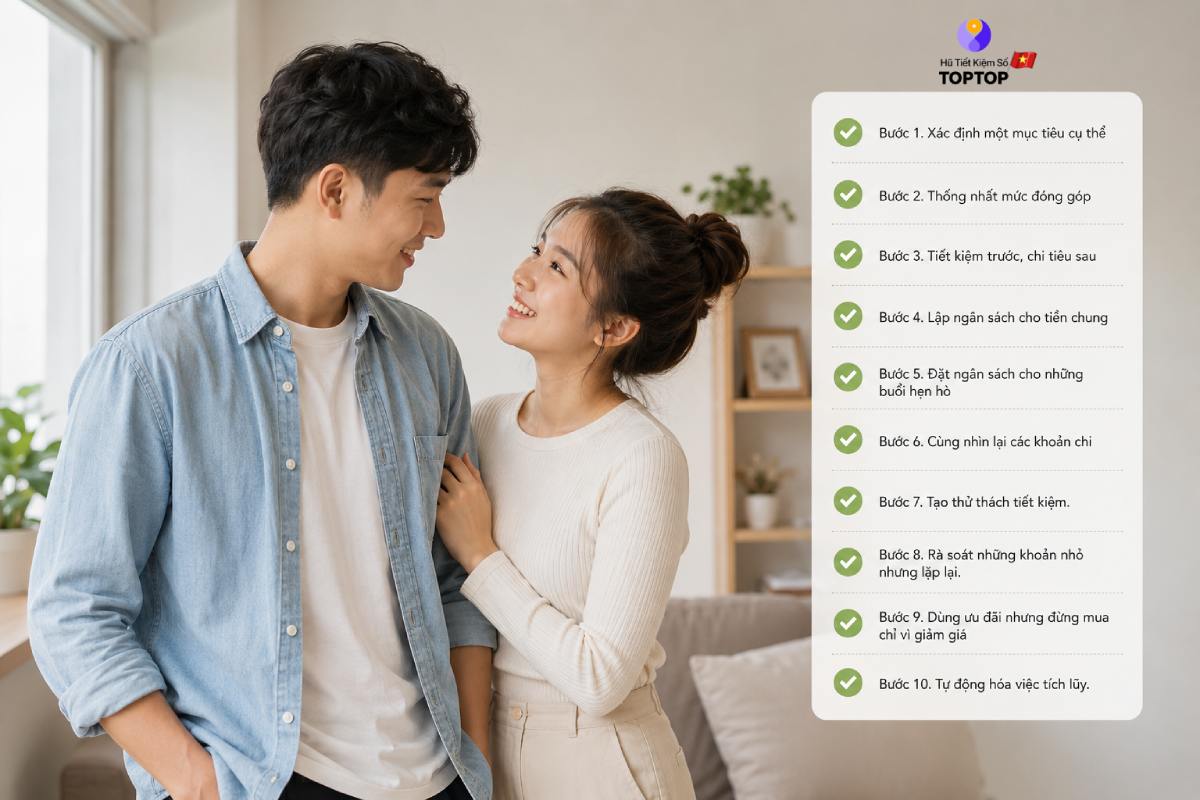
Bước 1. Xác định một mục tiêu cụ thể
Bước 2. Thống nhất mức đóng góp. Một app tiết kiệm tiền cho cặp đôi chỉ là công cụ. Hai người vẫn cần thống nhất cách đưa tiền vào mục tiêu. Có thể chia 50/50, chia theo tỷ lệ thu nhập hoặc mỗi người phụ trách một khoản chi.
Bước 3. Tiết kiệm trước, chi tiêu sau. Khi nhận lương, hãy tách phần tiết kiệm trước rồi mới dùng số tiền còn lại. Nếu chờ đến cuối tháng, rất có thể bạn sẽ tiết kiệm bằng… số dư bằng 0.
Bước 4. Lập ngân sách cho tiền chung. Có thể chia thành các nhóm:
|
Nhóm chi tiêu |
Ví dụ |
|
Sinh hoạt |
Ăn uống, đi lại |
|
Hẹn hò |
Nhà hàng, xem phim |
|
Kế hoạch chung |
Du lịch, mua sắm |
|
Tiết kiệm |
Mục tiêu dài hạn |
|
Dự phòng |
Chi phí phát sinh |
Bước 5. Đặt ngân sách cho những buổi hẹn hò. Tiết kiệm không có nghĩa là hai người phải cắt hết những niềm vui. Có thể xen kẽ một bữa ăn ngoài với một buổi nấu ăn cùng nhau, xem phim tại nhà hoặc đi dạo. Mục tiêu là chi tiêu có chủ đích, chứ không phải tiêu càng ít càng tốt.
Bước 6. Cùng nhìn lại các khoản chi. Mỗi cuối tháng, dành khoảng 15 phút để xem tiền đã đi đâu. Nếu tiền ăn ngoài tăng, tháng sau điều chỉnh. Nếu tiền tiết kiệm vượt kế hoạch, có thể tăng mục tiêu.
Bước 7. Tạo thử thách tiết kiệm. Ví dụ:
Bước 8. Rà soát những khoản nhỏ nhưng lặp lại. Một ly cà phê 30.000 đồng không phải vấn đề. Nhưng 30.000 đồng × 25 ngày đã thành 750.000 đồng. Bạn có thể đọc thêm cách tiết kiệm tiền của người Nhật để tham khảo cách hình thành thói quen tiết kiệm từ những khoản nhỏ.
Bước 9. Dùng ưu đãi nhưng đừng mua chỉ vì giảm giá. Một món hàng giảm 30% vẫn là một khoản chi nếu ban đầu bạn không cần nó.
Bước 10. Tự động hóa việc tích lũy. Nếu tháng nào cũng phải nhớ chuyển tiền, việc tiết kiệm rất dễ bị quên. Một quy trình đơn giản hơn là: Nhận thu nhập → tách tiền tiết kiệm → chi tiêu phần còn lại.
Trước khi đi vào từng ứng dụng, cần hiểu đúng một điều: không phải cả 10 app dưới đây đều có tài khoản tiết kiệm chung cho hai người. Có app mạnh về quản lý chi tiêu. Có app cho phép hai người cùng theo dõi một ví. Có app phù hợp để đặt mục tiêu. Cũng có app tập trung vào việc đưa khoản tiền nhàn rỗi sang một sản phẩm tích lũy.
Vì vậy, app phù hợp nhất phụ thuộc vào câu hỏi: Hai bạn đang cần quản lý tiền hay đang cần giữ tiền lại?
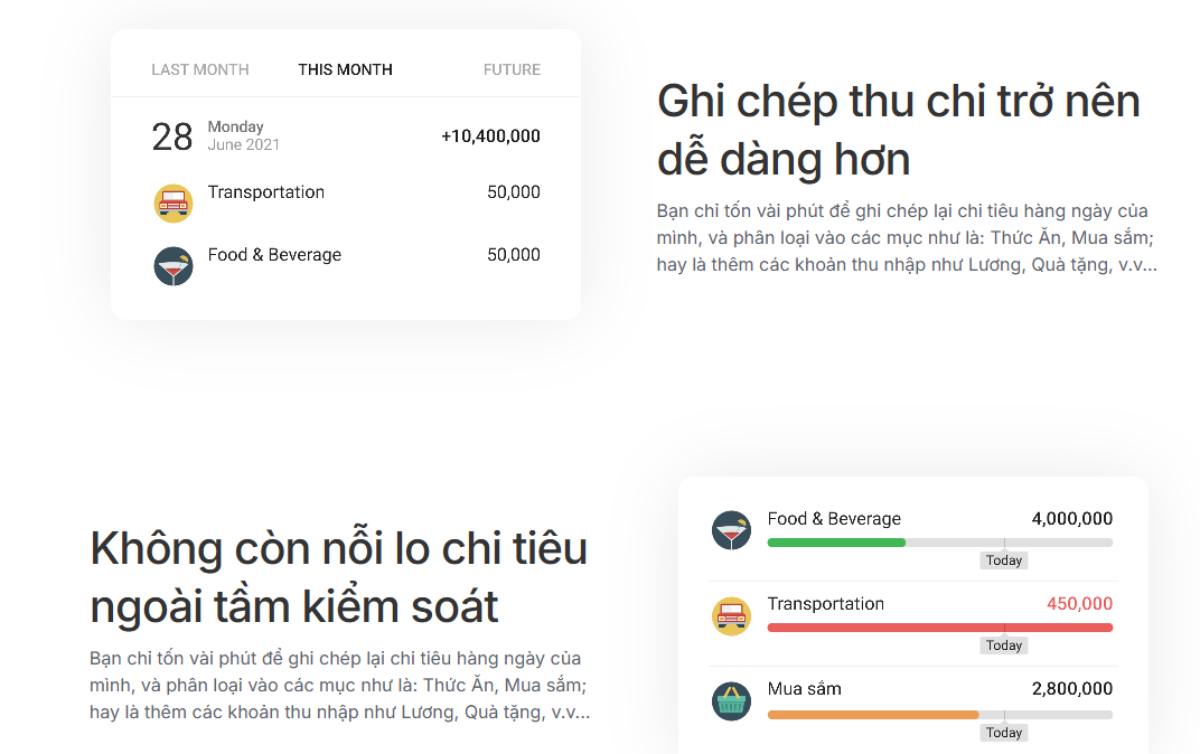
Nếu cuối tháng hai bạn thường nói câu “Ủa, tiền đâu hết rồi?”, Money Lover là một lựa chọn đáng cân nhắc. Money Lover tập trung vào ghi chép thu – chi, phân loại giao dịch, theo dõi ngân sách và tạo báo cáo trực quan. Ứng dụng cũng có tính năng nhắc các khoản thu chi định kỳ và hỗ trợ đặt mục tiêu tiết kiệm cho những dự định tương lai.
Điểm hay của Money Lover là nó bắt đầu từ câu hỏi rất cơ bản: tiền của bạn đang được dùng vào đâu? Với một cặp đôi mới tập quản lý tài chính, đây thường là bước đầu tiên nên làm trước khi nghĩ đến chuyện chọn sản phẩm sinh lời. Phù hợp với: hai người muốn kiểm soát thu – chi trước khi xây dựng kế hoạch tiết kiệm.
App tiết kiệm tiền cho cặp đôi không nhất thiết phải trực tiếp giữ tiền tiết kiệm. Đôi khi, ứng dụng tốt nhất là ứng dụng giúp bạn không tiêu hết tiền trước khi kịp tiết kiệm. Sổ thu chi MISA hiện cung cấp các tính năng ghi chép thu chi, báo cáo, theo dõi vay nợ, lập kế hoạch tiết kiệm, đặt hạn mức chi tiêu và chia sẻ dữ liệu với gia đình hoặc nhóm. Website của MISA hiện công bố hơn 2,5 triệu lượt tải và mức đánh giá 4,7/5.
Ví dụ, hai bạn có tổng thu nhập 25 triệu đồng nhưng tháng nào cũng chi khoảng 23–24 triệu. Khi ghi lại từng khoản, có thể phát hiện tiền ăn ngoài, mua sắm hoặc những khoản nhỏ đang chiếm nhiều hơn tưởng tượng. Phù hợp với: cặp đôi mới bắt đầu quản lý tài chính và muốn một công cụ đơn giản.
Nếu mục tiêu của bạn là tìm một ứng dụng để hai người cùng theo dõi tiền, Spendee là cái tên đáng chú ý. Spendee có tính năng Shared Wallet, cho phép các cặp đôi, gia đình hoặc nhóm cùng theo dõi một ví, biết ai đã chi khoản nào và tổng số tiền đã sử dụng. Tuy nhiên, Shared Wallet là tính năng trả phí; chỉ chủ ví cần gói Plus hoặc Premium, người được mời có thể sử dụng bản miễn phí.
Có một điểm cần lưu ý: hiện tại tài khoản ngân hàng không thể được chia sẻ trực tiếp trong Shared Wallet. Vì vậy, đây phù hợp hơn với việc theo dõi ví chi tiêu chung, không phải mở một tài khoản ngân hàng đồng sở hữu. Phù hợp với: cặp đôi thường xuyên ăn uống, du lịch hoặc mua sắm bằng một quỹ chung.
App tiết kiệm tiền cho cặp đôi sẽ đặc biệt hữu ích khi hai người muốn chia tiền theo từng mục tiêu. Timo có Hũ Chi Tiêu, cho phép tạo nhiều hũ theo nhu cầu. Đáng chú ý, trang chính thức của Timo có riêng lựa chọn Cặp đôi, cùng tính năng Hũ Chi Tiêu Chung không giới hạn thành viên.
Hai người có thể hình dung mỗi hũ giống như một chiếc phong bì điện tử. Một hũ cho tiền nhà. Một hũ cho ăn uống. Một hũ cho du lịch. Timo cũng cho phép thiết lập mục tiêu tiết kiệm và tự động phân bổ tiền theo kế hoạch.
Phù hợp với: cặp đôi muốn quản lý tiền chung theo từng mục đích và theo dõi đóng góp rõ ràng.
Có những cặp đôi không gặp vấn đề ở khả năng kiếm tiền mà ở việc tiêu tiền quá nhanh. TNEX có tính năng quản lý chi tiêu cho phép người dùng đặt hạn mức và theo dõi chi tiêu theo ngày, tháng. Tài liệu hướng dẫn của TNEX cho biết người dùng có thể thiết lập hạn mức chi tiêu tối đa theo ngày dựa trên lịch sử giao dịch.
Đáng chú ý hơn, TNEX còn có Hũ Tích Lũy, nơi người dùng có thể đặt tên mục tiêu, số tiền và thời gian cần đạt. Tài liệu hướng dẫn hiện công bố mức nạp ban đầu tối thiểu 50.000 đồng cho hũ. Phù hợp với: cặp đôi muốn vừa kiểm soát chi tiêu vừa hình thành mục tiêu tích lũy.
MoMo là một trong những app tiết kiệm tiền cho cặp đôi phù hợp với một tình huống rất đời thường: bạn không muốn cài thêm quá nhiều ứng dụng.
Trong hệ sinh thái MoMo hiện có Túi Thần Tài, cho phép người dùng bắt đầu từ khoản tiền nhỏ, nhận tiền lời theo ngày và rút tiền khi cần. Theo thông tin MoMo đang công bố, Túi Thần Tài là sản phẩm hợp tác kinh doanh của Finsight; phần vốn được TVAM quản lý đầu tư và Vietcombank lưu ký. MoMo cũng nêu rõ đây là sản phẩm có rủi ro tài chính và người dùng cần đọc thông tin trước khi quyết định.
Điểm phù hợp với người có nhu cầu tích lũy ngắn hạn là khả năng vừa để tiền nhàn rỗi, vừa sử dụng tiền cho các nhu cầu thanh toán theo điều kiện sản phẩm. Phù hợp với: người đã sử dụng MoMo thường xuyên và muốn tận dụng hệ sinh thái tài chính có sẵn.
Finhay phù hợp với nhóm người đã có một khoản tiền dự phòng và muốn tìm hiểu thêm về các sản phẩm tài chính. Nền tảng hiện cung cấp các sản phẩm tích lũy và đầu tư; trong năm 2026, Finhay tiếp tục giới thiệu các gói tích lũy và nhiều sản phẩm tài chính khác.
Nhưng ở đây cần phân biệt rõ:
Vì vậy, nếu hai người đang dành dụm tiền cưới trong 6 tháng tới, đừng vội xem một sản phẩm đầu tư là lựa chọn thay thế cho khoản tiền cần chắc chắn sử dụng trong tương lai gần.
Phù hợp với: cặp đôi đã có nền tảng quản lý tiền và muốn tìm hiểu thêm về đầu tư.
Wallet là một trường hợp khá thú vị, cũng là một app tiết kiệm tiền cho cặp đôi. Wallet là ứng dụng không phải ngân hàng và không giữ tiền của người dùng. Nó là công cụ theo dõi, lập ngân sách và lập kế hoạch tài chính.
Wallet có tính năng Group Sharing, cho phép chia sẻ tài chính với người yêu, bạn bè hoặc thành viên gia đình. Người dùng cũng có thể tạo ngân sách riêng cho tiền nhà, chi tiêu chung, giải trí hoặc khoản dự phòng.
Điều này khiến Wallet phù hợp với những cặp đôi muốn nhìn tài chính ở mức chi tiết hơn thay vì chỉ ghi “tháng này tiêu 10 triệu”.
Phù hợp với: cặp đôi đã có thói quen quản lý tài chính và muốn phân tích sâu hơn.
Money Manager của Realbyte là ứng dụng quản lý thu – chi khá phổ biến trên các kho ứng dụng. Google Play hiện ghi nhận hơn 10 triệu lượt tải và khoảng 460.000 lượt đánh giá cho phiên bản được cung cấp trên nền tảng này.
Cách dùng tương đối trực tiếp: ghi lại giao dịch, phân loại khoản chi, theo dõi số liệu theo ngày, tuần hoặc tháng.
Ví dụ, mỗi khi một người trả tiền ăn tối, có thể ghi lại khoản chi đó. Cuối tháng, hai người nhìn vào tổng tiền ăn uống thay vì tranh luận bằng cảm giác rằng “hình như tháng này mình ăn ngoài hơi nhiều”.
Phù hợp với: cặp đôi thích tự ghi chép và muốn kiểm soát từng khoản chi.
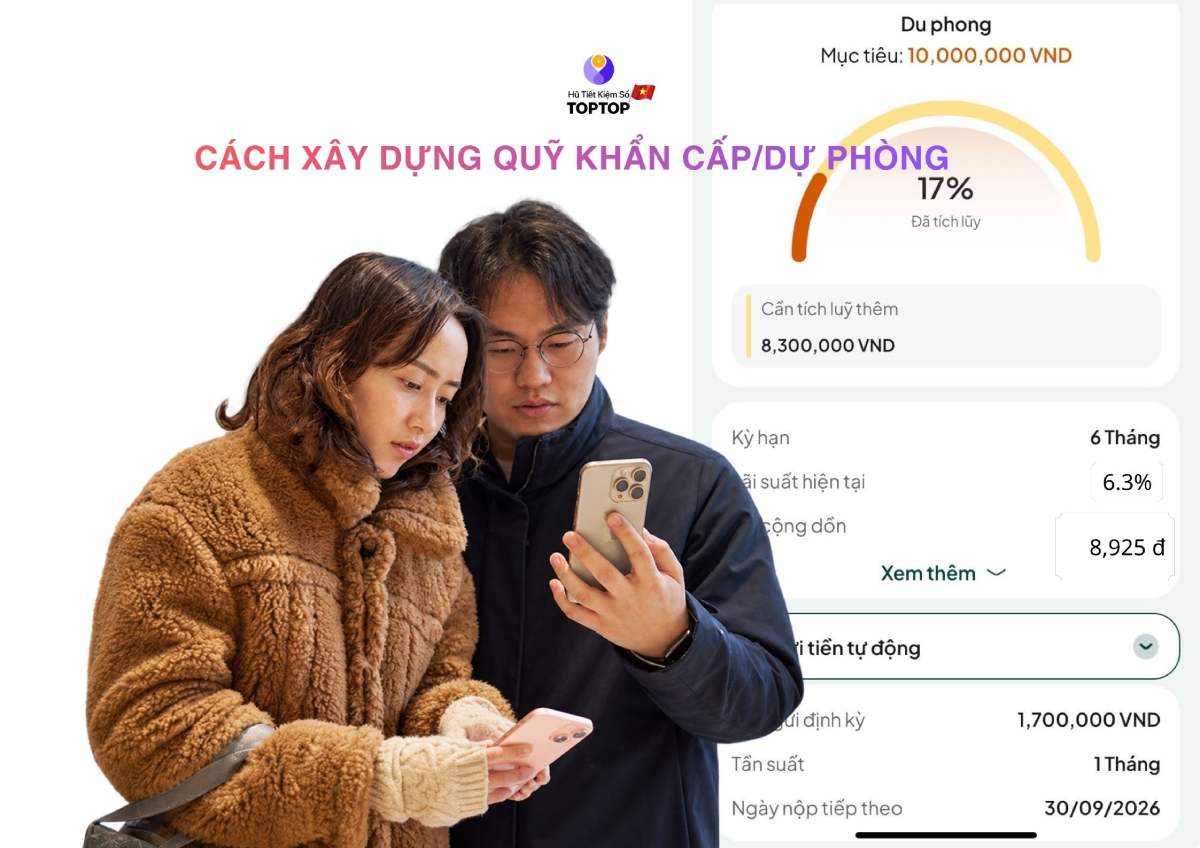
Nếu 9 ứng dụng trên chủ yếu giúp bạn nhìn và quản lý tiền, TopTop là app tiết kiệm tiền cho cặp đôi tập trung nhiều hơn vào câu chuyện đưa tiền vào một khoản tích lũy riêng, có tính năng Quỹ nhóm từ 2 người trở lên theo dõi minh bạch.
TopTop hiện cung cấp Hũ Tiết Kiệm Số với các lựa chọn không kỳ hạn và có kỳ hạn. Trang sản phẩm đang công bố mức bắt đầu từ 50.000 đồng, gói không kỳ hạn 6,3%/năm và nhiều gói kỳ hạn khác với mức sinh lời cao hơn; mức cụ thể và điều kiện áp dụng cần được kiểm tra tại thời điểm mở sản phẩm.
TopTop cũng công bố các tính năng như theo dõi tài sản, nhận lãi hàng ngày, lịch sử giao dịch, nạp tiền qua QR/chuyển khoản và nhiều lựa chọn thời hạn. Điểm này phù hợp với một tình huống rất quen thuộc.
Hai người đã thống nhất mỗi tháng để dành 2 triệu đồng cho chuyến du lịch. Nếu vẫn để khoản tiền đó trong tài khoản thanh toán, cuối tháng rất dễ có thêm một lý do để sử dụng. Thay vào đó, hai người có thể chủ động tách phần tiền dành cho mục tiêu sang một sản phẩm tích lũy phù hợp.
Trước khi bắt đầu tiết kiệm chung, hai người nên thống nhất mục đích sử dụng, mức đóng góp, quyền sở hữu khoản tiền và một khoản tiền riêng cho mỗi người. Những nguyên tắc cần thống nhất trước khi gửi tiền vào app tiết kiệm tiền cho cặp đôi nên thống nhất tiền này thuộc ai, thống nhất mục đích sử dụng là gì, không biến tiết kiệm thành áp lực, luôn có khoản cá nhân riêng để tự chủ tài chính.
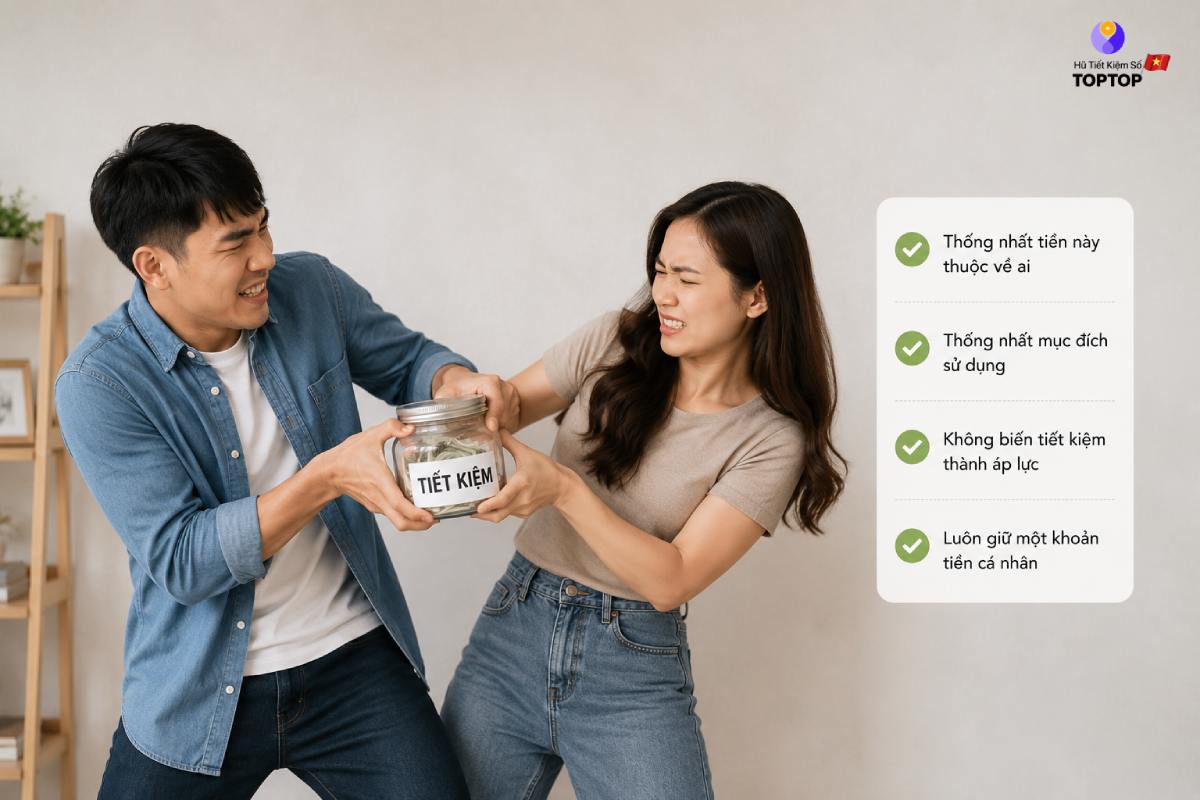
Nếu hai người chưa kết hôn, việc cùng góp tiền vào một mục tiêu cần được trao đổi rõ ràng. Ví dụ, hai người cùng góp 2 triệu đồng mỗi tháng để có 24 triệu đồng đi du lịch. Nếu sau 6 tháng mối quan hệ thay đổi, hai người cần biết khoản tiền được xử lý thế nào. Nói chuyện rõ ràng về tiền không phải là thiếu lãng mạn. Ngược lại, sự rõ ràng giúp cả hai tránh những hiểu lầm không đáng có.
Một khoản dành cho du lịch không nên tự động chuyển thành tiền mua điện thoại. Nếu có nhiều mục tiêu, hãy tách riêng:
Mỗi mục tiêu có thời hạn và mức ưu tiên khác nhau.
Nếu một người đang có thu nhập thấp hơn, đừng biến số tiền đóng góp thành thước đo tình cảm. Hai người đang xây dựng một kế hoạch chung, không phải thi xem ai tiết kiệm giỏi hơn.
Đây là nguyên tắc rất đáng lưu ý. Tiền chung không nên thay thế hoàn toàn tiền riêng. Mỗi người vẫn nên có một khoản để mua thứ mình thích, gặp bạn bè, chăm sóc bản thân hoặc xử lý nhu cầu cá nhân. Khi mỗi người vẫn có một khoảng tự do tài chính, việc quản lý tiền chung thường bớt căng thẳng hơn.
Tiết kiệm cùng người mình yêu không nhất thiết phải bắt đầu bằng một kế hoạch tài chính thật lớn. Đôi khi, nó chỉ bắt đầu từ một câu rất đơn giản: “Mình cùng để dành một khoản nhé.” Hãy sử dụng app tiết kiệm tiền cho cặp đôi để mọi việc tiết kiệm trở nên dễ dàng hơn, minh bạch và thông minh hơn.
Có thể tháng đầu tiên chỉ là 500.000 đồng. Tháng sau là 1 triệu đồng. Rồi 2 triệu đồng. Điều quan trọng không nằm ở việc hai người bắt đầu với bao nhiêu, mà là biết mình đang tiết kiệm cho điều gì và có cùng nghiêm túc với mục tiêu đó hay không.
Theo dõi TopTop để cập nhật các thay đổi về chính sách thuế, bảo hiểm, tiền lương và những quy định tài chính cá nhân mới khi cơ quan có thẩm quyền công bố.