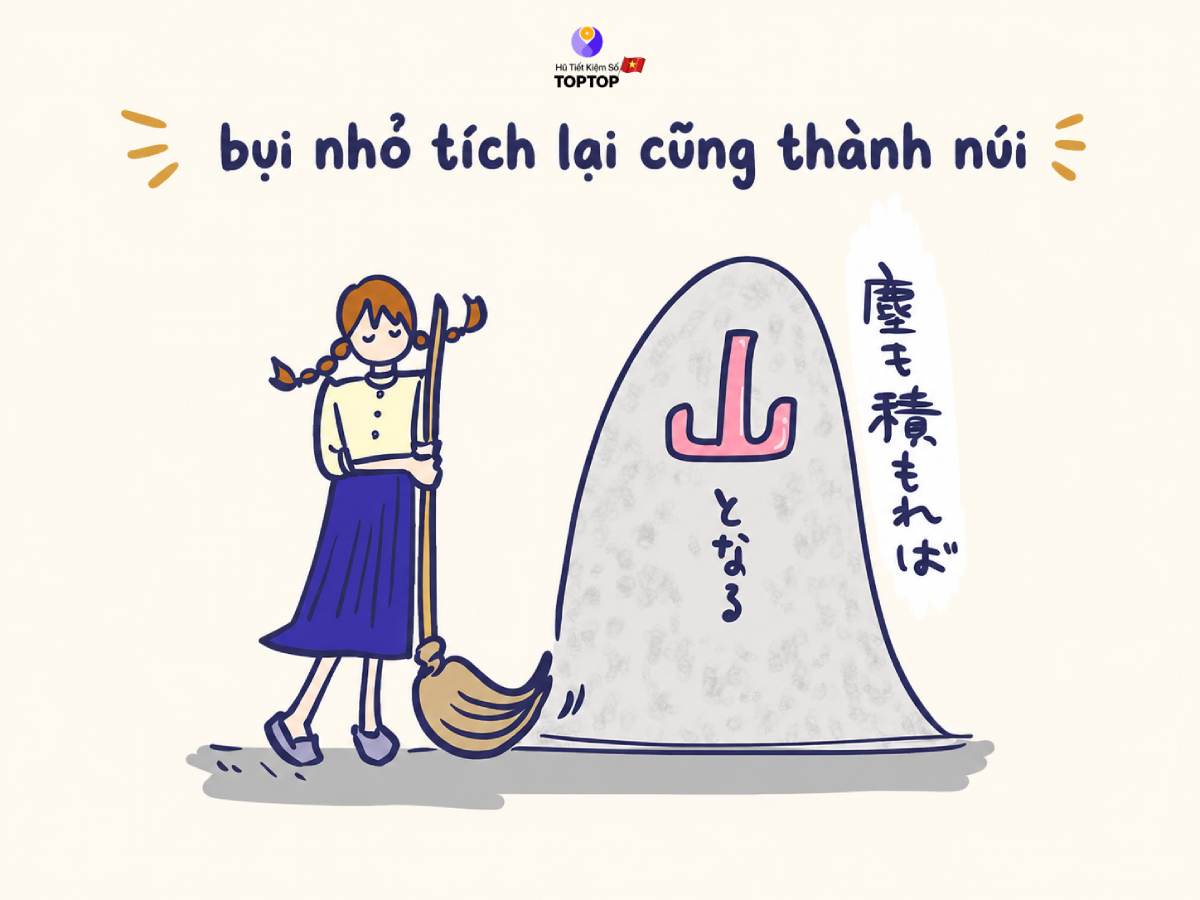
Người Nhật có câu “bụi nhỏ tích lại cũng thành núi”, cách tiết kiệm tiền của người Nhật dựa trên những ý nghĩa tích cực mà không quá dè sẻn.
Cách tiết kiệm tiền của người Nhật không nằm ở chuyện phải sống thật dè sẻn. Nó bắt đầu từ một câu hỏi đơn giản hơn: “Tiền của mình đang được dùng cho điều gì?” Nếu bạn cũng đang muốn dành dụm đều đặn hơn, hãy cùng Hà bắt đầu từ kakeibo là gì – một cách ghi chép và nhìn lại chuyện tiền bạc đã tồn tại ở Nhật Bản từ lâu.
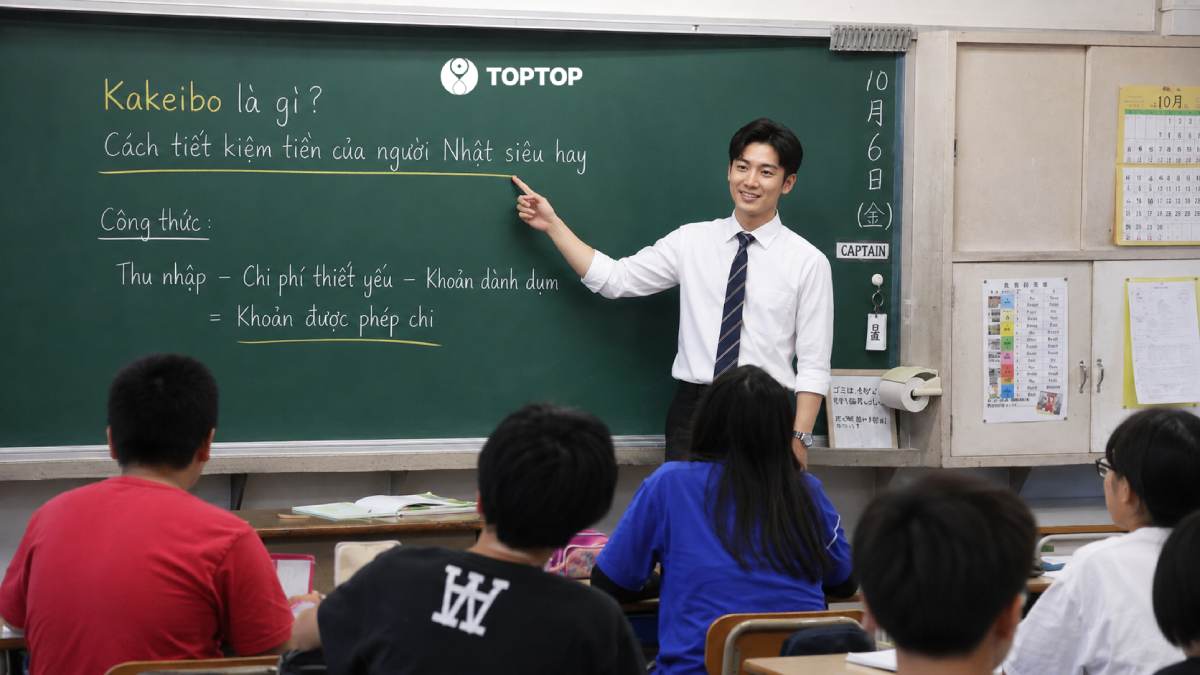
Nếu muốn hiểu đơn giản kakeibo là gì, bạn có thể hình dung đây là một cuộc trò chuyện hàng tháng giữa mình và chính mình về tiền.
Khi bắt đầu một tháng, bạn xác định mình có bao nhiêu tiền, cần dành cho những khoản nào và muốn để dành bao nhiêu. Trong tháng, bạn ghi lại những khoản đã chi. Cuối tháng, thay vì chỉ xem còn bao nhiêu tiền, bạn nhìn lại cách mình đã sử dụng số tiền đó.
Phương pháp Kakeibo là một cách quản lý chi tiêu của người Nhật dựa trên việc ghi chép, nhìn lại và chủ động quyết định mình muốn dùng tiền vào đâu. Đây cũng là một phần quan trọng trong cách tiết kiệm tiền của người Nhật, bởi mục tiêu không chỉ là “chi ít hơn” mà là chi tiêu có ý thức hơn.
Kakeibo thường được hiểu là “sổ chi tiêu gia đình”. Thay vì đợi đến cuối tháng mới nhìn vào số dư rồi tự hỏi tiền đã đi đâu, bạn ghi lại các khoản thu – chi trong quá trình sử dụng tiền và dành thời gian nhìn lại chúng.
Điều Hà thích ở phương pháp này là nó không bắt chúng ta phải sống thật khắt khe.
Bạn vẫn có thể đi ăn cùng bạn bè, mua một món đồ mình thích hay dành tiền cho một chuyến đi. Chỉ khác ở chỗ, trước khi chi, bạn hiểu khoản tiền đó đang phục vụ cho điều gì. Và sau khi chi, bạn đủ bình tĩnh để nhìn lại xem lựa chọn ấy có thực sự đáng hay không.
Người Nhật có câu “塵も積もれば山となる” (Chiri mo tsumoreba yama to naru), có thể hiểu là “bụi nhỏ tích lại cũng thành núi”. Người Việt mình cũng có một cách nói rất gần gũi: “Kiến tha lâu đầy tổ.”
Tiền tiết kiệm đôi khi cũng giống như vậy. Một vài chục nghìn đồng có vẻ chẳng đáng bao nhiêu. Nhưng nếu tháng nào cũng dành dụm được một khoản nhỏ, sau một năm, con số ấy đã trở thành một khoản tiền đủ để mình làm được một việc quan trọng.
Kakeibo thường xoay quanh 4 câu hỏi:
Bốn câu hỏi nghe khá đơn giản. Nhưng nếu thật sự ngồi xuống trả lời mỗi tháng, bạn sẽ bắt đầu nhìn thấy những khoản chi mà bình thường mình rất dễ bỏ qua.
Có thể là vài lần gọi đồ ăn vì ngại nấu. Một vài gói dịch vụ đăng ký rồi quên mất. Những món đồ mua vì đang giảm giá nhưng sau đó nằm yên trong tủ. Kakeibo không bảo bạn rằng những khoản chi ấy đều sai. Nó chỉ giúp bạn nhìn thấy chúng rõ hơn.
Kakeibo phù hợp với những người thường có cảm giác “không biết tiền đi đâu”, người muốn bắt đầu tiết kiệm nhưng chưa duy trì được, hoặc những gia đình muốn cùng nhau nhìn lại cách sử dụng tiền mỗi tháng.
Đặc biệt, nếu thu nhập chưa cao, bạn càng không cần nghĩ rằng mình phải có nhiều tiền mới bắt đầu quản lý tài chính. Một người nhận 8 triệu đồng mỗi tháng vẫn có thể ghi chép. Người nhận 15 triệu hay 30 triệu cũng vậy. Thậm chí với người thu nhập thấp, việc biết rõ từng khoản tiền đi đâu đôi khi còn quan trọng hơn việc cố gắng tiết kiệm một con số thật lớn.
Bạn không cần bắt đầu bằng 20% hay 30% thu nhập nếu điều đó khiến cuộc sống trở nên quá chật vật. Có tháng chỉ dành dụm được 300.000 đồng, thậm chí 100.000 đồng, cũng không sao. Điều quan trọng là bạn bắt đầu hình thành một thói quen.
Đừng biến sổ chi tiêu thành một cuốn sổ để tự trách mình. Nếu tháng này bạn chi quá tay, hãy coi đó là thông tin để điều chỉnh cho tháng sau. Đừng vì một tháng không đạt mục tiêu mà bỏ luôn kế hoạch.
Bạn cũng không nhất thiết phải ghi từng khoản chi đến mức mất nhiều thời gian. Một cuốn sổ nhỏ, bảng tính hoặc ứng dụng điện thoại đều có thể trở thành “Kakeibo” của riêng bạn. Mục tiêu cuối cùng không phải là có một bảng chi tiêu thật đẹp. Mục tiêu là hiểu tiền của mình hơn một chút sau mỗi tháng.
Nếu tóm gọn cách tiết kiệm tiền của người Nhật thành những thói quen dễ áp dụng tại Việt Nam, Hà sẽ bắt đầu từ 8 việc: ghi chép thu – chi, trì hoãn những quyết định mua sắm chưa cần thiết, cải thiện từng khoản nhỏ, hạn chế lãng phí, lập ngân sách trước mỗi tháng, kiểm soát chi phí ăn uống, sử dụng các nguồn lực trong gia đình có ý thức và tách khoản dành dụm ngay khi nhận thu nhập.
Nghe không có gì quá “cao siêu”. Và có lẽ chính điều đó mới khiến những thói quen này đáng để thử.
Có một điều khá thú vị: muốn tiết kiệm, đôi khi việc đầu tiên không phải là cắt giảm, mà là nhìn. Bạn thử ghi lại toàn bộ khoản chi trong một tuần. Không cần thay đổi gì cả. Chỉ ghi.
Một ly cà phê 45.000 đồng. Một bữa trưa 70.000 đồng. Tiền xe, tiền mua đồ dùng, một đơn hàng trực tuyến, một khoản chuyển cho gia đình. Sau một tuần, bạn có thể bất ngờ vì những khoản nhỏ cộng lại không hề nhỏ.
Đó là lý do cách quản lý chi tiêu theo Kakeibo bắt đầu bằng việc ghi chép và nhìn lại. Khi đã biết tiền đang đi đâu, bạn mới biết khoản nào thực sự cần thiết, khoản nào có thể điều chỉnh.
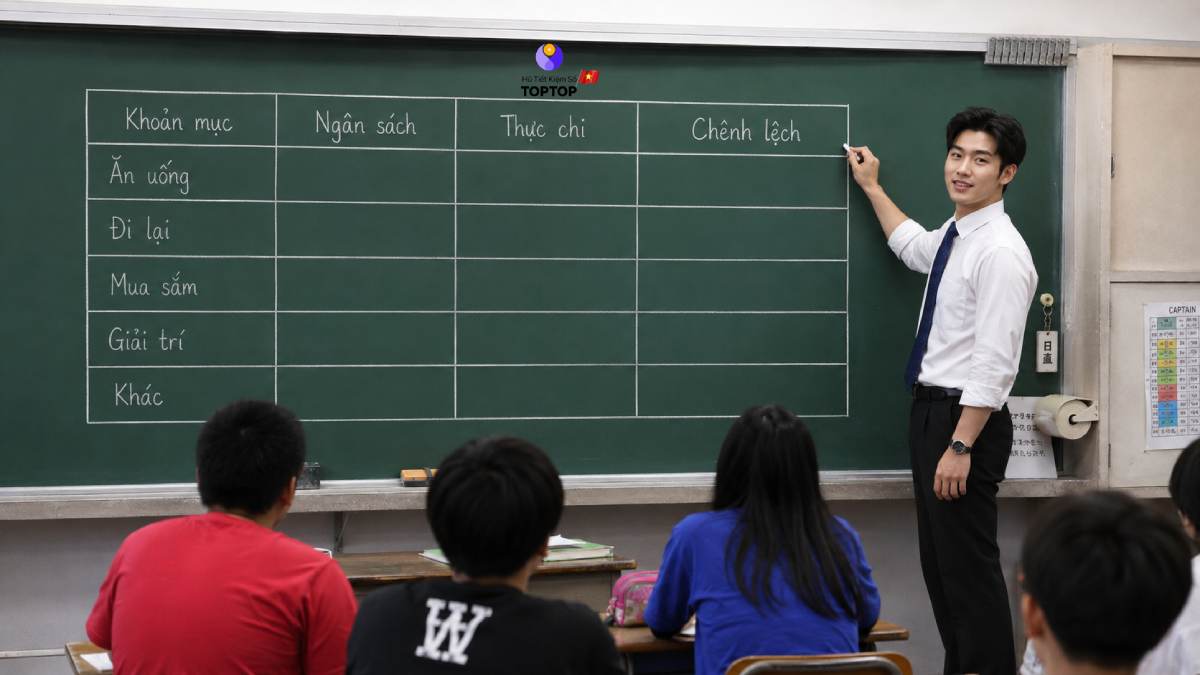
Bạn có thể bắt đầu bằng một bảng rất đơn giản, hãy thử copy bảng này về và điền theo tuần chi tiêu của bạn nhé:
|
Khoản mục |
Ngân sách |
Thực chi |
Chênh lệch |
|
Ăn uống |
|||
|
Đi lại |
|||
|
Mua sắm |
|||
|
Giải trí |
|||
|
Khác |
Cuối tháng, đừng chỉ nhìn vào cột “chênh lệch”. Hãy tự hỏi: Khoản nào khiến mình thấy đáng tiền nhất? Khoản nào nếu được quay lại, mình sẽ cân nhắc trước khi chi? Đó mới là phần có giá trị của Kakeibo.
Và nếu bạn muốn hiểu sâu hơn về việc dành dụm và tạo ra những khoản tiền cho mục tiêu dài hạn, có thể đọc thêm về tích lũy là gì. Tiết kiệm giúp bạn giữ lại một phần thu nhập; tích lũy là cách biến những khoản nhỏ ấy thành một mục tiêu rõ ràng hơn.
Có những món đồ chúng ta muốn mua ngay lúc nhìn thấy. Một chiếc áo đang giảm giá. Một chiếc máy pha cà phê mới. Một món đồ gia dụng nhìn rất tiện. Một đơn hàng được thêm vào giỏ chỉ vì “mua hôm nay rẻ hơn”. Nhưng cảm giác muốn mua thường mạnh nhất ở thời điểm chúng ta vừa nhìn thấy món đồ.
Vì vậy, hãy thử đợi một khoảng thời gian trước khi thanh toán. Với món đồ nhỏ, bạn có thể thử quy tắc 24 giờ. Với một khoản mua sắm lớn hơn, hãy cho mình 72 giờ để suy nghĩ. Trong khoảng thời gian ấy, tự hỏi:
Đôi khi sau 24 giờ, bạn vẫn muốn mua. Vậy thì cứ mua, nếu nó nằm trong khả năng tài chính của mình. Tiết kiệm không có nghĩa là từ chối mọi niềm vui. Tiết kiệm là để những niềm vui mình lựa chọn thực sự đáng với số tiền đã bỏ ra.
Người Nhật có một khái niệm rất quen thuộc là Kaizen – cải tiến từng bước nhỏ. Nếu áp dụng tinh thần này vào tiền bạc, bạn không cần thức dậy vào ngày đầu tháng và quyết tâm cắt một nửa mọi khoản chi.
Một tháng nhìn chưa thấy nhiều. Nhưng nếu duy trì được cả năm, đó là 6 triệu đồng. Đó chính là tinh thần “tích tiểu thành đại” mà người Việt mình vẫn thường nói. Hà nghĩ đây là một trong những điều đáng học nhất trong cách tiết kiệm tiền của người Nhật: đừng chờ đến khi có thật nhiều tiền mới bắt đầu. Hãy bắt đầu từ khoản mà hiện tại bạn có thể làm được.
Mottainai thường được nhắc đến khi nói về việc trân trọng đồ vật và hạn chế lãng phí. Nhưng nếu nhìn dưới góc độ tài chính cá nhân, tinh thần ấy còn có một ý nghĩa rất gần gũi: đừng để những gì mình đã bỏ tiền ra mua trở thành thứ không được sử dụng.
Có những người rất chăm chỉ săn khuyến mãi nhưng cuối tháng lại nhận ra mình đã mua nhiều hơn dự định. Một món hàng giảm 30% không đồng nghĩa với việc bạn đã tiết kiệm 30% nếu ban đầu bạn không cần mua nó.
Người Việt có câu “Của bền tại người”. Với tiền cũng vậy. Không phải cứ mua rẻ là tiết kiệm. Biết sử dụng đúng thứ mình đã mua, đúng lúc và đúng nhu cầu, đôi khi mới là cách giữ tiền bền nhất.
Một thay đổi nhỏ nhưng Hà thấy rất đáng thử là đừng đợi đến cuối tháng mới xem mình còn bao nhiêu tiền để tiết kiệm. Hãy dành dụm trước một khoản phù hợp ngay từ đầu. Đây cũng là điểm rất đáng học trong cách tiết kiệm tiền của người Nhật: thay vì chờ xem cuối tháng còn lại bao nhiêu, mình chủ động quyết định ngay từ đầu số tiền nào sẽ dành cho tương lai.
Bạn có thể hình dung đơn giản:
Thu nhập – Chi phí thiết yếu – Khoản dành dụm = Khoản được phép chi
Thay vì:
Thu nhập – Chi tiêu = Phần tiền còn lại để tiết kiệm
Hai cách này nghe khá giống nhau, nhưng cảm giác khi thực hiện rất khác. Ở cách thứ hai, tiền tiết kiệm thường là phần còn lại. Mà cuộc sống thì tháng nào cũng có lý do để dùng hết phần còn lại ấy.
Vì vậy, khi lập kế hoạch cho mỗi tháng, hãy coi khoản dành dụm cũng là một mục tiêu cần được ưu tiên, bên cạnh tiền nhà, tiền ăn hay các khoản sinh hoạt. Nếu bạn đang xây dựng một mục tiêu cụ thể, chẳng hạn chuẩn bị tiền cho Tết, việc chia nhỏ số tiền cần có theo từng tháng cũng sẽ nhẹ nhàng hơn rất nhiều. Bạn có thể tham khảo thêm kế hoạch tích lũy cho Tết để hình dung cách bắt đầu.
Ăn uống là một khoản rất dễ “trôi” khỏi ngân sách. Không phải vì một bữa ăn quá đắt. Mà vì chúng ta ăn mỗi ngày. Một bữa sáng mua ngoài. Một ly nước chiều. Một lần gọi đồ ăn vì hôm nay về muộn. Một bữa cuối tuần vì cả nhà muốn đổi món.
Hà không nghĩ rằng tiết kiệm tiền có nghĩa là phải bỏ hết những bữa ăn mình thích. Thay vào đó, hãy thử lập thực đơn đơn giản cho vài ngày, mua thực phẩm vừa đủ và tận dụng những gì đang có trong nhà trước khi mua thêm.
Ví dụ, nếu ngân sách ăn uống của một người là 3 triệu đồng mỗi tháng, bạn có thể chia trước thành khoản ăn uống hàng ngày, một phần cho những bữa ăn ngoài và một khoản nhỏ cho những dịp phát sinh.
Như vậy, khi đi ăn cùng bạn bè, bạn không cần ngồi tính từng đồng. Bạn chỉ cần biết khoản chi ấy đang nằm trong phần ngân sách mình đã dành cho nó. Tiết kiệm mà vẫn được ăn ngon, gặp gỡ mọi người và tận hưởng cuộc sống – như vậy mới là một kế hoạch có thể đi lâu dài.
Có những khoản tiền không tạo cảm giác “mình vừa tiêu tiền”, nhưng vẫn xuất hiện đều đặn trong cuộc sống. Tiền điện, tiền nước, chi phí di chuyển, phí dịch vụ, những gói đăng ký định kỳ… Bạn không cần biến việc tiết kiệm thành một cuộc kiểm soát căng thẳng trong gia đình. Chỉ cần tạo vài thói quen nhỏ:
|
Khoản chi |
Thói quen có thể thử |
Mức tiết kiệm |
|
Điện |
Tắt thiết bị khi không sử dụng |
Tùy mức tiêu thụ |
|
Ăn uống |
Lên thực đơn và mua vừa đủ |
Tùy ngân sách |
|
Mua sắm |
Lập danh sách trước khi mua |
Tùy nhu cầu |
|
Di chuyển |
Kết hợp các phương tiện phù hợp |
Tùy lịch trình |
|
Dịch vụ |
Rà soát các khoản đăng ký định kỳ |
Tùy số lượng dịch vụ |
Đừng đặt mục tiêu rằng tháng này nhất định phải giảm được bao nhiêu tiền. Chỉ cần mỗi tháng tìm ra một khoản có thể sử dụng hợp lý hơn là đã tốt rồi.
Có một thời gian Hà từng nghĩ rằng muốn tiết kiệm tốt thì phải thật kỷ luật. Sau này mới nhận ra, đôi khi không phải mình thiếu kỷ luật. Chỉ là mình đang để tiền tiết kiệm đứng sau quá nhiều nhu cầu khác.
Nếu tiền vừa về tài khoản và tất cả đều nằm chung một chỗ, chúng ta rất dễ nhìn số dư ấy như số tiền mình có thể sử dụng. Vì vậy, một cách đơn giản hơn là:
Nhận thu nhập → tách khoản dành dụm → sử dụng phần còn lại cho các nhu cầu trong tháng.
Đó cũng là một điểm rất thực tế trong cách tiết kiệm tiền của người Nhật: biến việc dành dụm thành một phần của kế hoạch ngay từ đầu, thay vì phụ thuộc hoàn toàn vào việc cuối tháng mình còn dư bao nhiêu.
Ví dụ với thu nhập 15 triệu đồng, một người có thể chủ động phân bổ theo hoàn cảnh của mình:
Đây chỉ là ví dụ, không phải tỷ lệ bắt buộc. Nếu tiền thuê nhà, chi phí gia đình hoặc các khoản cố định của bạn cao hơn, tỷ lệ hoàn toàn có thể khác. Điều quan trọng là khoản tiền dành cho mục tiêu nên được tách ra trước khi nó vô tình trở thành tiền chi tiêu.
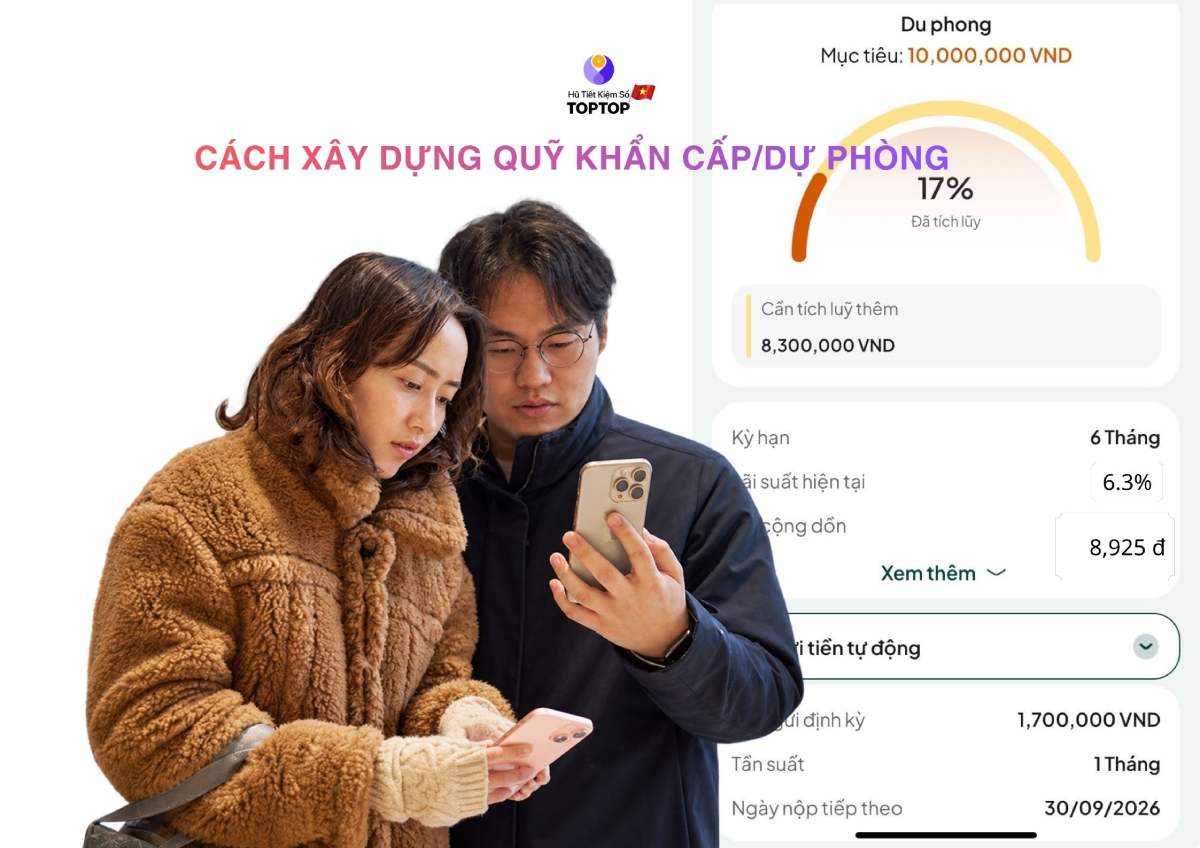
Nếu bạn không muốn mỗi tháng đều phải nhớ chuyển tiền thủ công, có thể cân nhắc một hình thức tích lũy tự động để việc dành dụm trở thành một phần trong kế hoạch tài chính thường xuyên của mình.
Điều Hà muốn nhấn mạnh ở đây là: chúng ta học tinh thần, chứ không cần sao chép nguyên xi cách sống của một đất nước khác.
Một gia đình ở Việt Nam có thể có cha mẹ lớn tuổi cần chăm sóc. Một người trẻ có thể đang thuê nhà và trả nhiều khoản cố định. Có người thu nhập theo tháng, có người làm tự do và thu nhập thay đổi liên tục. Vì vậy, một kế hoạch tốt là kế hoạch vừa với cuộc sống của mình.
Nếu đọc đến đây và bạn vẫn chưa biết nên bắt đầu từ đâu, đừng bắt đầu bằng một kế hoạch thật lớn.
Hãy thử 7 ngày.
|
Ngày |
Việc cần làm |
|
Ngày 1 |
Ghi lại toàn bộ khoản chi trong ngày |
|
Ngày 2 |
Hủy hoặc tạm dừng một khoản chi không cần thiết |
|
Ngày 3 |
Không mua món đồ nào ngoài danh sách đã chuẩn bị |
|
Ngày 4 |
Kiểm tra các khoản đăng ký và dịch vụ định kỳ |
|
Ngày 5 |
Tự chuẩn bị ít nhất một bữa ăn thay vì mua ngoài |
|
Ngày 6 |
Chuyển một khoản nhỏ sang quỹ dành cho mục tiêu |
|
Ngày 7 |
Nhìn lại 6 ngày trước và đặt một mục tiêu nhỏ cho tháng tới |
Trong 7 ngày ấy, bạn không cần cố gắng trở thành một người hoàn toàn khác.
Sau 7 ngày, bạn không cần tiết kiệm được bao nhiêu. Điều quan trọng là bạn đã biết tiền của mình đang đi đâu.
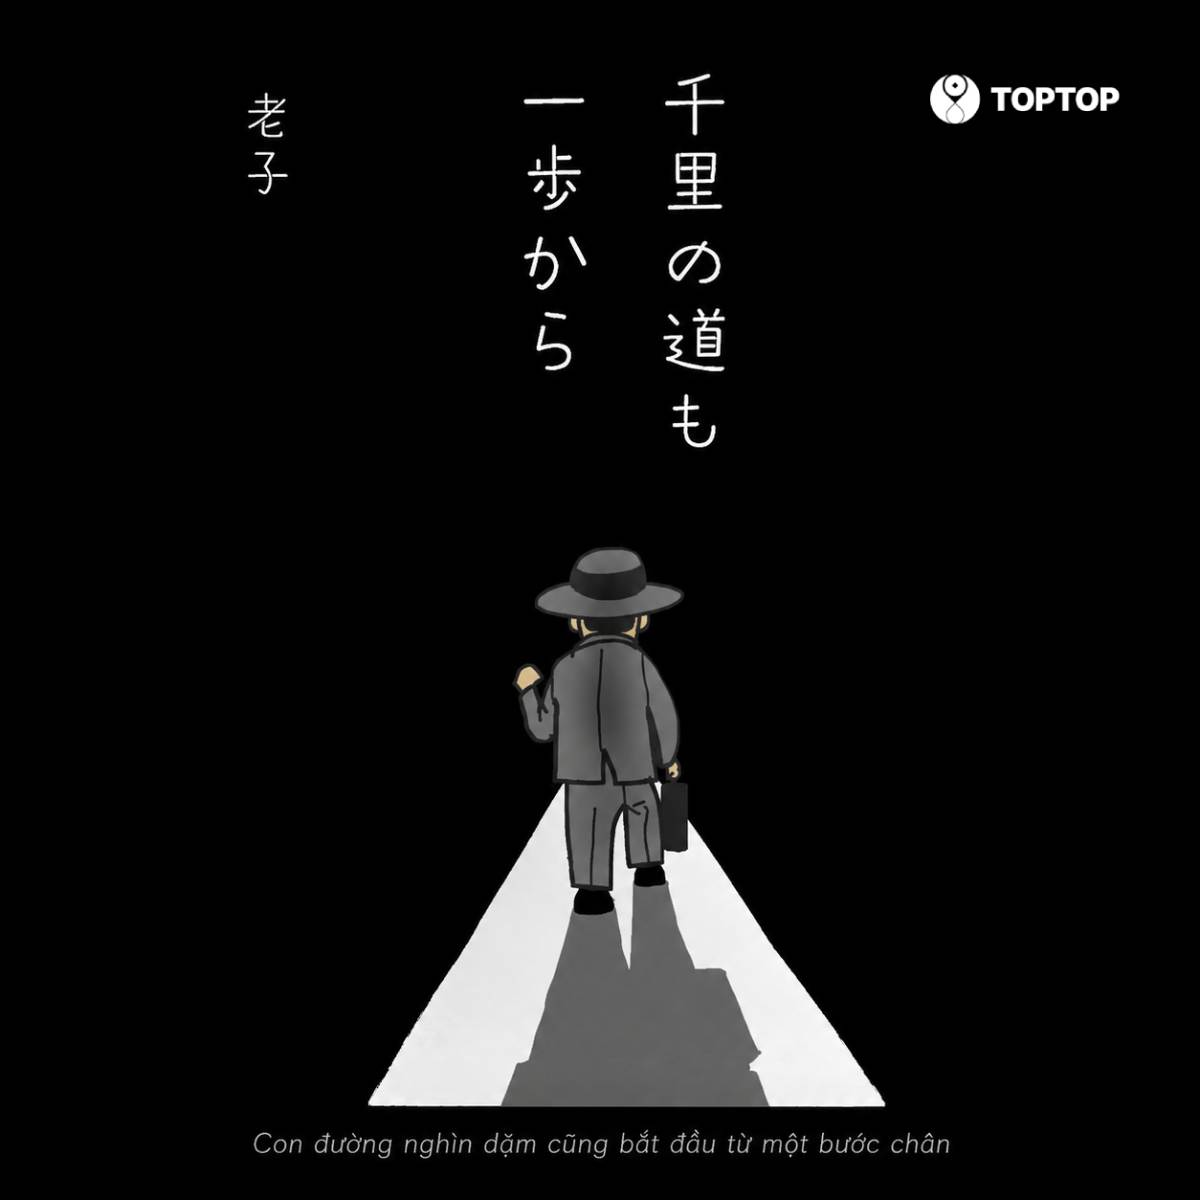
Người Nhật có câu “千里の道も一歩から” – con đường nghìn dặm cũng bắt đầu từ một bước chân. Người Việt mình cũng nói “Vạn sự khởi đầu nan” – mọi việc lớn đều có lúc bắt đầu khó khăn. Một kế hoạch tài chính cũng vậy. Bạn không cần nhìn đến con số của một năm sau ngay hôm nay. Chỉ cần nhìn xem tháng này mình có thể làm tốt hơn tháng trước một chút hay không.
Sai lầm đầu tiên là nghĩ rằng càng cắt nhiều càng tốt. Hoàn toàn không chính xác, Hà cho rằng là vậy. Nếu bạn cắt hết những khoản giúp mình nghỉ ngơi, gặp gỡ gia đình, chăm sóc bản thân, kế hoạch ấy có thể tồn tại được một tháng nhưng rất khó đi cùng bạn trong vài năm.
Sai lầm thứ hai là áp dụng máy móc một tỷ lệ tiết kiệm. Có người có thể dành 20% thu nhập. Có người hiện tại chỉ có thể dành 5%. Có người đang phải ưu tiên trả nợ hoặc xây dựng quỹ dự phòng. Không có một con số phù hợp cho tất cả.
Sai lầm thứ ba là chỉ ghi chép nhưng không đặt mục tiêu. Bạn có thể ghi rất cẩn thận rằng tháng này đã chi bao nhiêu tiền, nhưng nếu không biết mình đang dành dụm để làm gì, việc tiết kiệm rất dễ trở thành một nhiệm vụ nhàm chán.
Một khoản tiền cho chuyến du lịch cùng gia đình sẽ có cảm xúc khác với một con số vô định trong tài khoản. Một khoản dành cho quỹ dự phòng cũng vậy. Nó không chỉ là tiền. Nó là cảm giác rằng nếu một ngày xe hỏng, công việc có biến động hoặc gia đình có việc bất ngờ, mình không hoàn toàn bị động.
Sai lầm thứ tư là tiết kiệm quá nhiều nhưng không có quỹ dự phòng. Tiền dành cho mục tiêu dài hạn không nên được dùng thay cho khoản tiền cần thiết trong những tình huống bất ngờ. Hai mục tiêu này nên được nhìn nhận riêng để kế hoạch tài chính bền vững hơn. Và cuối cùng, đừng chỉ nghĩ đến việc giảm chi.
Thu nhập cũng là một phần của bài toán.
Tiết kiệm giúp bạn sử dụng tốt hơn số tiền mình đang có. Học thêm một kỹ năng, tìm cách nâng cao năng lực hoặc tạo thêm nguồn thu phù hợp có thể giúp bài toán tài chính nhẹ hơn về lâu dài.
Có một câu Hà thường tự nhắc mình: tiền dành dụm cần có một nơi để đi đến.
Nếu mỗi tháng bạn đều cố gắng để dành một khoản nhưng số tiền ấy lại nằm lẫn với tiền sinh hoạt, khả năng bạn vô tình sử dụng nó cho những khoản không nằm trong kế hoạch là khá cao.
Vì vậy, sau khi có một khoản tiền dành cho mục tiêu, bạn có thể cân nhắc cách tiết kiệm tiền của người Nhật như một gợi ý để tách khoản dành dụm khỏi tiền chi tiêu, đồng thời lựa chọn hình thức lưu giữ phù hợp với hoàn cảnh của mình.
Hãy nhìn vào bốn điều trước khi quyết định:
Với khoản tiền cần dùng trong ngắn hạn, tính thanh khoản có thể quan trọng hơn việc cố tìm một mức sinh lời cao hơn. Với khoản tiền dành cho mục tiêu dài hơn, bạn có thể cân nhắc những hình thức giúp mình tách tiền khỏi tài khoản chi tiêu hàng ngày.
Nói cách khác, tiết kiệm không có nghĩa là để tiền nằm yên và cũng không có nghĩa là chạy theo một con số sinh lời nào đó. Điều quan trọng là tiền được đặt vào một kế hoạch phù hợp với mục tiêu và khả năng sử dụng của bạn.
Nếu bạn đã xác định được một mục tiêu cụ thể, việc tạo riêng một khoản tích lũy và tự động dành tiền theo kế hoạch có thể giúp giảm bớt việc phải “nhớ để tiết kiệm” mỗi tháng.
Cách tiết kiệm tiền của người Nhật có lẽ không nằm ở việc chúng ta phải tiêu ít đến mức nào, mà ở cách mình nhìn nhận từng đồng tiền trước khi sử dụng. Từ Kakeibo, Kaizen đến tinh thần Mottainai, điểm chung vẫn là biết mình cần gì, hạn chế lãng phí và dành dụm đều đặn cho những điều thực sự quan trọng. Bạn có thể bắt đầu bằng một việc rất nhỏ hôm nay: ghi lại toàn bộ khoản chi trong ngày và chọn một khoản tiền để dành cho mục tiêu của mình. Nếu muốn biến việc dành dụm thành một thói quen đều đặn hơn, bạn có thể bắt đầu với hình thức tích lũy tự động trên TopTop. Không cần thay đổi tất cả trong một ngày. Chỉ cần bắt đầu từ một việc nhỏ, rồi kiên trì với nó thêm một ngày nữa.
Theo dõi TopTop để cập nhật các thay đổi về chính sách thuế, bảo hiểm, tiền lương và những quy định tài chính cá nhân mới khi cơ quan có thẩm quyền công bố.