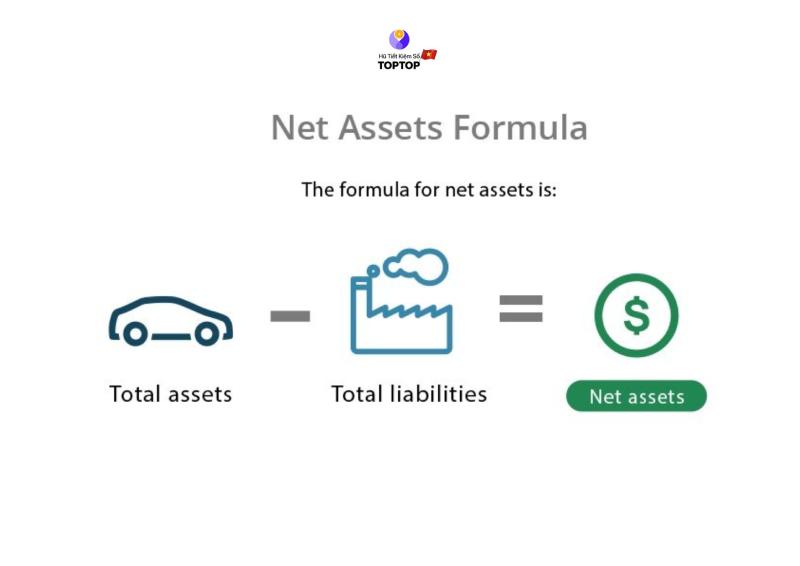
Công thức tính tài sản ròng cơ bản: Tài sản ròng = Tổng tài sản – Tổng nợ phải trả
Có một câu hỏi tôi nghĩ nhiều người chỉ thật sự nghĩ đến khi đã đi làm được vài năm: Sau từng ấy thời gian kiếm tiền, mình thực sự đang có bao nhiêu? Không phải là tháng này nhận được bao nhiêu lương. Cũng không phải trong tài khoản đang có bao nhiêu tiền. Bởi có người có vài trăm triệu tiền gửi nhưng cũng đang mang một khoản vay lớn. Có người sở hữu một căn nhà trị giá vài tỷ đồng nhưng phần lớn giá trị đó vẫn đang là tiền đi vay.
Muốn nhìn rõ hơn bức tranh tài chính của mình, có một chỉ số khá đơn giản nhưng rất đáng theo dõi: tài sản ròng. Vậy tài sản ròng là gì, tính như thế nào và làm sao để con số này tăng lên theo thời gian? Nếu bạn đang muốn quản lý tiền bạc bài bản hơn, đây là một trong những khái niệm nên hiểu từ sớm.
Hiểu một cách đơn giản, tài sản ròng là phần giá trị thực sự còn lại của bạn sau khi lấy tổng tài sản đang sở hữu trừ đi tổng các khoản nợ phải trả.
Công thức tính tài sản ròng cơ bản: Tài sản ròng = Tổng tài sản – Tổng nợ phải trả
Tôi thích cách hiểu này hơn việc chỉ nhìn vào số tiền đang có trong tài khoản. Vì tiền bạc của một gia đình không chỉ nằm trong tài khoản ngân hàng. Có thể bạn đang có tiền tiết kiệm, một ít vàng, một chiếc ô tô, căn hộ đang ở hoặc các khoản đầu tư. Nhưng đồng thời, bạn cũng có thể đang trả khoản vay mua nhà, vay mua xe hoặc còn dư nợ thẻ tín dụng. Tài sản ròng giúp chúng ta nhìn hai mặt đó cùng một lúc.
Trong tiếng Anh, tài sản ròng thường được gọi là Net Worth. Khái niệm này được sử dụng phổ biến trong quản lý tài chính cá nhân và cũng xuất hiện trong tài chính doanh nghiệp, với cách hiểu cơ bản là giá trị tài sản còn lại sau khi trừ các khoản nợ phải trả.
Bạn có thể bắt gặp thêm các thuật ngữ như Net Assets hoặc Net Asset Value (NAV) trong những bối cảnh tài chính khác nhau. Tuy nhiên, không nên mặc định rằng ba khái niệm này hoàn toàn đồng nghĩa trong mọi trường hợp. Với tài chính cá nhân, khi nói về Net Worth, cách dễ hiểu nhất vẫn là: Bạn có bao nhiêu tài sản và sau khi trả hết các khoản nợ thì còn lại bao nhiêu giá trị?
Giả sử Mai đi làm được 5 năm. Hiện tại Mai có:
Tổng tài sản của Mai là 700 triệu đồng.
Như vậy: Tài sản ròng của Mai = 700 triệu – 250 triệu = 450 triệu đồng.
Con số 450 triệu đồng mới phản ánh gần hơn phần giá trị tài chính Mai thực sự đang sở hữu sau khi tính đến các khoản nợ. Điều này cũng cho thấy một điểm khá quan trọng: tài sản ròng không phải là số tiền bạn có thể cầm về và tiêu ngay hôm nay.
Một căn nhà có thể làm tài sản ròng của bạn tăng lên, nhưng bạn không thể bán căn nhà trong vài phút để thanh toán một hóa đơn. Vì vậy, khi quản lý tài chính cá nhân, tôi thường khuyên mọi người nhìn tài sản ở hai góc độ: giá trị và khả năng sử dụng tiền.
Công thức tính tài sản ròng không phức tạp: Tài sản ròng = Tổng tài sản – Tổng nợ phải trả. Điều quan trọng hơn nằm ở việc bạn xác định những gì nên đưa vào hai vế của công thức.
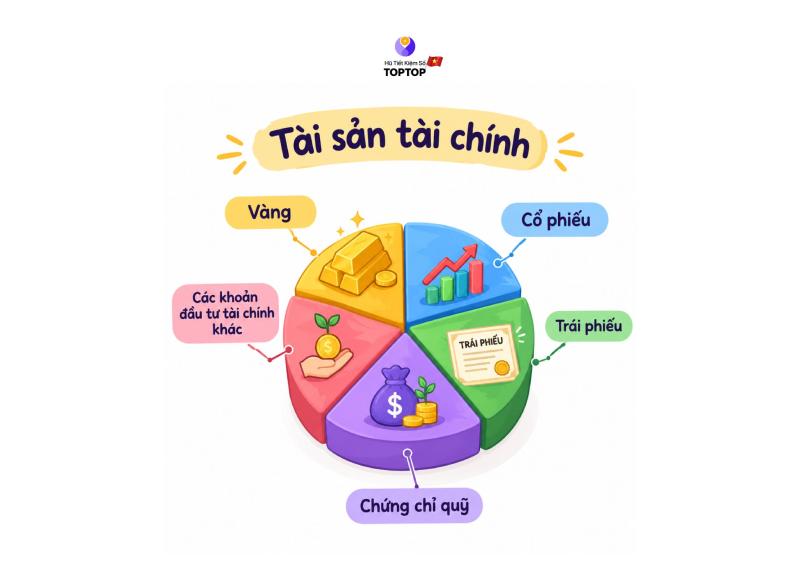
Tổng tài sản có thể bao gồm những thứ đang tạo thành giá trị tài chính mà bạn sở hữu.
Chẳng hạn:
Tiền và tiền gửi
Tài sản tài chính
Tài sản có giá trị lớn
Tuy nhiên, không nhất thiết phải cố định một con số cho tất cả tài sản. Ví dụ, giá trị cổ phiếu có thể thay đổi từng ngày. Giá vàng cũng biến động. Nhà đất có thể được định giá khác nhau tùy thời điểm và phương pháp định giá. Nếu bạn theo dõi tài sản ròng mỗi tháng, điều quan trọng là sử dụng cách định giá nhất quán để nhìn ra xu hướng thay đổi theo thời gian.
Ở phía ngược lại là các khoản bạn có nghĩa vụ phải thanh toán. Có thể bao gồm:
Ví dụ, bạn mua một căn hộ trị giá 3 tỷ đồng và hiện còn nợ ngân hàng 1 tỷ đồng. Nếu lấy giá trị căn hộ ở mức 3 tỷ đồng để tính, thì riêng căn hộ này đóng góp khoảng 2 tỷ đồng vào tài sản ròng:
3 tỷ – 1 tỷ = 2 tỷ đồng.
Đây cũng chính là câu trả lời cho câu hỏi tài sản ròng có tính nhà đất không? Có. Nhà đất có thể được tính vào tổng tài sản. Nếu bất động sản đang có khoản vay, phần dư nợ liên quan cần được tính vào tổng nợ phải trả.
Điều cần lưu ý là giá trị bất động sản nên được ước tính hợp lý và nhất quán giữa các kỳ theo dõi. Không nên tháng này định giá theo mức rất cao, tháng sau lại dùng một cách tính khác chỉ để khiến tài sản ròng trông đẹp hơn.
Giả sử một gia đình đang có:
Tổng tài sản là: 3,85 tỷ đồng.
Gia đình vẫn còn:
Tổng nợ phải trả là: 900 triệu đồng.
Vậy: Tài sản ròng = 3,85 tỷ – 900 triệu = 2,95 tỷ đồng.
Nhìn vào con số 3,85 tỷ đồng, có thể cảm giác gia đình này đang sở hữu khá nhiều tài sản. Nhưng nhìn vào con số 2,95 tỷ đồng, chúng ta có một góc nhìn khác: sau khi tính đến các khoản nợ, đây mới là phần giá trị còn lại.
Bạn không cần một bảng tính quá phức tạp. Mỗi tháng, có thể dành khoảng 10–15 phút để ghi lại:
Tổng tài sản: Tiền mặt + tiền gửi + vàng + đầu tư + bất động sản + các tài sản có giá trị khác.
Tổng nợ: Vay mua nhà + vay mua xe + thẻ tín dụng + các khoản vay khác.
Tài sản ròng: Lấy tổng tài sản trừ tổng nợ. Sau vài tháng, hãy đặt các con số cạnh nhau.
Ví dụ:
|
Thời điểm |
Tổng tài sản |
Tổng nợ |
Tài sản ròng |
|
Tháng 1 |
900 triệu |
300 triệu |
600 triệu |
|
Tháng 2 |
920 triệu |
290 triệu |
630 triệu |
|
Tháng 3 |
950 triệu |
280 triệu |
670 triệu |
|
Tháng 4 |
980 triệu |
270 triệu |
710 triệu |
Điều đáng nhìn không phải là tháng nào bạn “giàu” hơn người khác. Điều đáng nhìn là đường đi của chính mình. Nếu sau một năm, tài sản ròng tăng dần nhờ bạn tích lũy thêm, giảm bớt nợ và quản lý tài sản tốt hơn, đó là một tín hiệu tích cực.
Ba khái niệm này khá dễ nhầm với nhau.
Ví dụ:
Như vậy, không thể nhìn vào 2,3 tỷ đồng rồi kết luận đó là giá trị tài chính thực sự của bạn. Ngược lại, cũng không nên chỉ nhìn vào 300 triệu đồng tiền tiết kiệm rồi nghĩ rằng mình chỉ có 300 triệu đồng tài sản.
Hai con số trả lời hai câu hỏi khác nhau.
Đặc biệt, tài sản ròng và tiền có thể sử dụng ngay là hai chuyện khác nhau. Bạn có thể có tài sản ròng cao nhưng tiền mặt thấp. Đây là lý do bên cạnh việc xây dựng tài sản, mỗi gia đình vẫn nên có một khoản tiền dự phòng đủ thanh khoản cho những tình huống bất ngờ.
Tùy vào bối cảnh, tài sản ròng có thể được phân loại và sử dụng để đánh giá tài chính của cá nhân, doanh nghiệp hoặc các khoản đầu tư.
Đây là cách gần gũi nhất với cuộc sống hàng ngày. Bạn cộng giá trị những tài sản mình sở hữu rồi trừ đi các khoản nợ. Tài sản ròng cá nhân có thể thay đổi theo thời gian khi:
Vì thế, đừng quá bận tâm nếu tài sản ròng của mình có tháng tăng, tháng giảm. Điều đáng quan tâm hơn là xu hướng trong một khoảng thời gian đủ dài.
Trong doanh nghiệp, cách tính tài sản ròng cũng dựa trên nguyên tắc lấy tài sản trừ đi các khoản nợ phải trả. Từ góc độ kế toán, phần chênh lệch này có liên quan đến vốn chủ sở hữu.
Tuy nhiên, tài chính doanh nghiệp có nhiều quy định và phương pháp ghi nhận tài sản, nợ phải trả khác với tài chính cá nhân. Vì vậy, không nên áp dụng máy móc cách theo dõi tài sản ròng cá nhân vào báo cáo tài chính của doanh nghiệp.
Trong lĩnh vực đầu tư, bạn có thể gặp thuật ngữ NAV – Net Asset Value, thường được hiểu là giá trị tài sản ròng của một quỹ sau khi trừ đi các nghĩa vụ nợ. NAV thường được sử dụng để xác định giá trị tài sản ròng trên mỗi đơn vị quỹ.
Điểm chung vẫn là nguyên tắc: Tài sản – Nợ phải trả = Giá trị tài sản ròng. Tuy nhiên cách xác định, mục đích sử dụng và phương pháp tính cụ thể phụ thuộc vào từng loại tài sản hoặc sản phẩm đầu tư.
Hiểu được tài sản ròng là gì rồi, nhiều người sẽ bắt đầu nghĩ đến câu hỏi tiếp theo: “Vậy làm thế nào để con số này tăng lên?”. Theo kinh nghiệm của tôi, không cần bắt đầu bằng những kế hoạch quá lớn. Tài sản ròng thường được bồi đắp từ những việc rất quen thuộc: mỗi tháng giữ lại được một phần thu nhập, bớt đi một khoản nợ, kiếm thêm một nguồn thu và biết cách chăm sóc những tài sản mình đang có.
Nghe thì đơn giản, nhưng để làm đều trong vài năm mới là phần khó.
Tôi từng gặp những người thu nhập không thấp nhưng cuối tháng vẫn chẳng còn bao nhiêu. Lương vừa về đã có tiền nhà, tiền điện nước, ăn uống, con cái, hiếu hỉ, rồi một vài khoản phát sinh không báo trước. Đến lúc nhìn lại, họ thường tự hỏi: “Không hiểu tiền đi đâu hết?”
Thực ra tiền không biến mất. Chỉ là chúng ta chưa kịp giữ lại phần nào cho mình. Vì thế, nếu muốn tài sản ròng tăng dần, tôi thường khuyên nên tập cho mình một thói quen rất nhỏ: nhận thu nhập rồi dành một phần cho tương lai trước khi bắt đầu chi tiêu.
Không nhất thiết phải là 30% hay 40% thu nhập. Với một người đang có nhiều khoản phải lo, vài trăm nghìn hoặc một vài triệu đồng mỗi tháng cũng được. Quan trọng là khoản tiền ấy có một nơi để đi và một mục đích rõ ràng. Có thể là quỹ dự phòng. Có thể là khoản dành cho việc mua nhà, học thêm, chăm sóc gia đình hay đơn giản là một khoản để mình cảm thấy yên tâm hơn khi có chuyện bất ngờ.
Sau một năm, số tiền ấy có thể chưa khiến cuộc sống thay đổi ngay. Nhưng sau vài năm, bạn sẽ nhận ra mình đã có một khoản mà nếu không bắt đầu từ những tháng rất bình thường ấy, có lẽ chẳng bao giờ có được.
Có một điều tôi thấy khá thú vị: nhiều người rất thích nhìn xem mình đang có bao nhiêu tiền, nhưng lại ngại cộng xem mình đang nợ bao nhiêu. Trong khi đó, hai con số này luôn đi cùng nhau khi tính tài sản ròng.
Nếu đang có nhiều khoản vay, hãy thử ngồi xuống và ghi chúng ra một lần. Không cần phức tạp, chỉ cần biết mỗi khoản còn bao nhiêu, mỗi tháng phải trả bao nhiêu và khoản nào đang khiến mình chịu chi phí vay lớn nhất.
Khi mọi thứ còn nằm trong đầu, khoản nợ nào cũng có vẻ đáng sợ. Nhưng khi viết thành một danh sách, bạn sẽ dễ nhìn ra mình cần xử lý từ đâu hơn. Mỗi lần trả bớt được một khoản nợ, không chỉ áp lực hàng tháng nhẹ đi một chút. Phần tài sản ròng của mình cũng được cải thiện thêm một chút. Và đôi khi, cảm giác nhẹ đầu vì bớt nợ còn đáng giá hơn việc có thêm một món đồ mới.
Có một giới hạn mà tôi nghĩ chúng ta nên thừa nhận: không thể tiết kiệm mãi bằng cách cắt giảm chi tiêu. Nếu thu nhập mỗi tháng chỉ vừa đủ cho những nhu cầu cơ bản của gia đình, việc cố ép mình bỏ thêm một khoản tiết kiệm đôi khi sẽ khiến cuộc sống trở nên quá chật chội. Lúc này, câu chuyện cần chuyển sang phía bên kia: “Mình có thể làm gì để thu nhập tốt hơn?”
Có người học thêm một kỹ năng để có cơ hội tăng lương. Có người nhận thêm một công việc phù hợp vào thời gian rảnh. Có người sau vài năm làm việc đã đủ kinh nghiệm để tìm một vị trí tốt hơn.
Không phải con đường nào cũng phù hợp với tất cả mọi người. Nhưng nếu thu nhập có thể tăng lên, hãy cố gắng giữ lại một phần của khoản tăng thêm thay vì để mức chi tiêu tăng theo ngay lập tức.
Ví dụ, thu nhập tăng thêm 5 triệu đồng mỗi tháng, bạn không nhất thiết phải tiêu hết 5 triệu đó. Có thể dành 2–3 triệu cho mục tiêu dài hạn, phần còn lại để cuộc sống thoải mái hơn. Tôi nghĩ như vậy sẽ dễ bền hơn. Mình vẫn cho phép bản thân sống tốt hơn hôm qua, nhưng cũng không quên dành một phần cho ngày mai.
Tăng tài sản ròng không chỉ là chuyện kiếm được nhiều tiền hơn. Đôi khi, vấn đề nằm ở chỗ chúng ta có tài sản nhưng chưa thực sự quản lý chúng. Một khoản tiền nhàn rỗi nằm trong tài khoản nhiều năm, một tài sản mua theo cảm tính, hay một khoản đầu tư mà chính mình cũng không hiểu rõ đang có thể khiến đồng tiền chưa được sử dụng theo cách phù hợp nhất với mục tiêu.
Trước khi nghĩ đến chuyện mua thêm bất cứ thứ gì, tôi thường thích một câu hỏi đơn giản hơn: “Những gì mình đang có hiện nay có đang phục vụ cho kế hoạch tài chính của mình không?”. Một khoản tiền có thể dành cho quỹ dự phòng. Một khoản khác dành cho mục tiêu vài năm tới. Những tài sản có mức độ biến động cao cần được cân nhắc dựa trên khả năng chịu rủi ro. Còn những khoản tiền có thể phải sử dụng bất cứ lúc nào thì nên ưu tiên tính an toàn và thanh khoản.
Đặc biệt, đừng để một con số tài sản ròng đẹp trên giấy khiến mình quên mất cuộc sống thực tế. Một căn nhà tăng giá có thể làm tài sản ròng tăng lên. Nhưng nếu căn nhà ấy đi cùng một khoản vay lớn, mỗi tháng vẫn phải dành phần đáng kể thu nhập để trả nợ và trong tài khoản gần như không còn tiền dự phòng, thì cảm giác an tâm chưa chắc đã tăng theo.
Tài sản ròng là một con số để mình nhìn lại tình hình tài chính, không phải một con số để mình chạy theo bằng mọi giá. Cuối cùng, tôi vẫn nghĩ cách bền vững nhất để tăng tài sản ròng là đi từng bước.
Giữ lại được một khoản tiền mỗi tháng. Trả bớt một phần nợ. Cố gắng làm thu nhập tốt hơn. Và thỉnh thoảng ngồi xuống xem lại những gì mình đang có. Không có bước nào quá hào nhoáng, nhưng cộng lại qua vài năm, chúng có thể tạo nên một khoảng cách rất khác.
Bởi mục tiêu của việc xây dựng tài sản, suy cho cùng, không phải để một ngày nào đó nhìn vào bảng tính và thấy mình có một con số thật đẹp. Mà là để đến những lúc cuộc sống có chuyện bất ngờ, mình bớt hoang mang hơn một chút, có thêm lựa chọn và cảm thấy yên tâm hơn về những năm tháng phía trước.
Tài sản ròng, hiểu một cách đơn giản, là phần giá trị còn lại sau khi lấy tổng tài sản trừ đi tổng nợ phải trả. Con số này không dùng để so sánh bạn với người khác. Nó cũng không nói rằng một người có tài sản ròng cao thì cuộc sống chắc chắn hạnh phúc hơn.
Điều đáng giá nhất của việc theo dõi tài sản ròng nằm ở chỗ nó giúp bạn nhìn lại chính mình: mình đang có gì, đang nợ bao nhiêu, đang tích lũy được thế nào và những kế hoạch phía trước có đang đi đúng hướng hay không. Bạn không cần thay đổi tất cả để bắt đầu quản lý tài chính tốt hơn. Đôi khi, chỉ cần biết mình đang đứng ở đâu cũng đã là một bước rất quan trọng để đi tiếp.
Theo dõi TopTop trên các nền tảng chính thức để cập nhật thêm những câu chuyện tích lũy thực tế, kiến thức quản lý tài chính cá nhân và các tính năng mới trên ứng dụng.