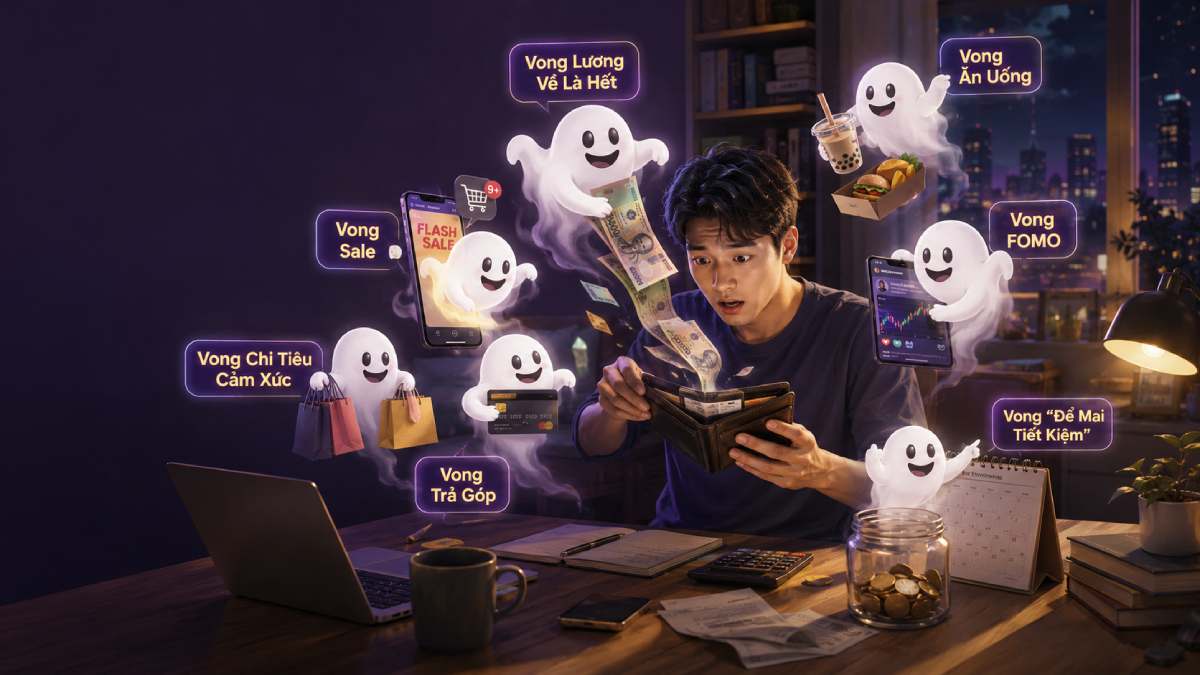
Nhận diện 7 “vong” tài chính tháng cô hồn khiến tiền bạc âm thầm bốc hơi và cách kiểm soát chi tiêu, tiết kiệm dễ thực hiện hơn.
Có những khoản tiền biến mất rất nhẹ nhàng. Không có một món đồ đắt tiền nào được mua, cũng chẳng có quyết định tài chính lớn nào được đưa ra. Chỉ là một chiếc voucher hiện lên đúng lúc, một bữa ăn đặt thêm vì hôm nay hơi mệt, hay một lần nghĩ rằng “người ta làm được thì mình cũng thử xem sao”.
Đến cuối tháng, nhìn lại tài khoản, bạn có thể không nhớ chính xác tiền đã đi đâu. Nếu tháng cô hồn có những “vong” được nhắc đến trong dân gian, thì trong ví tiền cũng có những “vong” rất đời thường như vậy. Chúng không đáng sợ, nhưng đủ kiên trì để khiến số dư giảm đi từng chút một.
Bài viết này gọi chúng là “vong tài chính tháng cô hồn” – một cách ví von để nhận diện những thói quen, phản ứng tâm lý và quyết định chi tiêu khiến tiền bạc âm thầm rời khỏi túi. Hiểu được chúng không phải để tự trách mình, mà để lần sau có thể nhận ra sớm hơn và giữ lại được nhiều hơn cho những điều thực sự quan trọng. Nếu ở bài trước, tôi đã giải thích về việc nên làm gì để giữ lộc cho tháng cô hồn thì ở bài này hãy cùng tôi khám phá 7 vong tài chính và tìm cách tiết kiệm sao cho hiệu quả nhé.
7 vong tài chính khiến ví dễ bốc hơi là: Vong Sale, Vong Ăn Uống, Vong FOMO, Vong Trả Góp, Vong Chi Tiêu Cảm Xúc, Vong Lương Về Là Hết và Vong “Để Mai Tiết Kiệm”. Mỗi “vong” đại diện cho một kiểu hành vi tài chính quen thuộc, từ mua hàng vì giảm giá, chi những khoản nhỏ lặp lại mỗi ngày đến trì hoãn việc dành dụm. Nhận diện đúng “vong” là bước đầu để kiểm soát chi tiêu tháng cô hồn cũng như thói quen tiền bạc về lâu dài. Dưới đây là chi tiết những vong tài chính tháng cô hồn được gọi tên khi tôi nghiên cứu và khảo sát trên 1000 đọc giả của mình.
Nếu phải chọn một “vong” có khả năng xuất hiện quanh năm chứ không riêng gì tháng 7 Âm lịch, có lẽ Vong Sale sẽ đứng đầu danh sách. Nó thường xuất hiện vào một buổi tối rất bình thường. Bạn đang nằm trên giường, định xem vài video trước khi ngủ thì một thông báo hiện lên: “Chỉ còn 2 giờ”, “Giảm 50%”, “Mua ngay kẻo hết”. Bạn vốn không có ý định mua gì, nhưng tự nhiên lại thấy món đồ kia có vẻ… cần thiết.
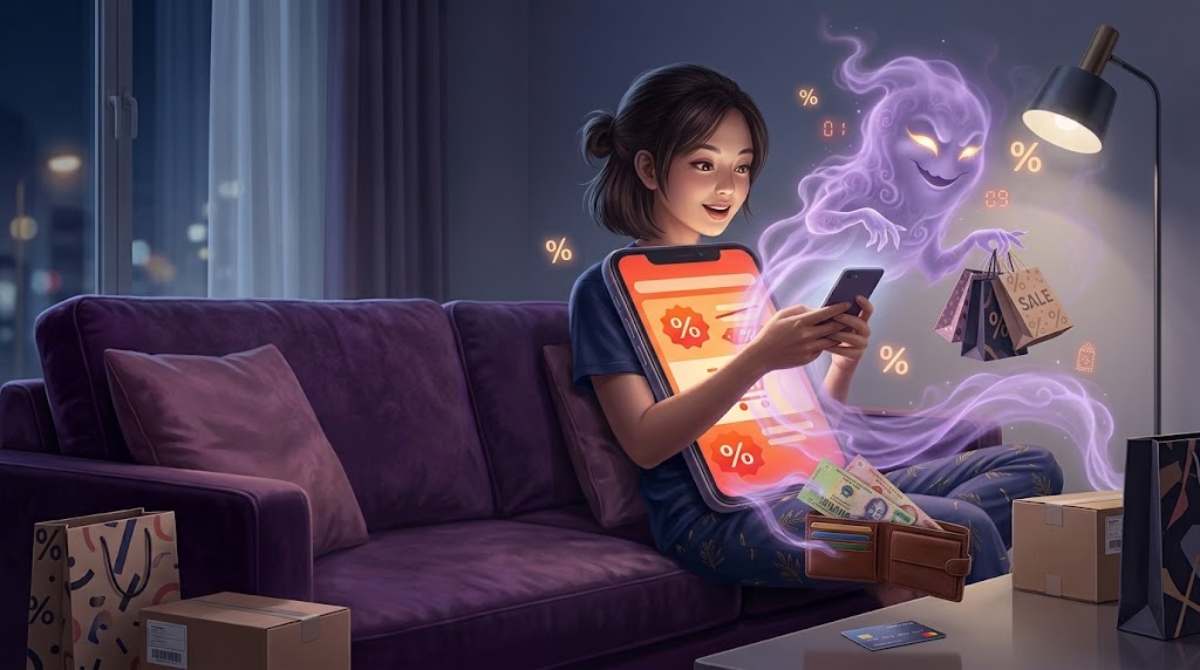
Vấn đề nằm ở chữ “giảm”.
Khi thấy một món đồ giảm từ 800.000 đồng xuống 500.000 đồng, não bộ rất dễ tập trung vào cảm giác mình vừa “tiết kiệm” 300.000 đồng. Nhưng nếu trước đó bạn không định mua món đồ 800.000 đồng, thì thực tế tài khoản vẫn vừa giảm 500.000 đồng.
Đây là một dạng impulse buying, tức mua sắm bốc đồng. Những tín hiệu như giá giảm, thời gian khuyến mãi có hạn hoặc số lượng sản phẩm còn ít tạo cảm giác cần quyết định ngay, trước khi kịp suy nghĩ xem mình có thực sự cần món đồ đó hay không.
Vì thế, một cách đơn giản để “đuổi” Vong Sale là quy tắc 24 giờ.
Nếu món đồ không phục vụ một nhu cầu cấp thiết, hãy để nó trong giỏ hàng và quay lại sau một ngày. Nếu 24 giờ sau bạn vẫn thấy món đồ cần thiết, hãy cân nhắc tiếp. Còn nếu bạn đã quên mất nó, có lẽ thứ hấp dẫn bạn ban đầu không phải món đồ, mà là cảm giác mình vừa săn được một món hời.
Đặc biệt trong chi tiêu tháng cô hồn, đừng để câu chuyện “kiêng mua sắm” theo quan niệm dân gian trở thành lý do duy nhất khiến bạn cân nhắc. Điều đáng quan tâm hơn là: mình có thực sự cần khoản chi này hay không?
Vong ăn uống là một trong những vong tài chính tháng cô hồn mà tôi khảo sát được. Vong này không cần đến lúc bạn đang vui hay buồn. Nó chỉ cần bạn bận. Một sáng đi làm muộn, bạn mua một ly cà phê. Trưa ngại mang cơm, bạn đặt đồ ăn. Chiều hơi đói, thêm một món ăn vặt. Tối về mệt, lại gọi một bữa khác vì chẳng còn sức nấu.
Không khoản nào quá lớn. Và cũng chẳng khoản nào khiến bạn cảm thấy mình vừa đưa ra một quyết định tài chính nghiêm trọng. Đây chính là điều khiến Vong Ăn Uống khó nhận ra.
Con người thường có xu hướng đánh giá từng khoản chi riêng lẻ thay vì nhìn tổng thể. 50.000 đồng cho một ly nước không tạo cảm giác đáng kể. Nhưng nếu một khoản tương tự xuất hiện đều đặn, tổng số tiền cuối tháng có thể khác rất nhiều.
Giả sử mỗi ngày bạn chi thêm 50.000 đồng cho một khoản ăn uống ngoài kế hoạch. Trong 30 ngày, riêng khoản này đã tương đương 1,5 triệu đồng. Đây chỉ là một ví dụ minh họa, nhưng nó cho thấy vì sao những khoản nhỏ không nên bị bỏ qua chỉ vì chúng nhỏ.
Cách xử lý Vong Ăn Uống không phải là cắt hết cà phê, đồ ăn ngoài hay những buổi ăn cùng bạn bè. Cuộc sống vẫn cần những khoản chi khiến mình vui và thuận tiện.
Thay vì nhìn từng lần chi, hãy thử quy tắc cộng dồn: cuối tuần hoặc cuối tháng, gom các khoản ăn uống nhỏ vào một nhóm và nhìn tổng số tiền. Khi nhìn thấy con số đầy đủ, bạn sẽ dễ nhận ra khoản nào thực sự đáng giữ lại và khoản nào có thể điều chỉnh.
Quản lý chi tiêu tháng cô hồn cũng vậy. Không cần biến tháng 7 thành một tháng kham khổ. Chỉ cần biết những khoản nhỏ nào đang lặp lại mà mình gần như không còn để ý.
Vong FOMO thường không gõ cửa. Nó đến từ màn hình điện thoại. Một người bạn vừa mua xe. Một đồng nghiệp bắt đầu đầu tư. Một người quen chia sẻ về một cơ hội kinh doanh. Trên mạng xã hội, bạn liên tục nhìn thấy những người đang đạt được một điều gì đó mà mình chưa có.
Rồi một câu hỏi xuất hiện: “Hay là mình cũng nên làm?”. FOMO, viết tắt của fear of missing out, là tâm lý sợ mình đang bỏ lỡ một cơ hội hoặc trải nghiệm mà người khác đang có. Trong tài chính, cảm giác này có thể khiến chúng ta đánh đồng việc “người khác đang làm” với “mình cũng cần làm”.
Nhưng hai điều đó hoàn toàn khác nhau.
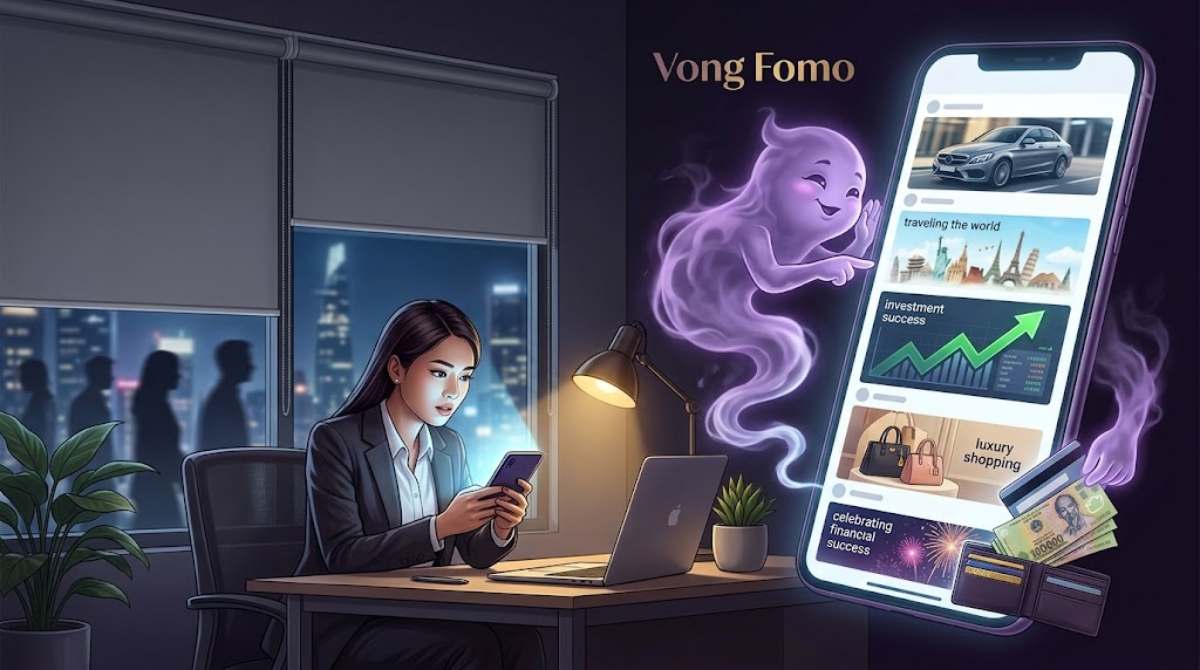
Một người có thể mua chiếc điện thoại mới vì công việc của họ cần một thiết bị tốt hơn. Người khác mua vì chiếc điện thoại hiện tại đã hỏng. Cũng có người đơn giản là muốn tự thưởng cho mình.
Bạn nhìn thấy kết quả, nhưng không nhìn thấy toàn bộ hoàn cảnh tài chính phía sau quyết định ấy. Vì vậy, trước một quyết định tiền bạc xuất phát từ cảm giác “mình cũng phải có”, hãy thử dừng lại với 3 câu hỏi:
Ba câu hỏi này không đảm bảo bạn luôn đưa ra quyết định đúng. Nhưng chúng tạo ra một khoảng dừng cần thiết giữa thấy người khác làm và quyết định dùng tiền của mình. Và đó mới là cách xử lý Vong FOMO: không phải tránh mọi cơ hội, mà tránh để quyết định của người khác trở thành chiếc la bàn duy nhất cho ví tiền của mình.
“Chỉ hơn một triệu mỗi tháng thôi mà.” Đây là một trong những câu nói khiến Vong Trả Góp dễ dàng bước vào ngân sách của chúng ta. Một chiếc điện thoại có giá khá cao. Một món đồ gia dụng cũng không rẻ. Nhưng khi được chia thành nhiều kỳ thanh toán, con số hiển thị mỗi tháng trông dễ chịu hơn rất nhiều.
Đây là một dạng payment illusion – có thể hiểu đơn giản là cảm giác khoản mua trở nên “nhẹ” hơn khi chúng ta chỉ tập trung vào số tiền phải trả từng kỳ, thay vì nhìn toàn bộ nghĩa vụ tài chính.
Trả góp không mặc nhiên là một lựa chọn xấu. Trong một số trường hợp, nó có thể giúp phân bổ dòng tiền hợp lý. Vấn đề bắt đầu khi chúng ta chỉ nhìn vào khoản thanh toán hàng tháng mà quên cộng nó với những nghĩa vụ đang có.
Ví dụ, một khoản 1 triệu đồng mỗi tháng nghe không quá lớn. Nhưng nếu đồng thời có tiền nhà, điện nước, học phí, bảo hiểm, các khoản vay khác và những chi phí sinh hoạt cố định, thêm 1 triệu đồng có thể làm ngân sách trở nên chật chội hơn đáng kể.
Vì vậy, với Vong Trả Góp, framework nên là: nhìn tổng nghĩa vụ thay vì chỉ nhìn số tiền mỗi tháng. Trước khi cam kết, hãy tính tổng số tiền phải thanh toán, thời gian cam kết và khả năng chi trả khi thu nhập hoặc chi phí phát sinh thay đổi.
Đặc biệt, đừng để những quan niệm về chi tiêu tháng cô hồn khiến mình bỏ qua một vấn đề thực tế hơn: bất kỳ khoản cam kết tài chính nào cũng nên được cân nhắc dựa trên khả năng chi trả thực tế.
Có những ngày chúng ta không mua thứ gì vì thật sự cần nó. Chúng ta mua vì hôm nay đã quá mệt. Một ngày làm việc không thuận lợi có thể kết thúc bằng một đơn đồ ăn. Một tuần áp lực có thể được “bù đắp” bằng một món đồ mình đã để ý từ lâu. Một ngày vui cũng có thể trở thành lý do để tự thưởng.
Không có gì sai với việc tự thưởng cho bản thân. Tiền cũng được tạo ra để phục vụ cuộc sống, chứ không phải chỉ để nằm yên trong tài khoản. Điều đáng để ý là khi cảm xúc trở thành lý do lặp đi lặp lại cho việc chi tiền.
Trong tài chính hành vi, điều này thường được gọi là emotional spending – chi tiêu theo cảm xúc. Khi đang buồn, căng thẳng hoặc mệt mỏi, một khoản mua sắm có thể mang lại cảm giác dễ chịu ngay lập tức. Đây là lợi ích ở hiện tại, trong khi tác động đến ngân sách thường chỉ xuất hiện sau đó. Nói cách khác, chúng ta có thể đang dùng tiền để giải quyết một cảm xúc mà tiền không thực sự giải quyết được.
Với Vong Chi Tiêu Cảm Xúc, cách xử lý phù hợp là quy tắc trì hoãn. Khi muốn mua một thứ ngoài kế hoạch vì đang có cảm xúc mạnh, hãy cho mình một khoảng thời gian trước khi thanh toán. Có thể là 30 phút, vài giờ hoặc một ngày tùy khoản chi. Khoảng dừng ấy không phải để cấm mình mua. Nó chỉ giúp trả lại quyền quyết định cho chính mình thay vì để cảm xúc quyết định thay.
Có một kiểu mất tiền không cần bất kỳ quyết định mua sắm lớn nào. Đó là khi tiền cứ rời đi từng chút một, còn chúng ta không thật sự biết vì sao. Không chỉ riêng ai, ngay cả Thu Hà cũng gặp phải tình huống này mỗi tháng trước đây.
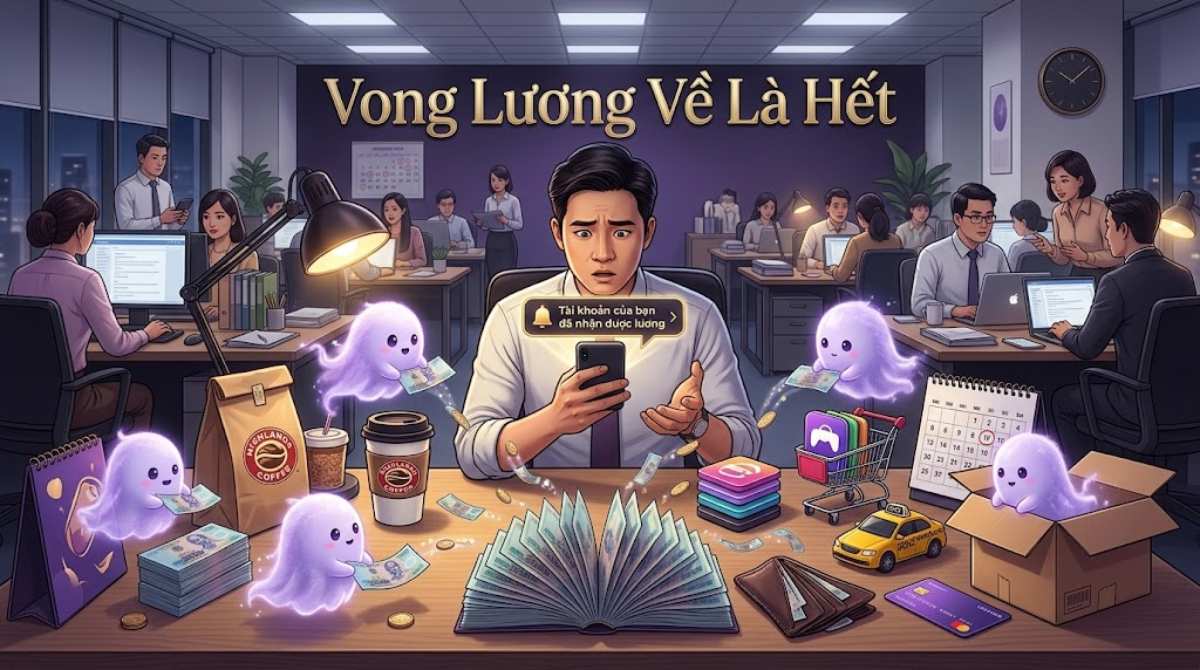
Ngày nhận lương, tài khoản nhìn khá ổn. Vài tuần sau, số dư giảm dần. Đến cuối tháng, câu hỏi quen thuộc xuất hiện: “Mình đã tiêu gì mà hết nhanh vậy?”. Nếu bạn từng có cảm giác này, vấn đề có thể không phải là bạn tiêu quá nhiều ở một khoản cụ thể. Có thể đơn giản là bạn chưa nhìn thấy dòng tiền của mình.
Đây là lúc mental accounting, hay cách con người phân loại tiền trong đầu, có thể ảnh hưởng đến hành vi. Chúng ta thường xem một số khoản nhỏ là “không đáng kể”, trong khi nhiều khoản nhỏ cộng lại có thể chiếm một phần đáng kể ngân sách.
Vì vậy, framework cho Vong Lương Về Là Hết rất đơn giản: theo dõi tiền đi đâu trước khi cố tiết kiệm. Không nhất thiết phải lập một bảng tính phức tạp. Bạn có thể bắt đầu bằng cách chia các khoản chi thành vài nhóm: khoản cần thiết, khoản linh hoạt, khoản dành cho mục tiêu và khoản dự phòng.
Sau một tháng, hãy nhìn lại. Bạn không cần trách mình vì những khoản đã chi. Điều quan trọng là bắt đầu nhìn thấy mô hình chi tiêu của chính mình. Khi biết tiền đang đi đâu, việc quyết định tiền nào nên ở lại sẽ dễ hơn rất nhiều.
Vong cuối cùng có lẽ là Vong khó đuổi nhất. Bởi nó luôn nói một câu rất hợp lý: “Tháng này nhiều khoản quá, tháng sau mình sẽ bắt đầu.” Rồi tháng sau đến. Lại có sinh nhật, tiền điện, một chuyến đi, chiếc xe cần sửa hoặc một khoản chi bất ngờ. Và lời hứa tiếp tục được chuyển sang tháng tiếp theo.
Điều đáng nói là chúng ta không nhất thiết không muốn tiết kiệm. Chỉ là mục tiêu tiết kiệm thường nằm ở tương lai, trong khi những nhu cầu hiện tại thì rất cụ thể.
Đây gần với khái niệm present bias trong tài chính hành vi – xu hướng coi trọng lợi ích nhận được ngay bây giờ hơn lợi ích sẽ đến trong tương lai. Nói đơn giản, một bữa ăn ngon tối nay thường tạo cảm giác rõ ràng hơn một khoản tiền đang được dành cho một mục tiêu vài tháng sau.
Vì vậy, thay vì chờ cuối tháng xem còn bao nhiêu mới tiết kiệm, hãy thử framework “dành dụm trước”. Ngay khi có thu nhập, tách một khoản vừa sức cho mục tiêu của mình. Phần còn lại mới là ngân sách để phân bổ cho cuộc sống.
Không cần bắt đầu bằng một con số lớn. Một khoản nhỏ nhưng được duy trì đều đặn vẫn có giá trị hơn một kế hoạch rất tham vọng nhưng luôn bị trì hoãn. Và có lẽ đây là cách “đuổi” Vong “Để Mai Tiết Kiệm” thực tế nhất: đừng đợi đến khi có tiền dư mới bắt đầu dành dụm; hãy dành một phần tiền trước rồi học cách sống với phần còn lại.
Muốn “đuổi vong tài chính”, bạn có thể bắt đầu bằng việc nhận diện kiểu chi tiêu khiến tiền của mình thất thoát, theo dõi dòng tiền, đặt giới hạn cho những khoản dễ vượt ngân sách và dành tiền cho mục tiêu trước khi bắt đầu chi tiêu. Nếu phù hợp, việc tự động hóa khoản dành dụm cũng có thể giúp giảm sự phụ thuộc vào ý chí. Quan trọng nhất không phải là cắt bỏ mọi khoản chi, mà là tạo một hệ thống đủ đơn giản để bạn có thể duy trì trong cuộc sống thực.
Dưới đây là tổng hợp kinh nghiệm tôi đã đúc kết sau hành trình nghiên cứu và làm trong lĩnh vực tài chính hơn 10 năm nay.
Không phải ai cũng có cả bảy “vong”. Có người rất tỉnh táo trước khuyến mãi nhưng lại dễ FOMO. Có người không mua sắm nhiều nhưng cuối tháng lại không biết tiền đã đi đâu. Cũng có người luôn muốn tiết kiệm nhưng cứ gặp một khoản phát sinh là kế hoạch lại lùi thêm một tháng.
Bạn có thể thử bắt đầu bằng một checklist nhỏ:
Nếu nhận ra mình trong một hoặc hai dòng, cũng không có gì đáng ngại. Mục đích của checklist không phải để tìm ra “lỗi” của mình, mà để biết tiền thường rời khỏi ví qua cánh cửa nào.
Một khi gọi đúng tên được “vong”, việc xử lý nó thường dễ hơn rất nhiều.
Nhiều người bắt đầu quản lý tài chính bằng câu hỏi: “Làm sao để tiết kiệm nhiều hơn?”. Có lẽ câu hỏi dễ bắt đầu hơn là: “Tiền của mình đang đi đâu?”. Hãy thử theo dõi các khoản chi trong một tháng và chia chúng thành vài nhóm đơn giản: chi phí cần thiết, chi phí linh hoạt, khoản dành cho mục tiêu và khoản dự phòng. Không cần biến việc quản lý tiền thành một công việc thứ hai.
Điều quan trọng là nhìn thấy mô hình. Nếu cuối tháng bạn phát hiện phần lớn khoản chi ngoài kế hoạch đến từ ăn uống, mua sắm hoặc các khoản nhỏ lặp lại, bạn đã có một điểm rất cụ thể để điều chỉnh.
Với chi tiêu tháng cô hồn, cũng không cần đặt ra hàng chục quy tắc kiêng kỵ. Một bảng theo dõi đơn giản đôi khi có ích hơn rất nhiều so với việc tự nhắc mình “tháng này phải tiêu ít”.
Có một khác biệt nhỏ nhưng quan trọng giữa hai cách sử dụng thu nhập. Cách thứ nhất là: có tiền → chi tiêu → cuối tháng còn bao nhiêu thì tiết kiệm. Cách thứ hai là: có tiền → dành một khoản cho mục tiêu → dùng phần còn lại cho các nhu cầu trong tháng.
Cách thứ hai không có nghĩa bạn phải sống khắt khe hơn. Nó chỉ thay đổi vị trí của việc tiết kiệm trong thứ tự ưu tiên. Nếu khoản dành dụm luôn đứng cuối danh sách, nó rất dễ bị đẩy ra ngoài khi tháng đó có thêm một vài khoản phát sinh. Ngược lại, nếu một khoản vừa sức được tách ra từ đầu, bạn sẽ biết rõ phần tiền còn lại mình có thể sử dụng.
Không cần bắt đầu bằng một tỷ lệ cứng nhắc. Mức phù hợp là mức không khiến ngân sách sinh hoạt bị đảo lộn và bạn có khả năng duy trì trong thời gian dài.
Tiết kiệm thường thất bại không phải vì chúng ta không biết nó tốt, mà vì mục tiêu quá mơ hồ. “Muốn tiết kiệm nhiều hơn” là một mong muốn. “Dành tiền cho chuyến đi cuối năm”, “chuẩn bị một khoản cho việc học”, hay “tạo quỹ dự phòng cho những lúc bất ngờ” lại là một mục tiêu cụ thể hơn. Khi biết mình đang dành dụm cho điều gì, mỗi khoản tiền được giữ lại sẽ có ý nghĩa rõ ràng hơn.
Bạn có thể bắt đầu với một khoản vừa sức, một tần suất đều đặn và một cách theo dõi đơn giản. Nếu công cụ tài chính bạn đang sử dụng cho phép tự động hóa việc dành dụm, đó cũng là một cách giảm bớt số lần phải tự đưa ra quyết định. Về lâu dài, một hệ thống đơn giản có thể hữu ích hơn một kế hoạch hoàn hảo nhưng quá khó duy trì.
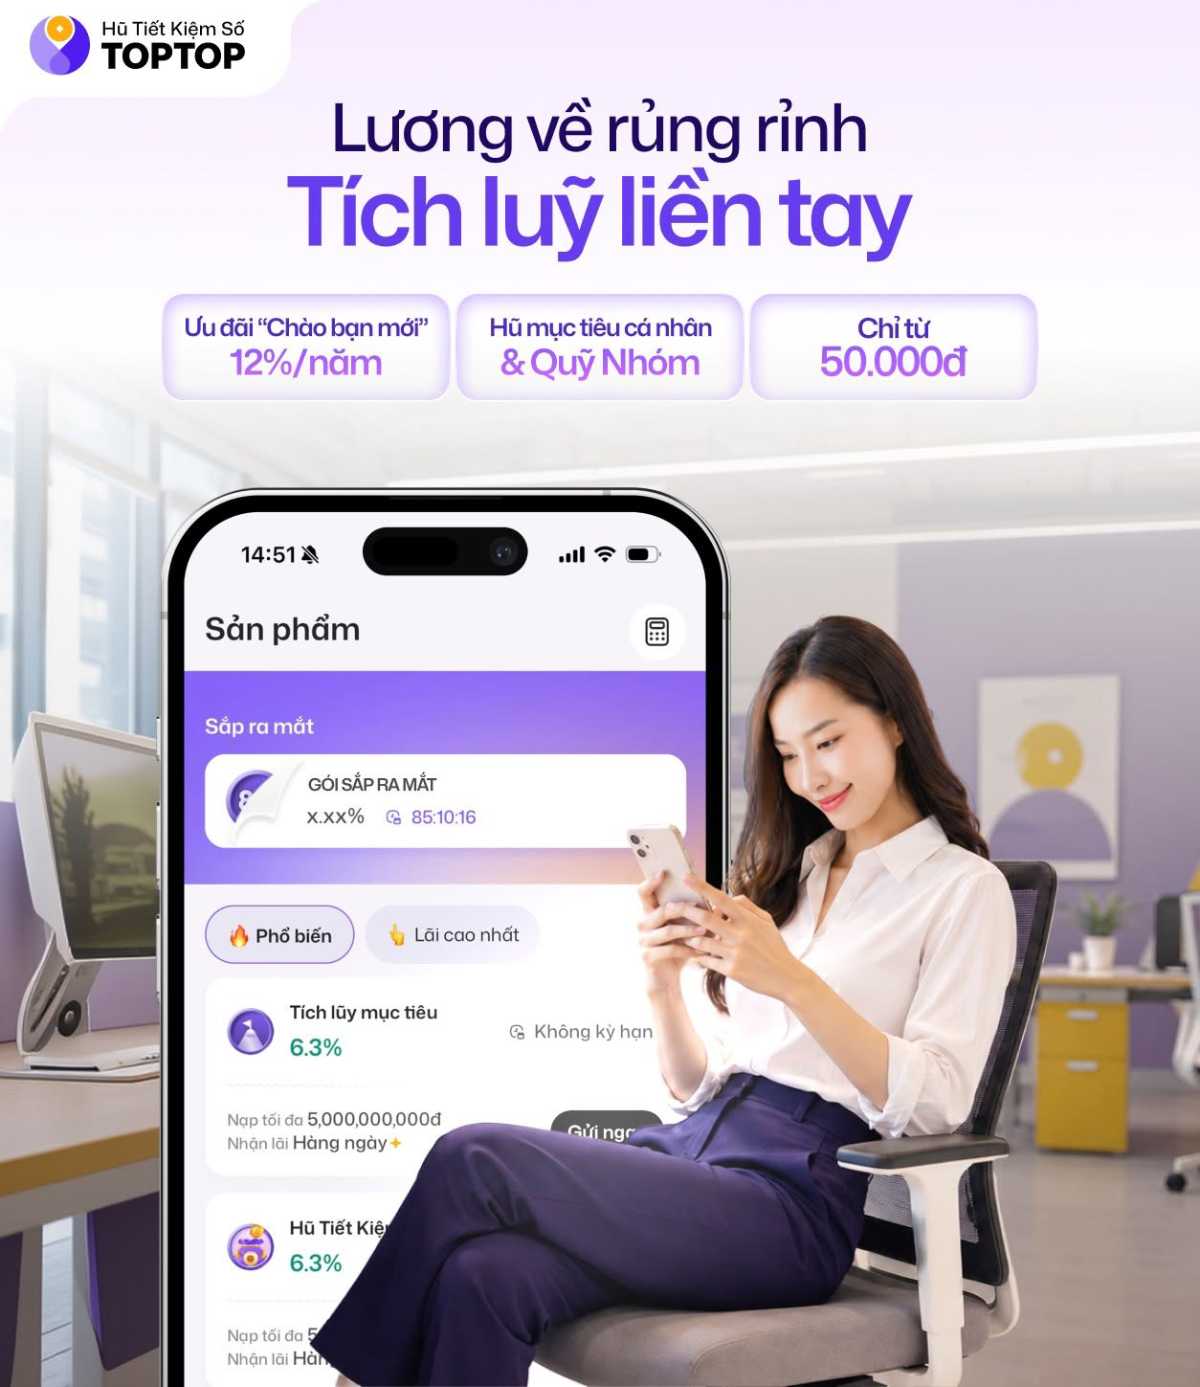
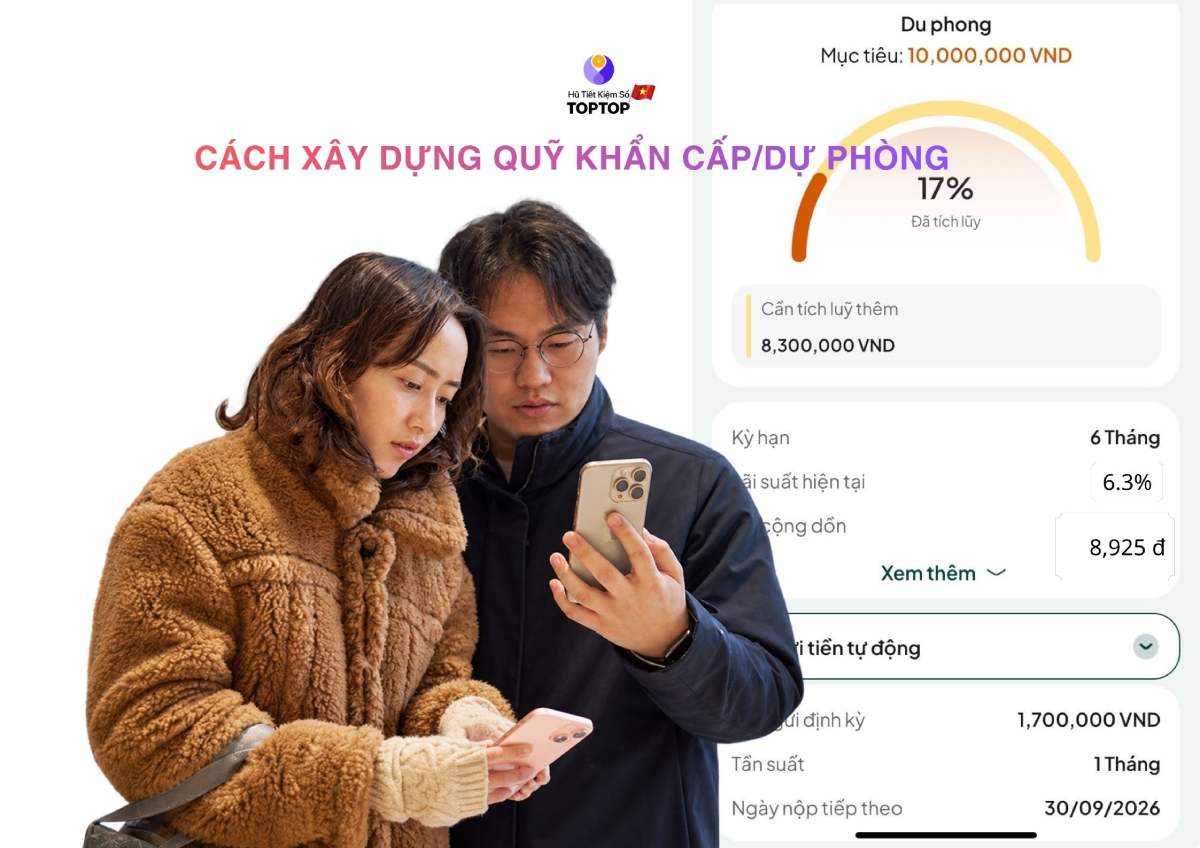
Khi đã nhận ra những “vong” thường khiến tiền của mình bốc hơi, bước tiếp theo có thể đơn giản là tạo một nơi riêng cho khoản tiền dành cho tương lai. Với những người khó duy trì việc dành dụm khi tiền vẫn nằm chung trong tài khoản chi tiêu hằng ngày, việc tách riêng tiền theo mục tiêu có thể giúp ranh giới này rõ ràng hơn. Thay vì nghĩ “cuối tháng nếu còn tiền thì để dành”, bạn có thể chủ động xác định một khoản muốn dành cho một kế hoạch cụ thể.
TopTop - Hũ tiết kiệm số có thể được xem như một lựa chọn hỗ trợ thói quen tiết kiệm và tích lũy theo mục tiêu, để khoản tiền dành cho tương lai có một vị trí riêng thay vì dễ dàng bị dùng lẫn vào những khoản chi phát sinh.
Điều quan trọng vẫn nằm ở thói quen của mỗi người. Một công cụ không thể thay thế việc cân đối thu nhập, chi phí và khả năng dành dụm. Nhưng nếu một công cụ giúp việc tách tiền, theo dõi mục tiêu và duy trì thói quen trở nên đơn giản hơn, đó có thể là một bước nhỏ để giảm bớt những “vong” thường xuyên ghé thăm ví tiền.
Không ai quản lý tiền hoàn hảo. Có tháng chúng ta mua một món đồ không thật sự cần, có lúc chi tiêu vì cảm xúc, cũng có những giai đoạn kế hoạch tiết kiệm bị phá vỡ bởi một khoản phát sinh bất ngờ. Điều đó không có nghĩa bạn đang quản lý tài chính kém. Quan trọng hơn là sau mỗi lần như vậy, mình có nhìn lại để hiểu chuyện gì đã xảy ra hay không.
Có thể tháng cô hồn chỉ kéo dài một tháng, nhưng những thói quen khiến tiền âm thầm rời khỏi ví thì có thể ở lại lâu hơn. Vì vậy, thay vì quá bận tâm đến những “vong” không nhìn thấy, hãy thử dành một chút thời gian để nhận diện những “vong” rất thật của chính mình: một cú bấm mua hàng, một khoản chi nhỏ lặp lại, một quyết định vì FOMO hay một lời hứa “tháng sau sẽ tiết kiệm”.
Bạn không cần thay đổi tất cả trong một ngày. Hãy bắt đầu bằng một việc nhỏ: kiểm tra một khoản chi, đặt một mục tiêu hoặc tách riêng một khoản vừa sức cho tương lai. Khi biết tiền đang đi đâu và mình muốn nó đi về đâu, cảm giác chủ động cũng sẽ đến gần hơn.
Vong tài chính tháng cô hồn là cách gọi mang tính ẩn dụ cho những thói quen và phản ứng tâm lý khiến tiền bạc âm thầm “bốc hơi”. Trong bài viết này, “vong” không mang nghĩa tâm linh mà đại diện cho các hành vi như mua vì giảm giá, chi tiêu cảm xúc, FOMO, chỉ nhìn khoản trả góp hằng tháng hoặc liên tục trì hoãn việc tiết kiệm.
Bảy “vong” gồm Vong Sale, Vong Ăn Uống, Vong FOMO, Vong Trả Góp, Vong Chi Tiêu Cảm Xúc, Vong Lương Về Là Hết và Vong “Để Mai Tiết Kiệm”. Đây là bảy tình huống quen thuộc trong quản lý tiền, được xây dựng thành một framework để người đọc dễ nhận diện những hành vi đang ảnh hưởng đến ngân sách của mình.
Khi nói đến chi tiêu tháng cô hồn, thay vì chỉ quan tâm đến các quan niệm dân gian, bạn có thể tập trung vào những nguyên tắc thực tế như kiểm soát mua sắm bốc đồng, theo dõi các khoản chi nhỏ, cân nhắc khả năng trả góp và tránh quyết định tiền bạc chỉ vì FOMO. Mục tiêu không phải là cắt hết chi tiêu, mà là biết khoản tiền của mình đang được dùng cho điều gì.
Hãy bắt đầu bằng việc theo dõi tiền đi đâu trong một tháng thay vì ngay lập tức cố cắt giảm mọi khoản. Sau đó, phân loại các khoản chi thành nhóm cần thiết, linh hoạt, dành cho mục tiêu và dự phòng. Khi đã nhìn thấy mô hình chi tiêu, bạn có thể chọn một hoặc hai khoản dễ điều chỉnh nhất thay vì thay đổi toàn bộ lối sống cùng lúc.
Bạn không nhất thiết phải bắt đầu bằng một khoản lớn. Hãy chọn một mức vừa sức với ngân sách hiện tại và ưu tiên sự đều đặn. Quan trọng hơn, nên xác định khoản tiền đó dành cho mục tiêu nào để việc tiết kiệm có ý nghĩa cụ thể. Khi thu nhập hoặc khả năng tài chính thay đổi, mức dành dụm cũng có thể được điều chỉnh theo.
Có thể cân nhắc dành riêng một khoản cho mục tiêu nếu điều đó phù hợp với thu nhập và các chi phí thiết yếu của bạn. Việc tách khoản tiền này ngay khi nhận thu nhập giúp giảm khả năng số tiền dành cho mục tiêu bị sử dụng vào các khoản chi khác. Không có một mức cố định phù hợp với tất cả mọi người; điều quan trọng là khoản dành dụm không tạo áp lực quá lớn và có thể duy trì lâu dài.
Theo dõi TopTop để cập nhật các chương trình mới nhất: