Với nhiều gia đình, học phí không phải khoản chi bất ngờ. Điều khiến cha mẹ áp lực hơn là học phí thường xuất hiện cùng lúc với rất nhiều khoản khác: đồng phục, sách vở, đồ dùng học tập, phí bán trú...
Chị Nguyễn Thu Trang cũng từng nghĩ đến chuyện “đến lúc đó rồi tính”. Nhưng khi con chuẩn bị vào lớp 1, chị quyết định làm khác: chuẩn bị trước một quỹ riêng cho con và tích từng tháng. Mục tiêu chị đặt ra là 30 triệu đồng trong 12 tháng.
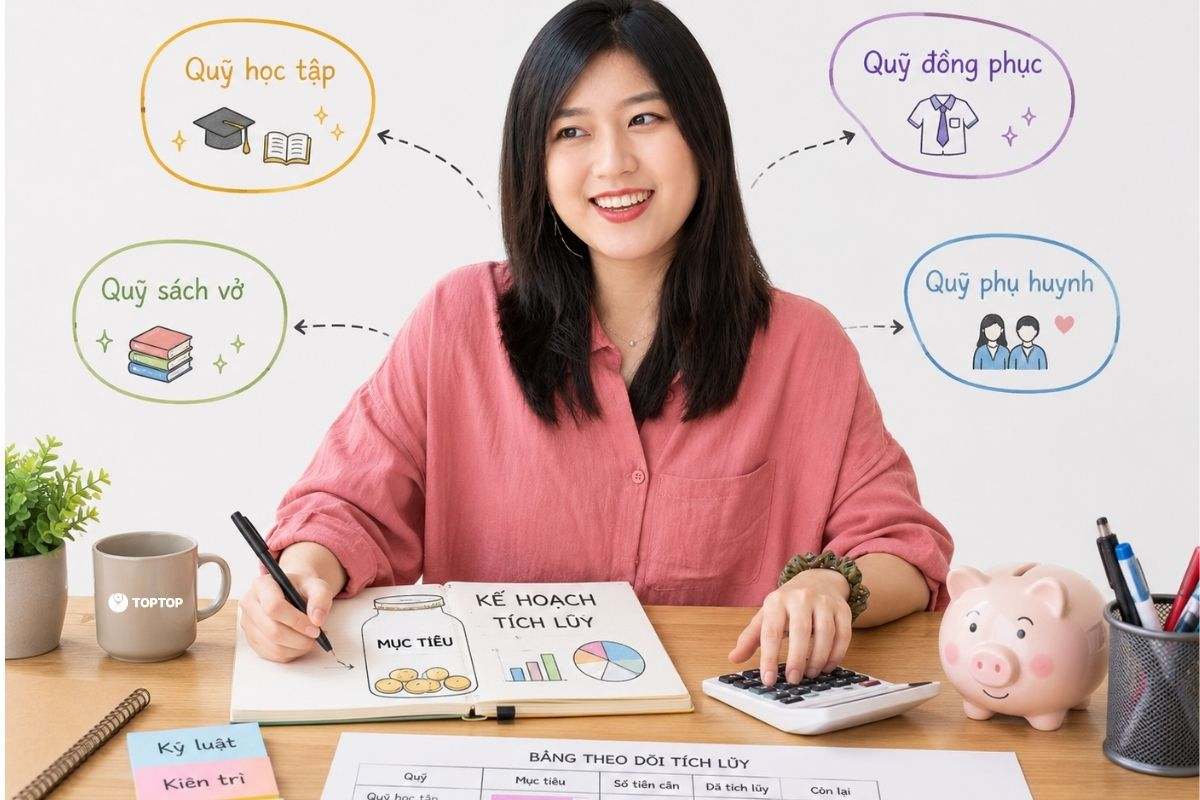
Chị Trang bắt đầu bằng việc xác định rõ số tiền cần chuẩn bị và thời gian hoàn thành. Với mục tiêu 30 triệu đồng trong 12 tháng, mức trung bình cần dành ra khoảng 2,5 triệu đồng mỗi tháng.
Thay vì để khoản tiền này chung với tài khoản chi tiêu hàng ngày, chị tách riêng thành một mục tiêu có tên “Học phí cho con”. Cách làm này giúp chị dễ theo dõi hơn: mỗi tháng biết mình đã tích được bao nhiêu và còn bao nhiêu để hoàn thành mục tiêu.
Trong giai đoạn đầu, chị Trang lựa chọn Tích lũy mục tiêu để dành những khoản tiền cần duy trì sự chủ động. Mỗi khi nhận lương, chị ưu tiên dành một phần cho quỹ học tập trước khi phân bổ cho các khoản chi khác.
Có tháng chị tích đủ 2,5 triệu đồng. Có tháng chi phí gia đình tăng lên, khoản tích chỉ còn khoảng 2 triệu đồng. Điều quan trọng là chị không coi một tháng tích ít hơn kế hoạch là lý do để dừng lại.
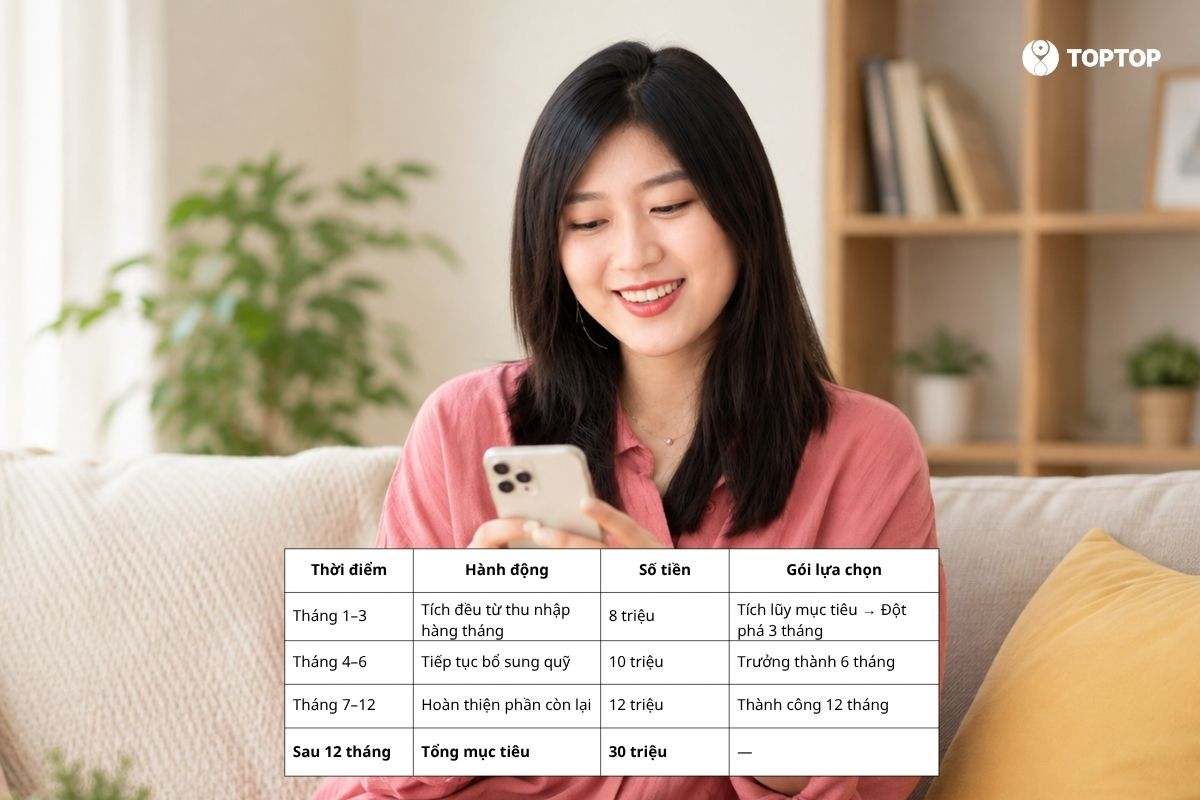
Khi quỹ học tập bắt đầu lớn dần, chị Trang nhận ra không phải khoản tiền nào cũng cần dùng ngay. Với những khoản xác định chưa cần sử dụng trong 3–6 tháng, chị cân nhắc các gói tích lũy có kỳ hạn trên TopTop như:
|
Thời điểm |
Hành động |
Số tiền |
Gói lựa chọn |
|
Tháng 1–3 |
Tích đều từ thu nhập hàng tháng |
8 triệu |
Tích lũy mục tiêu → Đột phá 3 tháng |
|
Tháng 4–6 |
Tiếp tục bổ sung quỹ |
10 triệu |
Trưởng thành 6 tháng |
|
Tháng 7–12 |
Hoàn thiện phần còn lại |
12 triệu |
Thành công 12 tháng |
|
Sau 12 tháng |
Tổng mục tiêu |
30 triệu |
— |
Như vậy, thay vì gom toàn bộ tiền vào một chỗ, chị sắp xếp từng khoản theo mốc thời gian dự kiến cần dùng. Đây cũng là nguyên tắc chị thấy hữu ích nhất trong quá trình tích học phí: không chỉ hỏi “tích bao nhiêu?”, mà còn phải hỏi “khi nào mình cần khoản tiền này?”
Trong suốt hành trình, chị Trang không cố ép bản thân phải tích một mức tiền giống nhau tuyệt đối mỗi tháng. Tháng nào có thêm thu nhập, chị bổ sung nhiều hơn. Tháng nào phát sinh chi phí, chị giảm mức tích xuống nhưng vẫn cố gắng duy trì.
Sau một thời gian, việc dành tiền cho quỹ học tập trở thành một phần trong kế hoạch tài chính hàng tháng của gia đình. Từ một mục tiêu 30 triệu đồng khá lớn, chị Trang biến nó thành 12 lần chuẩn bị nhỏ hơn.
Sau 12 tháng, mục tiêu 30 triệu đồng cho năm học mới đã được chị Trang chuẩn bị theo đúng kế hoạch. Điều quan trọng hơn là đến thời điểm con nhập học, gia đình không phải tìm một khoản tiền lớn trong thời gian ngắn. Phần học phí và các chi phí liên quan đã được chuẩn bị từ trước.
Chị Trang chia sẻ: “Trước đây tôi thường nghĩ phải có nhiều tiền mới bắt đầu tích. Nhưng khi chia mục tiêu thành từng tháng, tôi thấy việc chuẩn bị học phí cho con nhẹ nhàng hơn rất nhiều. Quan trọng là mình bắt đầu sớm và chọn cách tích phù hợp với thời điểm cần dùng tiền.”
Với những phụ huynh cũng đang chuẩn bị học phí cho con, chị Trang cho rằng có thể bắt đầu từ một mục tiêu đơn giản trên TopTop, sau đó lựa chọn hình thức tích lũy phù hợp với khả năng tài chính và thời gian sử dụng.
Không cần chờ đến khi có một khoản tiền lớn. Hãy bắt đầu từ khoản tiền bạn có thể dành ra đều đặn hôm nay.
Một quỹ học tập không nhất thiết phải bắt đầu bằng hàng chục triệu đồng. Điều quan trọng là xác định mục tiêu, chia nhỏ số tiền cần chuẩn bị và lựa chọn hình thức tích lũy phù hợp với thời gian sử dụng.
Với TopTop, bạn có thể bắt đầu từ Tích lũy mục tiêu, sau đó cân nhắc các gói tích lũy theo kỳ hạn như Đột phá, Trưởng thành hay Thành công tùy kế hoạch tài chính của mình. Mỗi khoản tiền được chuẩn bị sớm là một phần áp lực được giảm bớt khi năm học mới bắt đầu.
Tải ứng dụng TopTop và bắt đầu xây dựng mục tiêu tài chính của riêng bạn ngay hôm nay. Theo dõi TopTop trên các nền tảng chính thức để cập nhật thêm những câu chuyện tích lũy thực tế, kiến thức tài chính cá nhân và các chương trình mới nhất.
