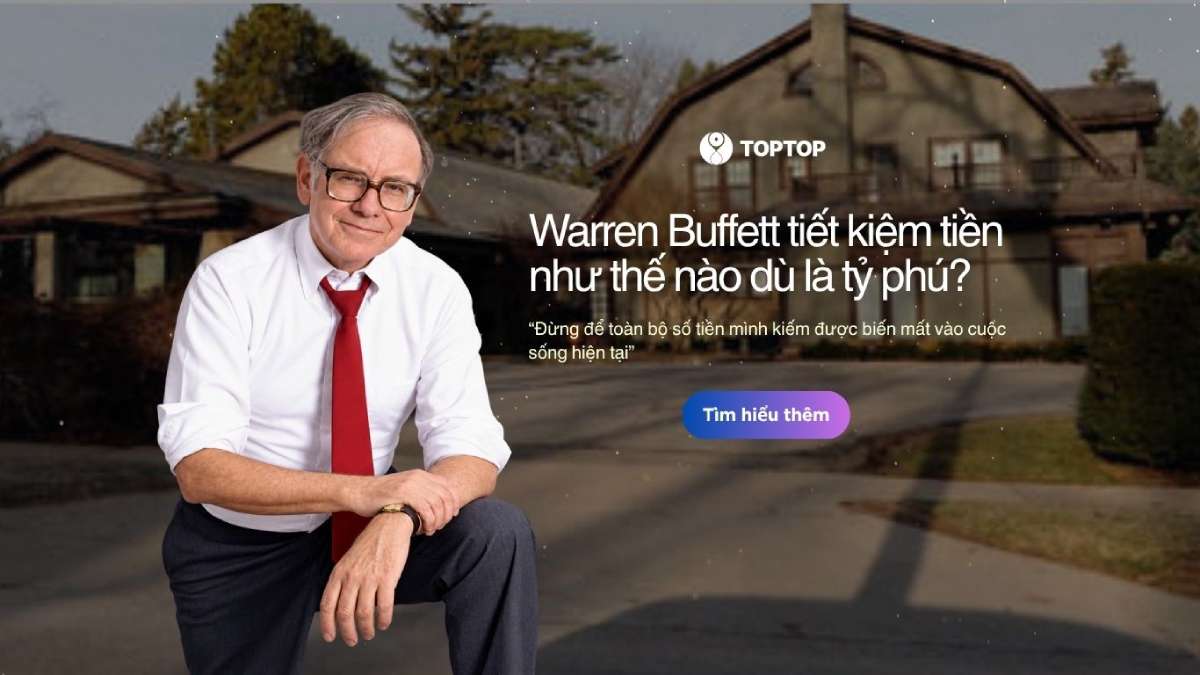
Cùng Minh An tìm hiểu Warren Buffett tiết kiệm tiền như thế nào dù bản thân ông là một tỷ phú. Từ đó có những bài học tham khảo cho chúng ta.
Warren Buffett là một trong những nhà đầu tư thành công nhất thế giới, nhưng cách ông sử dụng tiền lại không giống hình dung thông thường về một tỷ phú. Ông mua căn nhà ở Omaha từ năm 1958 và vẫn sống tại đó nhiều thập kỷ sau. Ông từng nói rằng đến một mức nhất định, chi phí sinh hoạt cao hơn không đồng nghĩa với một cuộc sống tốt hơn. Ngay cả bữa sáng McDonald's của ông cũng từng trở thành một câu chuyện thú vị về cách một tỷ phú lựa chọn chi tiêu.
Nhưng tôi nghĩ, nếu chỉ kết luận rằng “Buffett giàu mà vẫn tiết kiệm” thì hơi phí. Điều đáng học hơn nằm ở một chữ rất đơn giản: đủ. Buffett không tiết kiệm vì ông thiếu tiền. Ông tiết kiệm vì ông không xem việc tiêu nhiều tiền là mục tiêu của cuộc sống.
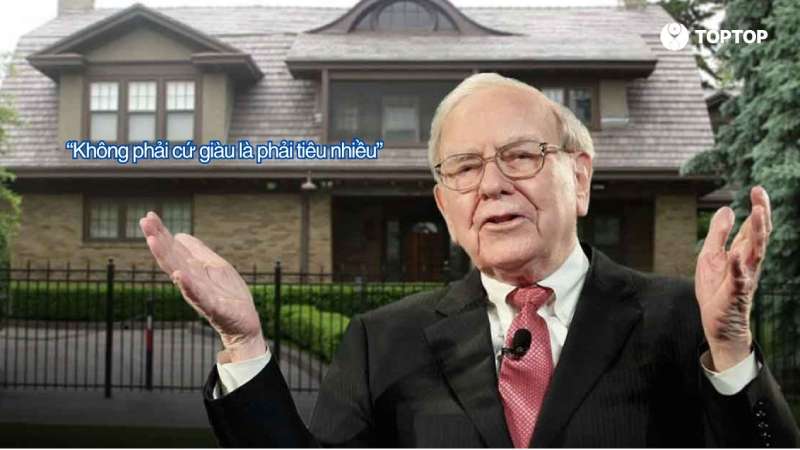
Warren theo đuổi triết lý quản lý tiền như sau: “Không phải cứ giàu là phải tiêu nhiều”.
Warren Buffett không xem mức chi tiêu cao là bằng chứng của một cuộc sống tốt. Với ông, sau một ngưỡng nhất định, chi nhiều hơn không nhất thiết mang lại nhiều hạnh phúc hơn. Đây có lẽ là điểm quan trọng nhất nếu muốn hiểu Warren Buffett tiết kiệm tiền như thế nào.
Tại một cuộc họp cổ đông của Berkshire Hathaway, Buffett từng chia sẻ rằng ông có mọi thứ mình muốn và không cho rằng việc tăng chi phí sinh hoạt sẽ tự động làm chất lượng cuộc sống tốt hơn. Ông cũng cho rằng mình không cần thêm nhiều ngôi nhà chỉ vì có khả năng mua chúng.
Tôi rất thích cách nhìn này, bởi nó đi ngược lại một thói quen khá phổ biến: thu nhập tăng đến đâu, mức sống tăng theo đến đó.
Không có gì sai với việc cải thiện cuộc sống khi thu nhập tăng. Vấn đề là nếu mọi khoản tăng thu nhập đều nhanh chóng biến thành một khoản chi mới, bạn có thể kiếm được nhiều tiền hơn nhưng chẳng tích lũy được bao nhiêu.
Một người lương 15 triệu đồng không nhất thiết phải sống như người lương 30 triệu đồng chỉ vì tháng này vừa được tăng lương. Phần thu nhập tăng thêm hoàn toàn có thể trở thành khoản dự phòng, khoản tích lũy cho một mục tiêu lớn hoặc nguồn vốn cho tương lai.
Giàu hơn không nhất thiết phải nhìn thấy qua cách bạn tiêu tiền. Và có lẽ đây mới là sự khác biệt giữa “có nhiều tiền” và “biết dùng tiền”.
Cách tiết kiệm tiền của Warren Buffett thể hiện rõ qua việc ông tiếp tục sống trong căn nhà 5 phòng ngủ tại Omaha mà ông mua từ năm 1958 với giá khoảng 31.500 USD. Căn nhà ấy đã trở thành một trong những câu chuyện được nhắc đến nhiều nhất khi nói về lối sống của Buffett. Một tỷ phú hoàn toàn có khả năng mua một biệt thự lớn hơn, một căn nhà sang trọng hơn hay nhiều bất động sản hơn. Nhưng ông không làm vậy chỉ vì mình có khả năng.
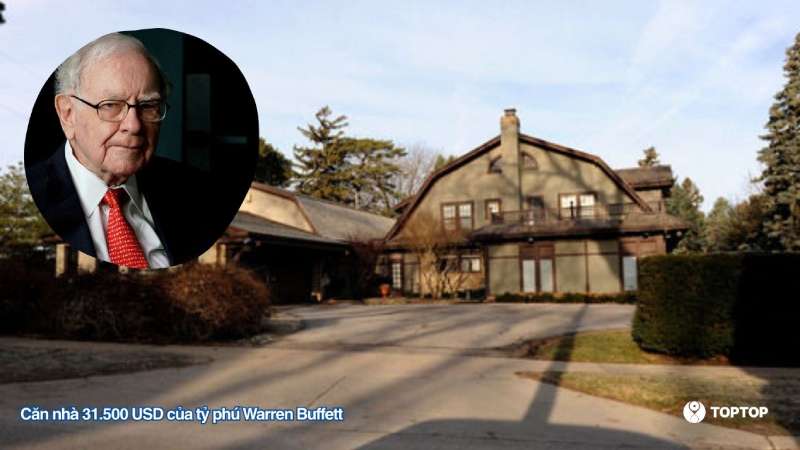
Tôi nghĩ đây là điểm đáng học hơn cả câu chuyện “tỷ phú ở nhà cũ”. Khả năng mua và nhu cầu mua là hai chuyện khác nhau.
Trong những trường hợp ấy, câu hỏi không nhất thiết phải là “Tôi có đủ tiền không?”. Một câu hỏi khác đáng đặt ra hơn là: “Nếu không mua, cuộc sống của tôi có thực sự kém đi không?”. Nếu câu trả lời là không, khoản tiền đó có thể đang có một công dụng khác tốt hơn.
Tất nhiên, không nên cực đoan hóa câu chuyện của Buffett. Sống trong một căn nhà lâu năm không phải là công thức làm giàu. Và một người trẻ cũng không cần ép mình ở mãi trong một căn phòng chật chỉ để “học theo Buffett”. Điều đáng học là khả năng dừng lại khi nhu cầu đã được đáp ứng, thay vì liên tục nâng tiêu chuẩn sống chỉ vì mình có thể.
Warren Buffett chi tiêu như thế nào trong đời sống thường ngày? Một ví dụ nổi tiếng là ông từng lựa chọn bữa sáng McDonald's với ba mức giá khoảng 2,61 USD, 2,95 USD và 3,17 USD trong bộ phim tài liệu Becoming Warren Buffett.
Tôi thấy chi tiết này khá thú vị để học hỏi ở việc quản lý và tiêu tiền (mặc dù không nên ăn quá nhiều đồ dầu mỡ hàng ngày nhé). Một người có tài sản hàng chục tỷ USD hoàn toàn có thể ăn bất cứ món gì mình muốn vào mỗi sáng. Nhưng Buffett vẫn có thể ngồi trước một thực đơn vài USD và cân nhắc mình sẽ chọn phần nào.
Thậm chí, ông từng kể rằng lựa chọn bữa sáng của mình thay đổi theo tình hình thị trường. Tôi không nghĩ bài học ở đây là: “Hãy trở thành tỷ phú nhưng chỉ ăn McDonald's”. Làm vậy thì tôi hơi buồn cười. Điều đáng chú ý hơn là Buffett không có nhu cầu biến mức sống thành một cuộc đua. Đây là một vấn đề rất thật với người trẻ hiện nay.
Ban đầu, một ly cà phê 30.000 đồng là đủ. Sau vài lần được rủ đi những quán 60.000–70.000 đồng, mức giá đó bắt đầu trở thành bình thường. Rồi một ngày, bạn thấy một bữa ăn 150.000 đồng không còn quá đắt. Không có một thời điểm cụ thể nào mà bạn quyết định “từ nay tôi sẽ tiêu nhiều hơn”. Mức sống chỉ âm thầm được nâng lên theo thời gian.
Đến cuối tháng, bạn tự hỏi: “Mình kiếm được nhiều hơn trước, tại sao vẫn chẳng để dành được bao nhiêu?” Tôi cho rằng đây là một trong những vấn đề lớn nhất của tài chính cá nhân: chúng ta thường nâng mức chi tiêu nhanh hơn mức tích lũy.
Buffett cho chúng ta một cách nhìn khác. Không phải món đồ đắt hơn luôn mang lại trải nghiệm tốt hơn tương ứng. Và không phải thu nhập cao hơn thì mọi khoản chi cũng cần được nâng cấp.
Bí quyết tiết kiệm tiền của Warren Buffett không nằm ở việc đơn thuần tiêu ít, mà ở việc giữ lại nguồn lực và phân bổ chúng vào những tài sản có khả năng tạo giá trị trong dài hạn. Nếu chỉ nhìn Buffett qua căn nhà cũ hay bữa sáng vài USD, chúng ta mới thấy phần nổi.
Buffett không trở thành một trong những nhà đầu tư nổi tiếng nhất thế giới chỉ nhờ việc chi tiêu tiết kiệm. Điều quan trọng hơn là ông hiểu tiền sau khi giữ lại cần được làm gì. Berkshire Hathaway trong nhiều năm duy trì chính sách giữ lại lợi nhuận để tái đầu tư thay vì phân phối toàn bộ cho cổ đông. Đây chính là tư duy tích lũy và phân bổ vốn trong dài hạn.
Với tài chính cá nhân cũng vậy. Bạn kiếm được 15 triệu đồng và tiêu hết 15 triệu đồng: không có vốn tích lũy. Bạn kiếm được 15 triệu đồng, giữ lại 2 triệu đồng nhưng để lẫn trong tài khoản chi tiêu: khoản tiền ấy vẫn có thể bị dùng mất. Nhưng nếu 2 triệu đồng được tách ra, duy trì đều đặn và được đưa vào một mục tiêu cụ thể, câu chuyện đã khác.
Từ đây, tôi nghĩ chúng ta nên phân biệt ba khái niệm:
Nói cách khác: Kiếm tiền → giữ lại → tích lũy → phân bổ → tăng trưởng. Tiết kiệm vì thế không phải đích đến cuối cùng. Nó là bước đầu tiên giúp bạn có một khoản vốn mà mình chưa cần tiêu hôm nay.
Warren Buffett quản lý tiền như thế nào? Ông không biến việc sở hữu và tiêu tiền thành cách để chứng minh địa vị của mình với người khác. Có một kiểu tiêu tiền rất khó nhận ra: mua một thứ không phải vì mình cần, mà vì mình không muốn thua kém người khác.
Những nhà hàng mà mình thực ra không quá thích nhưng vẫn muốn đến vì “mọi người đều đi”. Từng khoản riêng lẻ có thể không đáng kể. Nhưng khi chúng trở thành tiêu chuẩn mới, tổng chi phí có thể rất lớn.
Tôi từng thấy một vòng lặp khá quen thuộc: Tăng lương → nâng cấp cuộc sống → tăng chi phí cố định → cuối tháng lại thiếu tiền → chờ đợt tăng lương tiếp theo. Nếu cứ như vậy, thu nhập tăng nhưng tài sản ròng không nhất thiết tăng tương ứng. Đáng sợ hơn, đôi khi chúng ta còn bắt đầu xem những khoản chi mới là “nhu cầu thiết yếu”, chỉ vì đã quen với chúng.
Buffett dường như không có nhu cầu ấy. Ông không cần một chiếc xe thật đắt để chứng minh mình giàu. Không cần nhiều ngôi nhà để chứng minh mình thành công. Và cũng không cần một mức sống ngày càng cao để xác nhận giá trị của bản thân.
Đây là một bài học tâm lý tiền bạc rất đáng suy nghĩ: Nếu một khoản chi chủ yếu có tác dụng làm người khác nghĩ rằng bạn giàu, có lẽ bạn nên cân nhắc thêm một lần trước khi xuống tiền.
Warren Buffett cảnh giác với đòn bẩy quá mức vì nợ có thể khuếch đại rủi ro và khiến một quyết định tài chính sai trở nên nghiêm trọng hơn. Buffett từng nhiều lần nói về rủi ro của leverage và việc sử dụng nợ quá mức. Quan điểm của ông không phải mọi khoản vay đều xấu, mà là đòn bẩy có thể khiến một người gặp rắc rối rất nhanh khi mọi thứ diễn biến ngược dự tính.
Điều này cũng đúng với tài chính cá nhân. Vay tiền để học tập, mua nhà hoặc phát triển một hoạt động kinh doanh có thể là quyết định hợp lý nếu khoản vay nằm trong khả năng trả nợ và tạo ra giá trị tương xứng. Nhưng vay để tiêu dùng vượt quá khả năng thì lại khác.
Bạn mua một món đồ hôm nay, nhưng dùng thu nhập của nhiều tháng sau để trả cho nó. Đến kỳ nhận lương, một phần tiền đã không còn thuộc về bạn nữa. Đó là lý do tôi thích cách diễn đạt này hơn câu “không nên vay nợ”:
Đừng để quyết định tài chính hôm nay lấy mất quá nhiều quyền lựa chọn của bạn trong tương lai. Một khoản nợ không chỉ có chi phí tài chính. Nó còn làm giảm khả năng bạn dành tiền cho những mục tiêu khác.
Muốn áp dụng tư duy của Buffett, hãy dành một khoản tiền ngay khi nhận thu nhập thay vì chờ đến cuối tháng xem còn bao nhiêu mới tiết kiệm. Đây là thay đổi nhỏ nhưng có thể tạo ra khác biệt rất lớn.
Giả sử bạn nhận lương 10 triệu đồng.
Hai cách không tạo ra thêm đồng thu nhập nào, nhưng cách thứ hai khiến việc tích lũy trở thành một khoản được ưu tiên ngay từ đầu, thay vì phần còn thừa. Đây cũng là điều tôi nghĩ người có thu nhập bình thường có thể học từ cách tiết kiệm tiền của Warren Buffett.
Không cần bắt đầu bằng một tỷ lệ thật lớn. Nếu thu nhập 10 triệu đồng và 1 triệu đồng là quá sức, hãy bắt đầu với 500.000 đồng. Nếu 500.000 đồng vẫn khó duy trì, bắt đầu thấp hơn nữa. Mục tiêu đầu tiên không phải là trở thành người tiết kiệm giỏi.
Mục tiêu đầu tiên là tạo được một thói quen có thể lặp lại. Một vấn đề khác là tiền tiết kiệm thường nằm quá gần tiền chi tiêu. Khi cả hai cùng nằm trong một tài khoản, rất dễ có suy nghĩ: “Tháng này dùng tạm một ít, tháng sau bù lại”.
Và “một ít” thường là khoản đầu tiên biến mất. Vì thế, nếu muốn tạo khoảng cách giữa tiền dành cho hiện tại và tiền dành cho tương lai, bạn có thể sử dụng một công cụ tích lũy riêng. TopTop có các lựa chọn tích lũy theo mục tiêu, giúp người dùng tách một khoản tiền khỏi ngân sách chi tiêu hằng ngày và theo dõi khoản tiền đó theo mục tiêu đã đặt ra. Với khoản tiền chưa cần sử dụng ngay, người dùng có thể lựa chọn sản phẩm tích lũy phù hợp với nhu cầu và điều kiện của mình.
Bạn không cần có thu nhập cao mới có thể học tư duy tài chính của Warren Buffett; điều quan trọng là bắt đầu giữ lại một phần thu nhập và duy trì đủ lâu. Warren Buffett có thể nói về hàng triệu hay hàng tỷ USD.
Còn với một người trẻ, điểm bắt đầu có thể chỉ là 500.000 đồng mỗi tháng, nhưng nguyên tắc phía sau lại giống nhau: đừng để toàn bộ số tiền mình kiếm được biến mất vào cuộc sống hiện tại. 500.000 đồng mỗi tháng không khiến bạn giàu lên ngay.
Nhưng sau một năm, đó là 6 triệu đồng tiền gốc.
Đó mới chỉ là phần tiền bạn chủ động giữ lại, chưa tính đến khả năng khoản tiền được tích lũy trong một giải pháp phù hợp có thể tiếp tục tạo ra giá trị theo thời gian. Tất nhiên, những tỷ lệ trên chỉ mang tính minh họa. Mỗi người có một mức thu nhập, chi phí sinh hoạt, trách nhiệm gia đình và mục tiêu tài chính khác nhau.
Hãy để ứng dụng tài chính TopTop giúp bạn giải quyết bài toán tiết kiệm như nào là hợp lý. Tích lũy nhỏ từ 2 triệu đồng mỗi tháng để tích lũy an tâm cho tương lai sau này.
Tôi không nghĩ mục tiêu của tiết kiệm là biến cuộc sống thành một danh sách những thứ “không được phép mua”. Mục tiêu là để sau này, khi có một việc thực sự quan trọng, bạn có tiền để lựa chọn. Bạn không cần sống giống Buffett. Cũng không cần trở thành tỷ phú mới bắt đầu quản lý tiền tốt hơn. Nếu muốn bắt đầu đơn giản, bạn có thể tạo một mục tiêu tích lũy trên TopTop và bắt đầu bằng số tiền phù hợp với khả năng của mình.
Theo dõi TopTop trên các nền tảng để cập nhật nhiều tin tức hấp dẫn hơn:
