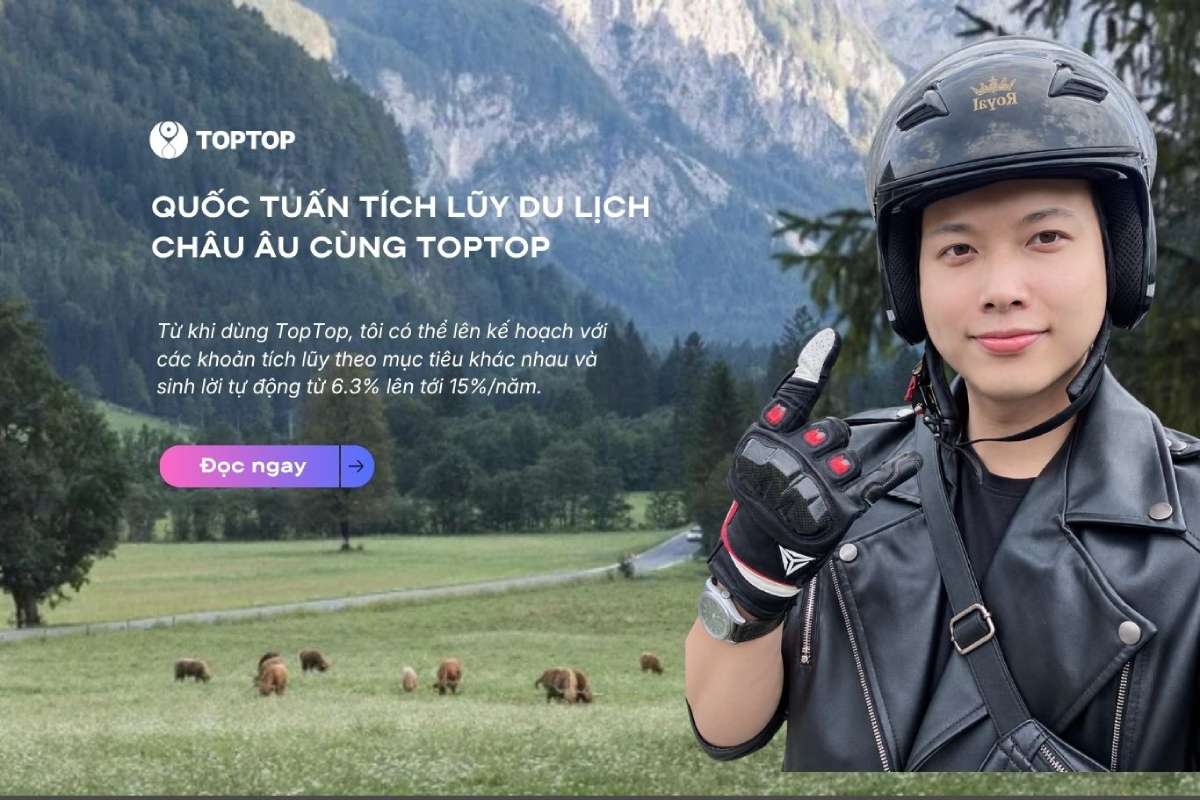
"Tôi luôn nghĩ chỉ cần chăm chỉ làm việc thì sẽ có đủ tiền để đi châu Âu. Nhưng năm nào kế hoạch cũng phải hoãn vì tiền lại dành cho những khoản phát sinh khác." Đó là câu chuyện của Quốc Tuấn – một freelancer có thu nhập tốt nhưng chưa từng có kế hoạch quản lý dòng tiền rõ ràng. Chỉ khi bắt đầu phân bổ tài chính theo từng mục tiêu với TopTop, anh mới từng bước chuẩn bị được ngân sách cho chuyến du lịch châu Âu mà mình ấp ủ từ lâu.
Lưu ý: Tên nhân vật trong bài viết đã được thay đổi nhằm bảo vệ quyền riêng tư. Nội dung phản ánh trải nghiệm của một khách hàng và không đại diện cho kết quả của tất cả người dùng. Hiệu quả tài chính phụ thuộc vào số tiền tích lũy, thời gian duy trì và chính sách sản phẩm tại từng thời điểm.
Làm freelancer hơn tám năm giúp Tuấn có nguồn thu nhập tốt và chủ động về thời gian. Anh thường kết hợp làm việc từ xa với việc khám phá nhiều địa điểm mới trong và ngoài nước. Trong danh sách những nơi muốn đặt chân đến, châu Âu luôn là điểm đến mà anh mong chờ nhất.
Tuy nhiên, càng bận rộn với công việc, Tuấn càng nhận ra rằng thu nhập cao không đồng nghĩa với việc luôn sẵn sàng cho những mục tiêu lớn. Tiền vẫn có, nhưng lại được sử dụng cho quá nhiều việc khác nhau. Đến khi muốn lên đường, anh mới nhận ra khoản ngân sách dự định dành cho chuyến đi đã không còn nguyên vẹn.
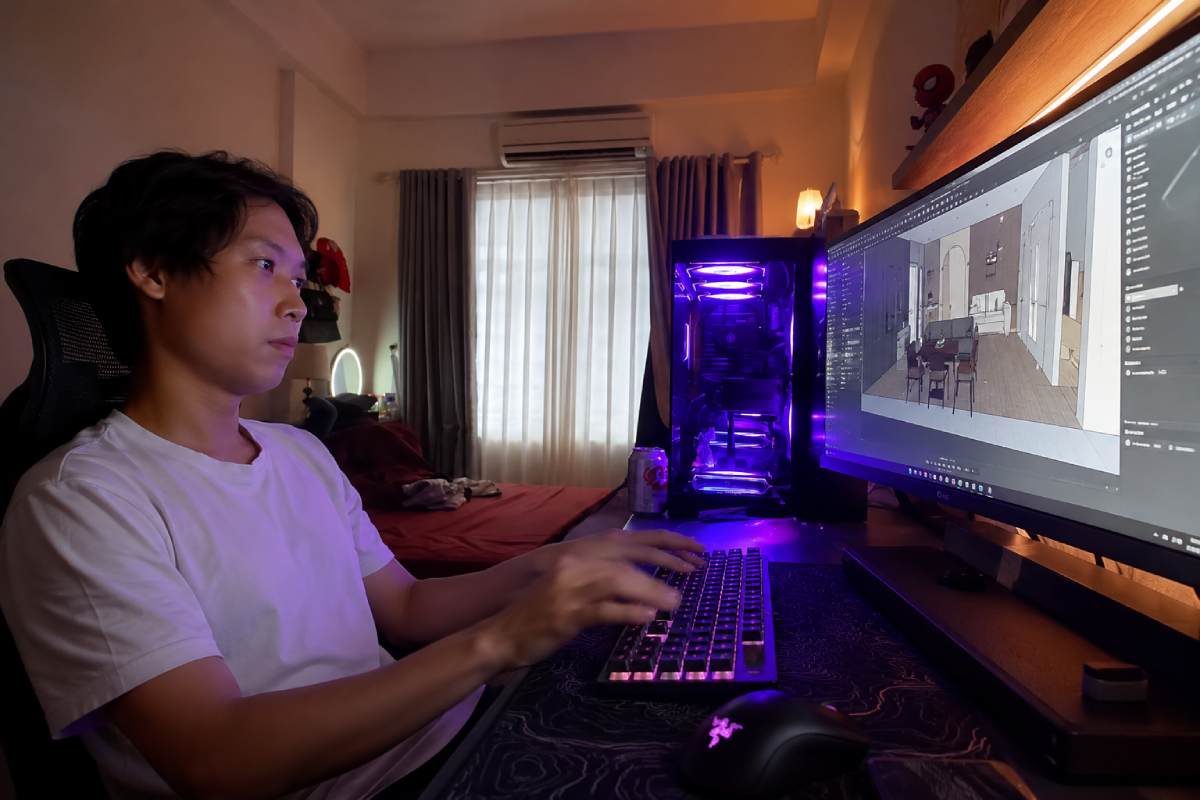
"Tôi không phải người chi tiêu quá tay. Vấn đề là mọi khoản tiền đều để chung một chỗ. Khi cần mua thiết bị mới, đầu tư cho công việc hay phát sinh chi phí đột xuất, tôi đều lấy từ cùng một nguồn. Cuối cùng, khoản dành cho du lịch lại bị ảnh hưởng nhiều nhất.", Quốc Tuấn chia sẻ.
Nhìn từ bên ngoài, nhiều người nghĩ freelancer có thu nhập cao sẽ rất thoải mái về tài chính. Nhưng với Tuấn, điều khó nhất lại là quản lý dòng tiền trong bối cảnh thu nhập không cố định. Có tháng anh hoàn thành nhiều dự án lớn, nhưng cũng có những khoảng thời gian chỉ tập trung học thêm hoặc chuẩn bị cho các kế hoạch dài hạn.
Chính vì vậy, việc xây dựng một khoản tích lũy riêng cho mục tiêu du lịch luôn gặp nhiều trở ngại.
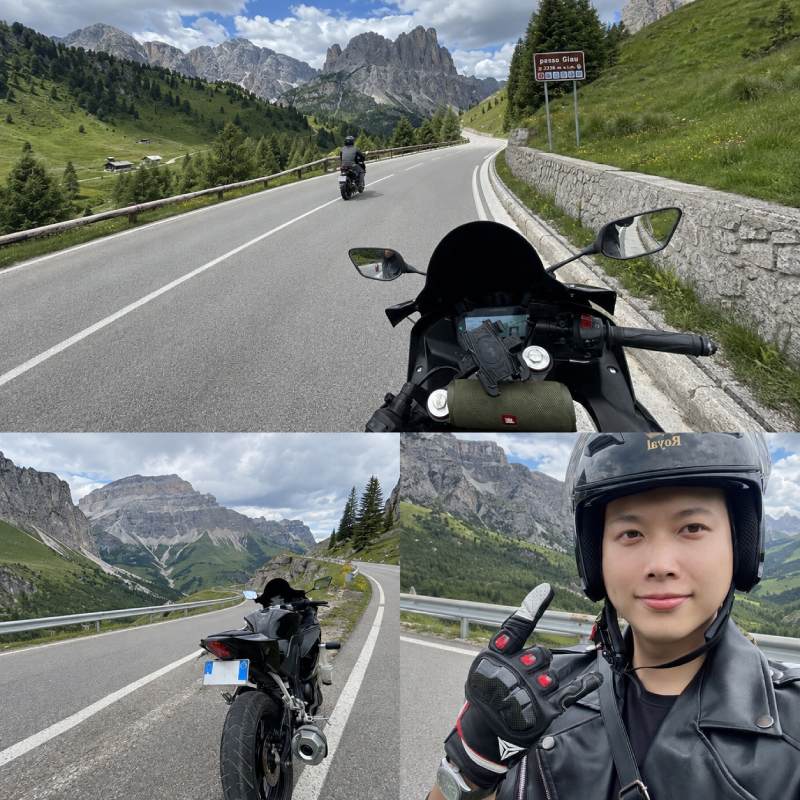
Chia của Quốc Tuấn về việc lúc chưa có kế hoạch chi tiêu rõ ràng: "Nếu không tách riêng từng mục tiêu thì rất khó biết mình còn bao nhiêu tiền cho kế hoạch đó. Có lúc tôi nghĩ mình vẫn còn đủ ngân sách, nhưng khi kiểm tra lại thì phần lớn đã dùng cho những việc khác."
Đặc thù của freelancer là phải tự đầu tư cho công việc. Thiết bị mới, khóa học chuyên môn hay các phần mềm hỗ trợ đều là những khoản chi cần thiết. Mỗi khoản không quá lớn, nhưng khi cộng dồn trong nhiều tháng lại tạo ra áp lực đáng kể đối với kế hoạch tài chính.
Điều khiến Tuấn băn khoăn là anh không muốn từ chối những khoản đầu tư cho công việc, nhưng cũng không muốn mỗi năm lại lỡ hẹn với chuyến đi mình đã lên kế hoạch từ trước.
Tuấn chia sẻ về việc muốn tiền linh hoạt nhưng không đứng yên: "Tôi cần một cách quản lý linh hoạt hơn. Có khoản dành cho công việc, có khoản dành cho du lịch và có khoản để tích lũy lâu dài. Khi mọi thứ được tách riêng, tôi sẽ dễ kiểm soát hơn nhiều."
Dù thường xuyên sử dụng các ứng dụng công nghệ trong công việc, Tuấn vẫn khá cẩn trọng khi tìm hiểu các sản phẩm tài chính. Anh dành nhiều thời gian đọc thông tin về kỳ hạn, cách thức hoạt động và các quy định liên quan trước khi quyết định sử dụng.
Theo Tuấn, một ứng dụng tài chính chỉ thực sự thuận tiện khi người dùng có thể hiểu ngay cách hoạt động mà không cần mất quá nhiều thời gian làm quen. Những thông tin quan trọng như kỳ hạn, quy định rút trước hạn hay trạng thái của từng khoản tích lũy cần được hiển thị rõ ràng và dễ theo dõi.
Sau khi dành thời gian tìm hiểu, Quốc Tuấn không chuyển toàn bộ tiền vào một gói tích lũy duy nhất. Theo anh, mỗi khoản tiền đều có một "nhiệm vụ" riêng nên cũng cần có cách quản lý phù hợp. Khoản dùng để dự phòng sẽ khác với khoản dành cho du lịch, và cũng khác với khoản tích lũy dài hạn.
Thay vì chỉ quan tâm đến một kỳ hạn, Tuấn lựa chọn kết hợp nhiều gói sản phẩm trên TopTop. Cách làm này giúp anh chủ động hơn khi cần sử dụng tiền, đồng thời vẫn duy trì được kế hoạch tài chính đã đặt ra từ đầu.
Ngay sau khi đăng ký tài khoản, Tuấn quyết định trải nghiệm Gói Chào Bạn Mới trong 14 ngày với một khoản tiền nhỏ khoảng 50.000.000 vnđ. Mục tiêu của anh không phải để tối ưu lợi ích ngay từ đầu mà là làm quen với ứng dụng, tìm hiểu cách theo dõi khoản tích lũy và các thao tác trên hệ thống.
Sau khi hoàn thành kỳ đầu tiên, nhận lãi khoảng 230K nhanh chóng, Tuấn đã hiểu rõ cách quản lý các khoản tiền trên ứng dụng. Điều này giúp anh tự tin hơn khi bắt đầu xây dựng kế hoạch tích lũy dài hạn.
Chia sẻ của Quốc Tuấn: "Tôi thường có thói quen dùng thử trước khi quyết định sử dụng lâu dài. Sau khoảng hai tuần, tôi đã quen với giao diện và cách quản lý các khoản tích lũy nên cảm thấy yên tâm hơn khi tiếp tục."
Đặc thù của freelancer là luôn có những khoản chi bất ngờ. Có thời điểm cần nâng cấp máy tính, mua thiết bị quay phim hoặc thanh toán phần mềm phục vụ công việc. Vì vậy, Tuấn không muốn toàn bộ tài sản đều nằm ở các kỳ hạn dài.
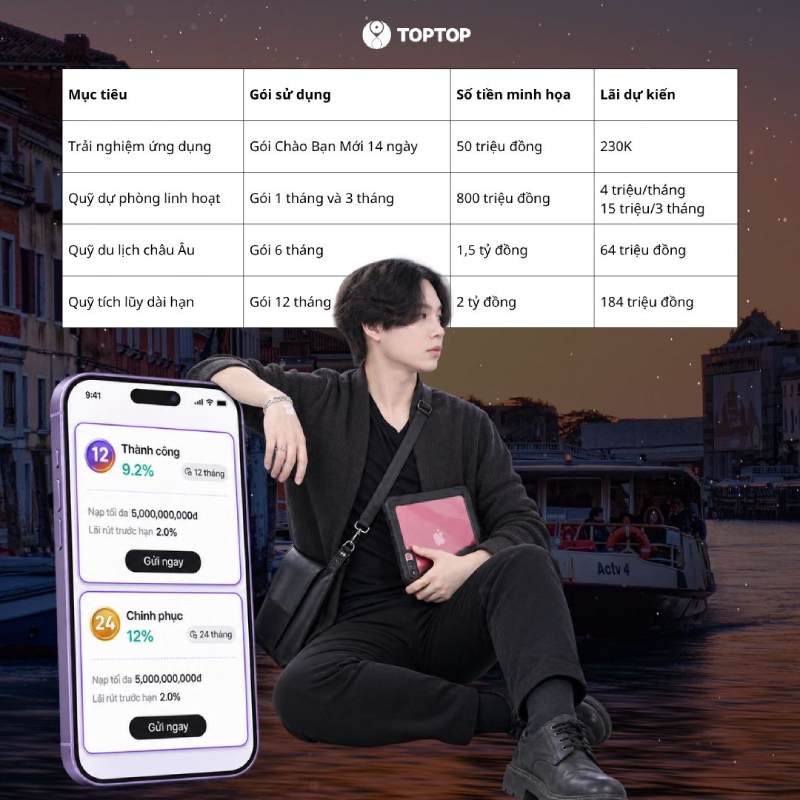
Anh phân bổ khoảng 800 triệu đồng vào các gói 1 tháng (6,6%/năm) với lãi khoảng 4 triệu/1 tháng và 3 tháng (7,5%/năm) với lãi khoảng 15 triệu. Đây là khoản tiền được sử dụng như quỹ dự phòng cho công việc và những kế hoạch phát sinh trong ngắn hạn. Nếu gửi vào ngân hàng thì lãi suất khá thấp và sẽ bị phạt nếu rút trước hạn (tùy ngân hàng sử dụng).
Việc chia thành nhiều khoản nhỏ cũng giúp Tuấn chủ động hơn khi cần điều chỉnh kế hoạch tài chính. Thay vì ảnh hưởng đến toàn bộ danh mục, anh chỉ cần sử dụng khoản phù hợp với nhu cầu tại từng thời điểm.
Khi đã hình thành được quỹ dự phòng, Tuấn bắt đầu xây dựng khoản tích lũy dành riêng cho chuyến du lịch châu Âu. Anh lựa chọn gói 6 tháng (8,5%/năm) và phân bổ khoảng 1,5 tỷ đồng. Lãi dự kiến khoảng 64 triệu. Một khoản sinh lời rất đáng để quan tâm.
Theo kế hoạch của Tuấn, khoản tiền này được sử dụng cho những chi phí đã dự tính từ trước như vé máy bay, khách sạn, bảo hiểm du lịch và các khoản di chuyển trong suốt hành trình. Việc tách riêng một khoản cho chuyến đi giúp anh dễ theo dõi tiến độ chuẩn bị ngân sách hơn.
Chia sẻ của Quốc Tuấn: "Trước đây tôi chỉ biết mình có bao nhiêu tiền. Còn bây giờ, tôi biết rõ khoản nào dành cho chuyến đi, khoản nào dành cho công việc và khoản nào chưa nên động đến. Điều đó giúp tôi yên tâm hơn khi lên kế hoạch."
Bên cạnh các khoản phục vụ nhu cầu trước mắt, Tuấn vẫn muốn duy trì một phần tài sản cho kế hoạch lâu dài. Anh lựa chọn gói 12 tháng (9,2%/năm) với khoảng 2 tỷ đồng, lãi dự kiến khoảng 184 triệu đồng. Đây là khoản tiền anh chưa có nhu cầu sử dụng trong ngắn hạn. Thay vì để trong tài khoản thanh toán, Tuấn lựa chọn một kỳ hạn dài hơn để phù hợp với mục tiêu quản lý tài sản của mình.
Theo anh, việc xác định rõ thời điểm cần sử dụng tiền ngay từ đầu giúp quá trình lựa chọn sản phẩm trở nên dễ dàng hơn.
|
Mục tiêu |
Gói sử dụng |
Số tiền minh họa |
Lãi dự kiến |
|
Trải nghiệm ứng dụng |
Gói Chào Bạn Mới 14 ngày |
50 triệu đồng |
230K |
|
Quỹ dự phòng linh hoạt |
Gói 1 tháng và 3 tháng |
800 triệu đồng |
4 triệu/tháng 15 triệu/3 tháng |
|
Quỹ du lịch châu Âu |
Gói 6 tháng |
1,5 tỷ đồng |
64 triệu đồng |
|
Quỹ tích lũy dài hạn |
Gói 12 tháng |
2 tỷ đồng |
184 triệu đồng |
Lưu ý: Đây là bảng minh họa cho kế hoạch tài chính của nhân vật trong bài viết. Mỗi người dùng có thể lựa chọn số tiền và kỳ hạn phù hợp với nhu cầu của mình.
Sau hơn một năm sử dụng, Quốc Tuấn cho biết thay đổi lớn nhất không nằm ở số tiền tích lũy mà ở cách anh quản lý tài chính. Trước đây, mọi khoản tiền đều để chung một nơi nên rất khó theo dõi. Hiện nay, mỗi mục tiêu đều có một khoản tích lũy riêng và được quản lý rõ ràng hơn.
Nhờ vậy, anh có thể chuẩn bị ngân sách cho chuyến du lịch mà không phải liên tục điều chỉnh kế hoạch hoặc lấy tiền từ các mục tiêu khác để bù vào. Việc theo dõi các khoản tích lũy ngay trên ứng dụng cũng giúp anh tiết kiệm thời gian hơn so với trước.
Đối với Quốc Tuấn, chuyến du lịch châu Âu không chỉ là phần thưởng sau những tháng ngày làm việc chăm chỉ mà còn là kết quả của một kế hoạch quản lý tài chính được duy trì đều đặn. Việc phân bổ dòng tiền theo từng mục tiêu giúp anh chủ động hơn trong mọi quyết định, từ đầu tư cho công việc đến chuẩn bị ngân sách cho những trải nghiệm mình mong muốn.
Nếu bạn cũng đang có một mục tiêu trong tương lai, dù là một chuyến du lịch, mua xe, học tập hay xây dựng quỹ dự phòng, hãy bắt đầu bằng việc lập kế hoạch phù hợp với nhu cầu của bản thân. Một kế hoạch rõ ràng hôm nay có thể là nền tảng cho những mục tiêu lớn hơn trong tương lai.
Tải ứng dụng TopTop để khám phá các gói tích lũy phù hợp với nhu cầu của bạn và từng bước xây dựng kế hoạch tài chính theo mục tiêu riêng. Download app TopTop: Link
Theo dõi TopTop để cập nhật các chương trình mới nhất:
