Duy trì kỷ luật trong tiết kiệm và tích lũy không có nghĩa là mình chưa từng chệch hướng; nó có nghĩa là sau những lúc cuộc sống khiến mình phải tạm dừng, mình vẫn biết cách quay trở lại với mục tiêu của mình.
Không phải ai không tiết kiệm được cũng là người tiêu tiền thiếu suy nghĩ. Có những người rất chăm chỉ, thu nhập không thấp, thậm chí từng nhiều lần đặt mục tiêu rõ ràng nhưng vẫn không giữ được khoản dành dụm qua thời gian. Điều khó không nằm ở việc bắt đầu, mà nằm ở việc tiếp tục khi cuộc sống không đi đúng như kế hoạch.
Đó cũng là lý do duy trì kỷ luật trong tiết kiệm và tích lũy quan trọng hơn việc có một tháng tiết kiệm thật nhiều. Tiền chỉ thực sự tạo thành nền tảng tài chính khi nó được dành lại đều đặn, đi cùng một kế hoạch phù hợp với cuộc sống và đủ linh hoạt để không bị phá vỡ chỉ bởi một tháng có nhiều khoản phát sinh.
Nếu từng có một khoảng thời gian bạn rất quyết tâm tiết kiệm, rồi sau đó bỏ dở, có lẽ bạn cũng từng nghĩ nguyên nhân nằm ở bản thân mình: chưa đủ kỷ luật, chưa đủ quyết tâm hoặc chưa biết quản lý tiền. Nhưng nhìn kỹ hơn, câu chuyện thường không đơn giản như vậy.
Một kế hoạch tiết kiệm thường rất dễ thực hiện trong những ngày đầu. Khi vừa nhận lương, bạn có thể hào hứng chuyển ngay một khoản sang tài khoản khác và cảm thấy mình đang kiểm soát được tiền bạc. Tháng đầu tiên qua đi khá nhẹ nhàng. Sang tháng thứ hai, thứ ba, mọi thứ vẫn ổn. Nhưng đến tháng thứ sáu hoặc thứ mười hai, khi xuất hiện một khoản chi không nằm trong dự tính, kế hoạch bắt đầu lung lay. Đó là lúc chúng ta nhận ra rằng duy trì kỷ luật trong tiết kiệm và tích lũy khó hơn rất nhiều so với việc bắt đầu một kế hoạch.
Có một điều Hà nghĩ chúng ta nên nhìn nhận công bằng với chính mình: tiết kiệm không có nghĩa là lúc nào cũng phải từ chối những điều mình cần hoặc những niềm vui chính đáng. Một gia đình có thể cần tiền cho một chuyến về quê, một người trẻ có thể muốn mua một món đồ mình đã chờ rất lâu, cha mẹ có thể có một khoản chi bất ngờ cho con. Nếu kế hoạch tài chính chỉ hoạt động trong điều kiện cuộc sống hoàn toàn bình lặng, đó chưa phải là một kế hoạch đủ tốt.
Vì sao khó duy trì thói quen tiết kiệm? Một phần vì mục tiêu quá xa nên chúng ta không cảm nhận được kết quả ngay. Một phần khác vì mức tiết kiệm được đặt ra không phù hợp với dòng tiền thực tế. Và cũng có người chỉ tiết kiệm bằng quyết tâm: mỗi tháng đều tự nhắc mình phải để dành, nhưng không có một cơ chế cụ thể để khoản tiền ấy được tách ra trước khi bị dùng vào những nhu cầu khác.
Bởi vậy, Hà không nghĩ rằng cách giải quyết là bắt mình phải “cứng rắn hơn” với tiền. Điều cần thay đổi thường là cách chúng ta thiết kế kế hoạch. Một mục tiêu tốt không nên khiến cuộc sống trở nên ngột ngạt; nó cần đủ thực tế để có thể đồng hành cùng cuộc sống trong nhiều tháng, thậm chí nhiều năm.
Nói cách khác, duy trì kỷ luật trong tiết kiệm và tích lũy không nên được hiểu là tháng nào cũng phải hoàn thành một con số giống hệt nhau. Điều quan trọng hơn là tạo ra một thói quen có thể quay trở lại sau những tháng lệch kế hoạch. Một tháng tiết kiệm ít hơn dự định chưa phải thất bại. Thất bại chỉ thực sự xảy ra khi chúng ta nghĩ rằng đã lỡ một lần thì thôi, bỏ luôn cả kế hoạch.
Nếu chỉ nói “hãy kỷ luật hơn”, lời khuyên ấy nghe có vẻ đúng nhưng lại không giúp được nhiều. Người đang muốn tiết kiệm thường đã biết mình cần tiết kiệm. Điều họ cần là một cách làm đủ đơn giản để có thể thực hiện ngay cả trong những tháng bận rộn, nhiều khoản chi hoặc tâm trạng không còn hào hứng như ngày đầu.
Theo Hà, duy trì kỷ luật trong tiết kiệm và tích lũy nên bắt đầu từ việc biến tiết kiệm thành một phần tự nhiên của cách mình sử dụng tiền, thay vì biến nó thành một cuộc đấu tranh với chính mình mỗi cuối tháng.
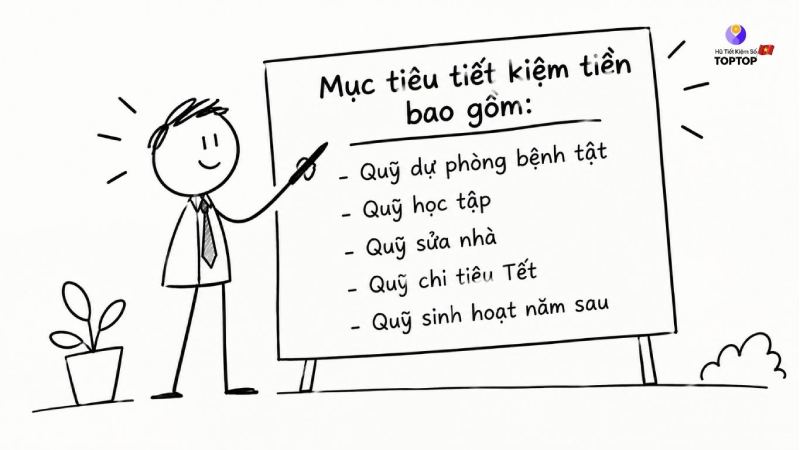
“Tháng này mình phải tiết kiệm” nghe rất quen, nhưng lại chưa phải một mục tiêu đủ rõ. Khi chưa biết khoản tiền ấy dành cho điều gì, việc tiêu nó thường trở nên dễ dàng hơn rất nhiều. Một khoản 500.000 đồng nằm trong tài khoản chung có thể nhanh chóng trở thành vài bữa ăn, vài món đồ nhỏ hoặc một khoản mua sắm mà lúc đó mình cho rằng cũng không quá cần thiết.
Nhưng 500.000 đồng ấy nếu được đặt tên là “tiền cho quỹ dự phòng”, “tiền học của con”, “tiền sửa nhà” hay “khoản dành cho chuyến về quê cuối năm” thì ý nghĩa đã khác. Khi tiền gắn với một mục tiêu cụ thể, chúng ta không còn nhìn nó đơn thuần như một khoản tiền đang nằm yên, mà nhìn thấy điều mình muốn đạt được ở phía trước.
Vì thế, thay vì nói “tôi muốn tiết kiệm nhiều hơn”, hãy thử đặt một mục tiêu cụ thể: cần 60 triệu đồng trong 12 tháng, tương đương bình quân 5 triệu đồng mỗi tháng. Nếu 5 triệu đồng là quá cao so với dòng tiền hiện tại, mục tiêu có thể được điều chỉnh xuống. Không có ý nghĩa gì khi đặt một con số rất đẹp trên giấy nhưng tháng nào cũng phải cố gắng rồi lại bỏ cuộc.
Nếu muốn dành dụm cho một mục tiêu cụ thể, bạn có thể tham khảo Hũ Tiết Kiệm Số và Tích lũy mục tiêu của TopTop để tách khoản tiền theo mục đích thay vì để lẫn với tiền chi tiêu hằng ngày. Hũ Tiết Kiệm Số / Tích lũy mục tiêu
Có một điều Hà không thích ở những lời khuyên tài chính quá cứng nhắc: chúng dễ khiến người đọc cảm thấy mình đang làm sai chỉ vì không thể dành ra một tỷ lệ giống người khác.
Một gia đình có thu nhập 30 triệu đồng mỗi tháng nhưng đang trả tiền thuê nhà, học phí, chăm sóc cha mẹ và nuôi con sẽ có hoàn cảnh hoàn toàn khác một người độc thân có cùng mức thu nhập. Vì thế, không có một tỷ lệ tiết kiệm duy nhất phù hợp với tất cả mọi người.
Muốn biết làm sao để tiết kiệm tiền đều đặn, trước hết hãy nhìn vào dòng tiền thật của mình. Sau khi trừ các khoản thiết yếu và nghĩa vụ tài chính, phần còn lại mới là cơ sở để quyết định mức dành dụm. Có tháng khoản này có thể là 20% thu nhập, có tháng chỉ là 10%, thậm chí có tháng thấp hơn nếu gia đình phát sinh một khoản cần ưu tiên.
Điều quan trọng là mức tiết kiệm ấy phải đủ để tạo ra tiến bộ nhưng không khiến bạn phải sống trong cảm giác thiếu thốn liên tục. Nếu mỗi tháng dành dụm quá nhiều khiến bạn phải rút lại vào giữa tháng, kế hoạch nhìn có vẻ rất kỷ luật nhưng thực tế lại không bền.
Hà tin rằng một kế hoạch vừa phải nhưng kéo dài nhiều năm có giá trị hơn một kế hoạch rất tham vọng nhưng chỉ tồn tại vài tháng. Tiền tích lũy được xây bằng thời gian, không phải bằng một vài lần cố gắng quá sức.
Đây có lẽ là thay đổi nhỏ nhưng tạo ra khác biệt khá lớn trong hành vi tài chính. Cách quen thuộc của nhiều người là nhận lương, thanh toán các khoản cần thiết, chi tiêu cho cuộc sống rồi đến cuối tháng mới nhìn xem còn bao nhiêu để tiết kiệm. Cách này nghe hợp lý nhưng thường có một vấn đề: nhu cầu sử dụng tiền luôn có xu hướng mở rộng theo số tiền đang có.
Nếu tài khoản còn 5 triệu đồng, chúng ta dễ nghĩ mình vẫn còn tiền. Nếu còn 2 triệu đồng, chúng ta bắt đầu cân nhắc. Đến khi chỉ còn vài trăm nghìn, việc tiết kiệm trở thành chuyện của “tháng sau”.
Một cách khác là ngay khi nhận thu nhập, dành một khoản cho mục tiêu tài chính trước rồi mới xác định số tiền còn lại để chi tiêu. Khoản dành dụm có thể không lớn, nhưng nó được đưa ra khỏi dòng tiền chi tiêu ngay từ đầu.
Đây không phải là cách bắt mình sống kham khổ. Ngược lại, nó giúp phần tiền được phép chi tiêu trở nên rõ ràng hơn. Bạn biết mình có bao nhiêu để dùng cho cuộc sống hiện tại và bao nhiêu đang được giữ lại cho tương lai.
Duy trì kỷ luật trong tiết kiệm và tích lũy vì thế không nhất thiết phải dựa vào khả năng kiềm chế của mỗi người. Một phần kỷ luật có thể được tạo ra bằng cách sắp xếp dòng tiền sao cho quyết định tiết kiệm được thực hiện trước khi những khoản chi khác xuất hiện.
Có những thói quen rất khó duy trì chỉ vì chúng ta phải nhớ đến chúng quá nhiều lần. Tiết kiệm cũng vậy.
Nếu tháng nào bạn cũng phải tự nhớ “hôm nay phải chuyển tiền tiết kiệm”, sau đó lại tự cân nhắc “hay tháng này chi tiêu nhiều quá, để tháng sau”, thì kế hoạch đang phụ thuộc quá nhiều vào ý chí. Mà ý chí của con người lại thay đổi theo công việc, sức khỏe, tâm trạng và rất nhiều chuyện khác.
Nếu có thể, hãy thiết lập một khoản chuyển tiền định kỳ hoặc một cơ chế giúp khoản dành dụm được tách khỏi tiền chi tiêu. Khi đó, tiết kiệm không còn là một quyết định phải đưa ra nhiều lần mà trở thành một bước quen thuộc trong chu trình nhận và sử dụng thu nhập.
Bạn cũng có thể sử dụng ứng dụng tiết kiệm và quản lý chi tiêu để quan sát dòng tiền, theo dõi các khoản đã dành dụm và nhận ra những thay đổi trong thói quen chi tiêu của mình. Ứng dụng tiết kiệm và quản lý chi tiêu
Điều Hà muốn nhấn mạnh ở đây là công cụ chỉ có ý nghĩa khi nó làm cho cuộc sống đơn giản hơn. Nếu một phương pháp khiến bạn phải ghi chép quá nhiều, kiểm tra quá nhiều và luôn có cảm giác mình đang làm bài tập về nhà với tiền, có lẽ phương pháp ấy chưa phù hợp.
Có những mục tiêu nghe rất xa. 120 triệu đồng trong một năm có thể khiến một người vừa bắt đầu tiết kiệm cảm thấy nản ngay từ đầu. Nhưng nếu nhìn thành 10 triệu đồng mỗi tháng, hoặc chia thành từng mốc nhỏ hơn, khoảng cách ấy sẽ trở nên dễ hình dung hơn.
Hà thường nghĩ rằng tiền bạc cũng giống như việc mình chăm sóc một cái cây. Không ai mỗi sáng lại đào đất lên để xem rễ đã dài thêm bao nhiêu. Chúng ta tưới một chút, chăm một chút, rồi để thời gian làm phần việc của nó.
Tiết kiệm cũng cần một niềm tin tương tự. Có những tháng khoản tiền tăng lên rất ít, đến mức bạn gần như không cảm thấy khác biệt. Nhưng sau một năm nhìn lại, những khoản nhỏ đã trở thành một con số đủ lớn để giúp mình xử lý một việc quan trọng mà không phải vay mượn.
Nếu đang tìm cách duy trì tiết kiệm mỗi tháng, hãy thử theo dõi cả tỷ lệ hoàn thành mục tiêu thay vì chỉ nhìn số tiền. Chẳng hạn, mục tiêu 60 triệu đồng và hiện đã có 18 triệu đồng nghĩa là bạn đã đi được 30% chặng đường. Con số ấy tạo cảm giác tiến bộ rõ ràng hơn nhiều so với việc chỉ nghĩ “mình vẫn còn thiếu 42 triệu”.
Đây là điều Hà muốn nói kỹ nhất, bởi rất nhiều người không bỏ cuộc vì thiếu khả năng tiết kiệm, mà vì họ đặt tiêu chuẩn quá hoàn hảo cho chính mình.
Tháng này dự định dành 5 triệu đồng nhưng cuối cùng chỉ để được 2 triệu vì con ốm. Tháng sau lại có một đám cưới. Tháng tiếp theo xe cần sửa. Nếu cứ nghĩ rằng “đã không đạt thì coi như kế hoạch thất bại”, chúng ta rất dễ bỏ luôn việc tiết kiệm.
Nhưng cuộc sống vốn không vận hành theo bảng Excel. Sẽ luôn có những tháng mà tiền phải đi vào một việc cấp thiết hơn. Khi ấy, giảm mức dành dụm không phải là điều đáng xấu hổ. Điều đáng quan tâm hơn là sau khi khoản chi ấy qua đi, bạn có quay lại với kế hoạch hay không.
Nếu gia đình chưa có khoản dự phòng cho những tình huống bất ngờ, bạn có thể đọc thêm về cách xây dựng quỹ khẩn cấp để có một lớp đệm riêng cho các khoản chi không thể đoán trước.
Theo Hà, duy trì kỷ luật trong tiết kiệm và tích lũy không phải là tháng nào cũng đạt đúng một con số. Đó là khả năng quay lại với thói quen sau khi cuộc sống buộc mình phải đi chệch một đoạn.
Bạn có thể tiết kiệm ít đi trong một tháng khó khăn. Bạn có thể điều chỉnh mục tiêu. Bạn có thể bắt đầu lại. Nhưng đừng biến một lần lệch kế hoạch thành lý do để từ bỏ hoàn toàn.
Khi đã hình thành thói quen, bước tiếp theo không phải là cố gắng tiết kiệm ngày càng nhiều. Điều quan trọng hơn là làm cho khoản tiền mình dành dụm có vị trí rõ ràng trong toàn bộ bức tranh tài chính gia đình.
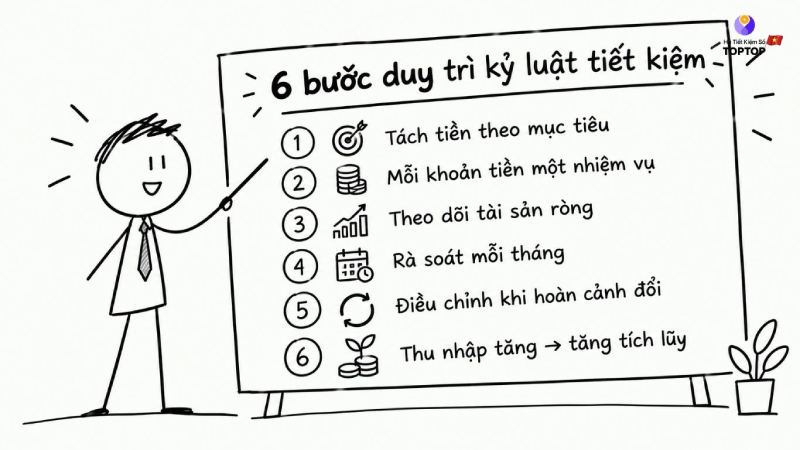
Hãy thử tách tiền theo mục đích. Một khoản dành cho chi tiêu thường ngày, một khoản cho những tình huống bất ngờ, một khoản cho mục tiêu ngắn hạn và nếu điều kiện cho phép, một khoản dành cho những kế hoạch dài hơn. Khi mỗi khoản tiền có một nhiệm vụ riêng, việc sử dụng tiền thường trở nên tỉnh táo hơn. Bạn sẽ ít có xu hướng lấy tiền của mục tiêu này để giải quyết một nhu cầu khác.
Bên cạnh đó, đừng chỉ nhìn vào số dư trong tài khoản. Một con số lớn hơn tháng trước chưa chắc đồng nghĩa với việc tình hình tài chính đã tốt hơn nếu nợ phải trả cũng tăng lên. Thỉnh thoảng, hãy theo dõi tài sản ròng để nhìn tổng thể những gì mình sở hữu sau khi trừ đi các nghĩa vụ tài chính. Theo dõi tài sản ròng
Việc rà soát cũng không cần diễn ra mỗi ngày. Một lần mỗi tháng để xem mình đã dành dụm được bao nhiêu, chi tiêu có thay đổi gì và mục tiêu còn phù hợp không đã là đủ. Sau mỗi vài tháng, nếu thu nhập hoặc hoàn cảnh gia đình thay đổi, hãy điều chỉnh lại kế hoạch.
Và có một nguyên tắc nhỏ mà Hà nghĩ rất đáng giữ: khi thu nhập tăng, đừng để toàn bộ phần tăng thêm lập tức biến thành mức sống mới. Nếu lương tăng thêm 5 triệu đồng, bạn có thể dành một phần cho những nhu cầu hiện tại nhưng cũng nên cân nhắc đưa một phần vào mục tiêu tài chính. Làm như vậy, thu nhập tăng không chỉ giúp cuộc sống thoải mái hơn mà còn giúp nền tảng tài chính vững hơn.
Đó mới là cách duy trì kỷ luật trong tiết kiệm và tích lũy theo hướng bền vững: không phải mỗi ngày nghĩ về tiền, mà là sắp xếp tiền đủ rõ để mình không phải suy nghĩ quá nhiều về nó.
Có một sai lầm khá phổ biến khi lập kế hoạch tài chính là nghĩ rằng mức tiết kiệm hôm nay phải được giữ nguyên mãi mãi. Trong khi đó, thu nhập thay đổi, gia đình thay đổi, con cái lớn lên, cha mẹ già đi, công việc có lúc thuận lợi, có lúc khó khăn. Một kế hoạch tốt không thể đứng yên trong khi cuộc sống liên tục chuyển động.
Khi thu nhập giảm, bạn không nhất thiết phải giữ nguyên khoản dành dụm như trước. Nếu từng tiết kiệm 5 triệu đồng mỗi tháng nhưng một giai đoạn thu nhập giảm, việc hạ xuống 3 triệu hoặc 1 triệu đồng có thể hợp lý hơn. Khoản tiền nhỏ ấy vẫn có giá trị vì nó giữ cho thói quen không bị đứt hoàn toàn.
Khi thu nhập tăng, câu chuyện lại khác. Đây là lúc chúng ta có thêm khoảng trống để nâng mức tích lũy mà không nhất thiết phải hy sinh quá nhiều nhu cầu hiện tại. Một phần khoản tăng thêm có thể dành cho mục tiêu dài hạn, một phần cho gia đình, một phần để cuộc sống thoải mái hơn. Sự cân bằng ấy quan trọng hơn việc cố đạt một tỷ lệ tiết kiệm đẹp trên giấy.
Cũng có những lúc mục tiêu cũ đã hoàn thành. Bạn đã có đủ khoản dự phòng, đã dành đủ tiền cho một chuyến đi, đã hoàn thành kế hoạch học tập cho con hoặc mua được món đồ từng mong muốn. Khi ấy, đừng nghĩ rằng hành trình đã kết thúc. Một thói quen tốt có thể được chuyển sang mục tiêu mới.
Duy trì kỷ luật trong tiết kiệm và tích lũy suy cho cùng không phải là câu chuyện của một con số cố định. Đó là khả năng điều chỉnh cách dành dụm theo từng giai đoạn của cuộc sống mà vẫn giữ được hướng đi chung: hôm nay chủ động một chút để ngày mai bớt bị động.
Nếu có một việc có thể làm ngay hôm nay, Hà nghĩ bạn không cần mở một bảng tính thật dài hay ngồi tính lại toàn bộ cuộc đời tài chính của mình. Chỉ cần nhìn vào khoản thu nhập gần nhất và chọn một con số vừa sức để dành riêng cho một mục tiêu cụ thể. Có thể là 500.000 đồng, 1 triệu đồng hoặc một khoản khác phù hợp với hoàn cảnh của bạn. Sau đó, hãy để khoản tiền ấy ở một nơi tách biệt với tiền chi tiêu và coi đó là một việc bình thường mỗi tháng.
Bạn không cần thay đổi tất cả trong một ngày. Một kế hoạch tài chính tốt cũng giống như một thói quen tốt: được tạo nên từ những việc nhỏ nhưng được lặp lại đủ lâu.
Và nếu có một tháng bạn làm chưa tốt, cũng không sao. Hãy bắt đầu lại từ tháng sau. Bởi duy trì kỷ luật trong tiết kiệm và tích lũy không có nghĩa là mình chưa từng chệch hướng; nó có nghĩa là sau những lúc cuộc sống khiến mình phải tạm dừng, mình vẫn biết cách quay trở lại với mục tiêu của mình.
Tiền dành dụm hôm nay có thể chưa thay đổi được cuộc sống ngay lập tức. Nhưng đến một ngày gia đình có việc cần đến tiền, một cơ hội quan trọng xuất hiện, hoặc đơn giản là bạn nằm xuống cuối tháng mà không còn quá lo lắng về số dư tài khoản, bạn sẽ hiểu giá trị của những khoản tiền nhỏ mình đã kiên trì giữ lại.
Theo dõi TopTop trên các nền tảng chính thức để cập nhật thêm những câu chuyện tích lũy thực tế, kiến thức quản lý tài chính cá nhân và các tính năng mới trên ứng dụng.