Đừng mua bảo hiểm theo cảm tính! Sử dụng công thức DIME (Nợ - Thu nhập - Nhà ở - Giáo dục) để tính chính xác mệnh giá bảo vệ cần thiết cho người trụ cột trong năm 2026.
Trong hành trình xây dựng Pháo Đài Tài Chính, nếu Quỹ khẩn cấp là "Hào nước" bảo vệ bạn trước những rủi ro ngắn hạn, thì Bảo hiểm Nhân thọ chính là lớp "Tường thành" kiên cố che chắn cho gia đình bạn trước những biến cố sinh tử có sức tàn phá tài chính khủng khiếp.
Tuy nhiên, thị trường bảo hiểm tại Việt Nam năm 2026 vẫn còn tồn tại một nghịch lý lớn: Rất nhiều người mua bảo hiểm, nhưng lại không biết mình thực sự cần bao nhiêu.
Vậy con số nào là "đủ"? Đừng nghe lời chào mời ngon ngọt về lãi suất. Hãy dùng toán học để trả lời. Công cụ đó chính là Công thức DIME - Tiêu chuẩn vàng để định giá sinh mạng tài chính của người trụ cột.
Bài viết này sẽ hướng dẫn bạn cách tự tính toán mệnh giá bảo hiểm chuẩn xác đến từng đồng.
Trước khi đi vào công thức, chúng ta cần thống nhất tư duy đúng đắn về lớp phòng thủ thứ 2 này.
Nguyên tắc vàng của Bảo hiểm là: "Không phải để kiếm tiền, mà để chuyển giao những rủi ro bạn KHÔNG THỂ tự gánh vác". Bạn không mua bảo hiểm nhân thọ để làm giàu. Bạn mua nó để nếu ngày mai bạn không thể về nhà nữa, những người phụ thuộc vào bạn (con cái, cha mẹ già, người bạn đời) không bị rơi vào cảnh bần cùng.
Ai cần bảo hiểm nhân thọ? Chỉ mua khi và chỉ khi bạn là Trụ cột tài chính và có người phụ thuộc. Nếu bạn độc thân, không nợ nần, không ai sống dựa vào thu nhập của bạn, bạn chưa cần ưu tiên loại hình này.
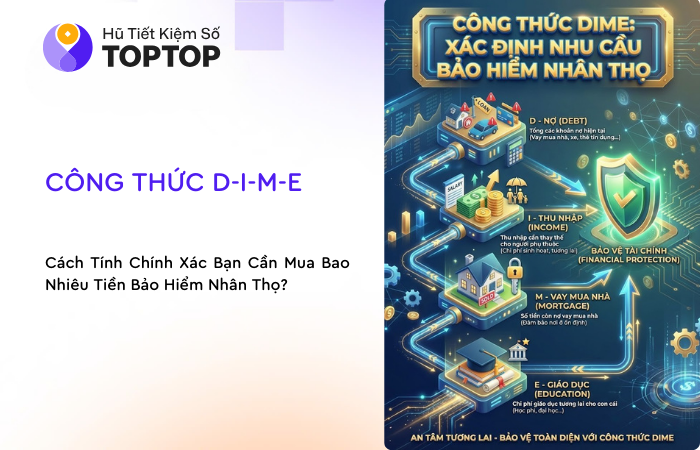
DIME là từ viết tắt của 4 yếu tố tài chính quan trọng nhất mà một người trụ cột phải gánh vác: Debt (Nợ), Income (Thu nhập), Mortgage (Thế chấp/Nhà ở), và Education (Giáo dục).
Tổng mệnh giá bảo vệ cần thiết = D + I + M + E.
Hãy cùng bóc tách từng yếu tố:
Biến số đầu tiên là tất cả các khoản nợ ngắn hạn và trung hạn mà bạn đang mang. Khi một người qua đời, nợ nần không tự nhiên biến mất. Di sản thừa kế (tài sản để lại) sẽ được dùng để trả nợ trước khi chia cho người thân. Nếu không có bảo hiểm, người thân của bạn có thể phải gánh thay khoản nợ này.
Đây thường là con số lớn nhất trong công thức. Nếu bạn mất đi, dòng tiền nuôi sống gia đình sẽ bị cắt đứt. Số tiền bảo hiểm đền bù cần phải thay thế được thu nhập của bạn trong một khoảng thời gian đủ dài để gia đình ổn định lại cuộc sống, con cái trưởng thành.
Đối với người Việt Nam, ngôi nhà là tài sản lớn nhất nhưng cũng là gánh nặng lớn nhất. Rủi ro lớn nhất của một gia đình là khi người trụ cột mất đi, ngân hàng đến siết nhà vì người ở lại không đủ khả năng trả góp. Mục tiêu của biến số M là trả đứt khoản nợ nhà ngay lập tức.
Di sản lớn nhất cha mẹ để lại cho con là tri thức. Biến số E đảm bảo rằng dù bạn có ở đó hay không, con bạn vẫn có đủ tiền để đóng học phí cho đến khi tốt nghiệp Đại học.
Để bạn dễ hình dung, hãy cùng tính toán cho một trường hợp điển hình:
Nhân vật: Anh Nam, 35 tuổi, là trụ cột chính.
Gia đình: Vợ (thu nhập thấp) và 2 con nhỏ (3 tuổi và 5 tuổi).
Tài chính:
Áp dụng công thức DIME:
👉 TỔNG MỆNH GIÁ CẦN BẢO VỆ = 0.2 + 3.6 + 1.5 + 1 = 6.3 TỶ ĐỒNG.
Sự thật giật mình: Rất nhiều người như anh Nam chỉ mua một hợp đồng bảo hiểm với mệnh giá bảo vệ 500 triệu hay 1 tỷ đồng (thường do người quen mời chào). Khi biến cố xảy ra, số tiền 1 tỷ đó chỉ đủ trả nợ và sống cầm cự được 2 năm. Sau đó, "Pháo đài" sụp đổ. Con số 6.3 Tỷ mới là lớp tường thành thực sự anh Nam cần.
Nhiều bạn sẽ thốt lên: "6.3 Tỷ? Tiền đâu mà đóng phí?".
Đây chính là lúc bạn cần phân biệt rõ các loại hình bảo hiểm. Nếu bạn mua các dòng Bảo hiểm Liên kết đầu tư (ILP) hay trích lập quỹ hưu trí, phí cho mệnh giá 6.3 tỷ có thể lên tới cả trăm triệu/năm - quá sức với đa số.
Tuy nhiên, trong chiến lược Pháo Đài Tài Chính 2026, chúng tôi khuyến nghị bạn sử dụng: Bảo hiểm Tử kỳ (Term Life).
Dựa trên tài liệu hướng dẫn xây dựng Pháo đài tài chính, dưới đây là những cái bẫy bạn tuyệt đối không được mắc phải:
Bảo hiểm nhân thọ không phải là tấm vé số trúng thưởng, nó là chiếc dù dự phòng cho chuyến bay cuộc đời. Bạn có thể không bao giờ cần dùng đến nó (và đó là điều may mắn nhất), nhưng bạn không được phép cất cánh mà thiếu nó.
Ngay hôm nay, hãy ngồi xuống, lấy giấy bút và tính toán lại con số D-I-M-E của riêng mình.
Đừng để sự thiếu hiểu biết tạo ra những lỗ hổng trong tường thành bảo vệ gia đình bạn. Hãy xây dựng một pháo đài tài chính vững chắc, bắt đầu từ những con số chính xác!