Lãi suất tái chiết khấu là gì? Tìm hiểu cơ chế hoạt động, vai trò trong chính sách tiền tệ và tác động đến lãi suất, tín dụng và nền kinh tế.
Lãi suất tái chiết khấu là một trong những công cụ được Ngân hàng Nhà nước sử dụng trong điều hành chính sách tiền tệ và quản lý thanh khoản hệ thống. Việc thay đổi mức lãi suất này không tác động trực tiếp đến mọi khoản vay, nhưng có thể tạo ảnh hưởng thông qua chi phí vốn và điều kiện thanh khoản của các tổ chức tín dụng. Hiểu đúng cơ chế giúp phân biệt rõ lãi suất tái chiết khấu với lãi suất cho vay, lãi suất tái cấp vốn và các công cụ thị trường tiền tệ khác.
Cùng Huy tìm hiểu chi tiết lãi suất tái chiết khấu, tái chiết khấu để hiểu rõ bản chất là gì.
Lãi suất tái chiết khấu là mức lãi suất được áp dụng trong nghiệp vụ tái chiết khấu của Ngân hàng Nhà nước đối với các tổ chức tín dụng đủ điều kiện theo quy định. Về bản chất, đây là một mức lãi suất chính sách gắn với hoạt động tái chiết khấu các giấy tờ có giá, qua đó tạo thêm một kênh cung ứng vốn ngắn hạn và hỗ trợ thanh khoản cho hệ thống ngân hàng.
Điểm cần phân biệt là lãi suất tái chiết khấu không phải lãi suất mà Ngân hàng Nhà nước trực tiếp áp dụng cho khoản vay của cá nhân hoặc doanh nghiệp. Người gửi tiết kiệm hay khách hàng vay vốn tại ngân hàng thương mại không ký hợp đồng tín dụng với NHNN theo cơ chế này. Mối quan hệ nằm ở cấp độ hệ thống: NHNN cung cấp hoặc điều tiết nguồn vốn đối với tổ chức tín dụng, sau đó điều kiện thanh khoản và chi phí vốn của hệ thống có thể truyền dẫn tới thị trường tiền tệ và tín dụng.
Theo quy định về hoạt động của NHNN, tái cấp vốn là hình thức NHNN cấp tín dụng nhằm cung ứng vốn ngắn hạn và phương tiện thanh toán cho tổ chức tín dụng; trong hệ thống công cụ này, tái chiết khấu là một nghiệp vụ có đối tượng và cơ chế riêng.
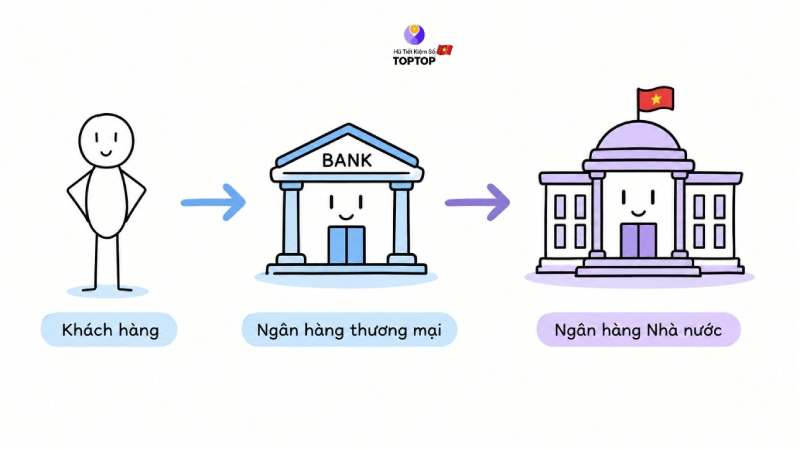
Có thể hình dung nghiệp vụ tái chiết khấu theo một chuỗi đơn giản: Khách hàng → Ngân hàng thương mại → Ngân hàng Nhà nước
Trước hết, doanh nghiệp hoặc một chủ thể kinh tế có thể sở hữu giấy tờ có giá hoặc công cụ chuyển nhượng đáp ứng điều kiện chiết khấu. Ngân hàng thương mại có thể thực hiện nghiệp vụ chiết khấu đối với giấy tờ đó trước thời hạn thanh toán, qua đó cung cấp vốn cho khách hàng.
Trong trường hợp cần bổ sung thanh khoản và đáp ứng các điều kiện theo quy định, ngân hàng thương mại có thể sử dụng các giấy tờ có giá đã được chiết khấu để thực hiện nghiệp vụ tái chiết khấu với NHNN. Nói cách khác, tái chiết khấu là bước tiếp theo của nghiệp vụ chiết khấu, chứ không phải một hình thức vay vốn trực tiếp của người dân tại NHNN.
Ví dụ, một doanh nghiệp có giấy tờ có giá trị giá 1 tỷ đồng và cần vốn trước ngày đáo hạn. Nếu ngân hàng thương mại chấp nhận chiết khấu giấy tờ này, doanh nghiệp có thể nhận vốn trước hạn theo điều kiện giao dịch. Sau đó, nếu ngân hàng thương mại có nhu cầu thanh khoản và giấy tờ đáp ứng điều kiện tái chiết khấu, ngân hàng có thể tiếp tục sử dụng giấy tờ đó trong nghiệp vụ với NHNN.
Cách tiếp cận này cho thấy vai trò của nghiệp vụ tái chiết khấu nằm chủ yếu ở cấp độ trung gian tài chính. Đây là điểm quan trọng khi đọc các thông tin về lãi suất điều hành: một thay đổi của lãi suất tái chiết khấu không đồng nghĩa ngay lập tức với việc lãi suất tiền gửi hoặc lãi suất cho vay của các ngân hàng thương mại thay đổi cùng tỷ lệ.
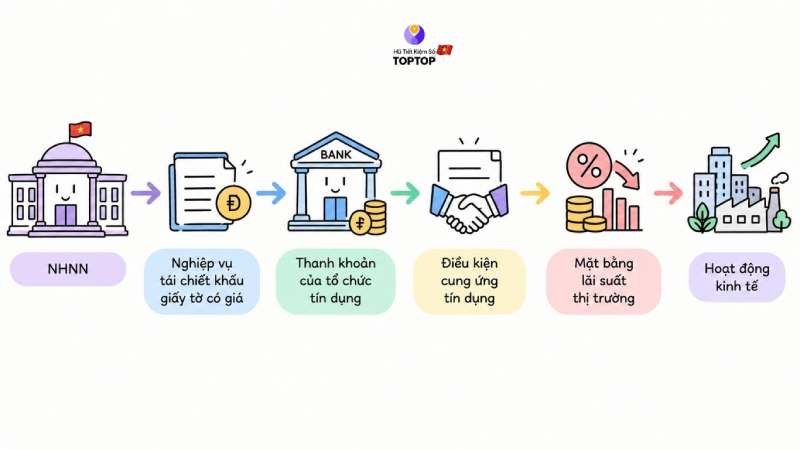
Để hiểu cơ chế của công cụ này, cần đặt nó trong mối quan hệ giữa NHNN, tổ chức tín dụng, thanh khoản và thị trường tiền tệ. Về nguyên tắc, có thể khái quát thành chuỗi:
NHNN → nghiệp vụ tái chiết khấu giấy tờ có giá → thanh khoản của tổ chức tín dụng → điều kiện cung ứng tín dụng → mặt bằng lãi suất thị trường → hoạt động kinh tế.
Tuy nhiên, đây là một chuỗi truyền dẫn, không phải quan hệ nhân quả một bước. Mức độ tác động thực tế còn phụ thuộc vào nhu cầu vốn của ngân hàng, nhu cầu tín dụng của nền kinh tế, thanh khoản trên thị trường liên ngân hàng và các công cụ chính sách tiền tệ khác.
Khi NHNN giảm lãi suất tái chiết khấu, chi phí vốn gắn với nghiệp vụ tái chiết khấu giảm xuống. Trong điều kiện các ngân hàng thương mại có nhu cầu sử dụng kênh vốn này và các giấy tờ có giá đáp ứng điều kiện, chi phí tiếp cận nguồn vốn từ NHNN có thể thuận lợi hơn.
Về lý thuyết, quá trình có thể diễn ra theo hướng: Lãi suất tái chiết khấu giảm → chi phí tiếp cận nguồn vốn giảm → điều kiện thanh khoản thuận lợi hơn → khả năng cung ứng tín dụng có thể tăng → hoạt động đầu tư và tiêu dùng có thể được hỗ trợ.
Tuy nhiên, không nên hiểu chuỗi trên theo nghĩa tự động. Giảm lãi suất tái chiết khấu không đồng nghĩa chắc chắn lãi suất cho vay đối với người dân và doanh nghiệp sẽ giảm ngay. Ngân hàng thương mại còn phải cân đối chi phí huy động, chất lượng tài sản, nhu cầu tín dụng, rủi ro tín dụng và mục tiêu quản trị thanh khoản.
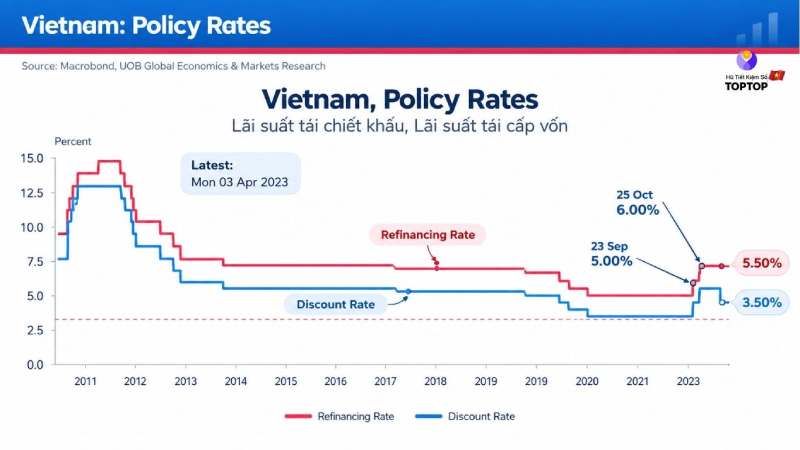
Diễn biến năm 2023 là một ví dụ cho thấy chính sách lãi suất cần được nhìn trong tổng thể. NHNN đã bốn lần giảm các mức lãi suất điều hành trong năm, trong đó lãi suất tái chiết khấu giảm từ 4,5% xuống 3%/năm. Theo báo cáo của NHNN, đến cuối năm 2023, lãi suất tiền gửi và cho vay bình quân của các giao dịch phát sinh mới bằng VND tại các ngân hàng thương mại giảm khoảng hơn 2,5 điểm phần trăm so với cuối năm 2022. Đây là diễn biến thực tế, nhưng không nên quy toàn bộ mức giảm lãi suất thị trường chỉ cho riêng lãi suất tái chiết khấu, bởi NHNN đồng thời điều hành nhiều công cụ và các điều kiện thị trường cũng thay đổi. (Theo NHNN)
Ở chiều ngược lại, khi lãi suất tái chiết khấu tăng, chi phí của nguồn vốn thông qua nghiệp vụ này tăng lên. Nếu các điều kiện khác không đổi, tổ chức tín dụng có thể cân nhắc thận trọng hơn việc sử dụng nguồn vốn này.
Cơ chế truyền dẫn về lý thuyết có thể được mô tả:
Lãi suất tái chiết khấu tăng → chi phí nguồn vốn tăng → điều kiện thanh khoản có thể thắt chặt hơn → khả năng mở rộng tín dụng chịu áp lực → tổng cầu có thể giảm.
Mục tiêu của việc điều chỉnh theo hướng thắt chặt thường không chỉ nằm ở kiểm soát tín dụng. Trong bối cảnh áp lực lạm phát, tỷ giá hoặc thanh khoản thị trường tiền tệ thay đổi, NHNN có thể phối hợp nhiều công cụ để hướng tới ổn định tiền tệ và kinh tế vĩ mô.
Thực tế năm 2022 cho thấy mối quan hệ này cần được đặt trong bối cảnh rộng hơn. NHNN điều chỉnh tăng lãi suất tái chiết khấu từ 3,5% lên 4,5%/năm trong tháng 10/2022, đồng thời tăng lãi suất tái cấp vốn và lãi suất cho vay qua đêm. NHNN khi đó cho biết việc điều chỉnh nhằm góp phần kiểm soát lạm phát, ổn định kinh tế vĩ mô, tiền tệ và đảm bảo an toàn hệ thống ngân hàng.
Do đó, khi phân tích một thay đổi về lãi suất tái chiết khấu, cần xem đồng thời các mức lãi suất điều hành khác và điều kiện thị trường. Chỉ nhìn vào một con số riêng lẻ có thể dẫn đến cách hiểu không đầy đủ về định hướng chính sách tiền tệ.
Lãi suất tái chiết khấu không hoạt động độc lập. Nó nằm trong hệ thống các công cụ mà NHNN sử dụng để điều tiết tiền tệ, thanh khoản và góp phần thực hiện các mục tiêu kinh tế vĩ mô. Vì vậy, vai trò của công cụ này cần được nhìn ở cả cấp độ hệ thống ngân hàng và cơ chế truyền dẫn chính sách.
Thanh khoản là khả năng đáp ứng các nghĩa vụ thanh toán khi đến hạn của tổ chức tín dụng. Trong hoạt động ngân hàng, trạng thái thanh khoản có thể thay đổi liên tục do dòng tiền gửi, giải ngân tín dụng, thanh toán liên ngân hàng và các giao dịch trên thị trường tiền tệ.
Trong những thời điểm nhu cầu thanh khoản tăng hoặc nguồn vốn khả dụng biến động, NHNN có thể sử dụng các công cụ chính sách tiền tệ để hỗ trợ và điều tiết thị trường. Các tài liệu của NHNN cho thấy việc điều hành các công cụ như thị trường mở, tái cấp vốn và lãi suất chính sách được đặt trong mối liên hệ với khả năng thanh toán, vốn khả dụng và ổn định thị trường tiền tệ.
Trong bối cảnh đó, lãi suất tái chiết khấu tạo ra một mức giá tham chiếu cho nguồn vốn gắn với nghiệp vụ tái chiết khấu. Khi điều kiện nghiệp vụ phù hợp, đây có thể là một kênh hỗ trợ thanh khoản cho các tổ chức tín dụng.
Điểm cần lưu ý là thanh khoản không đồng nghĩa với tín dụng. Một ngân hàng có thanh khoản tốt không nhất thiết phải tăng cho vay. Quyết định mở rộng tín dụng còn phụ thuộc vào nhu cầu vay vốn, khả năng hấp thụ vốn của nền kinh tế, chất lượng khách hàng và khẩu vị rủi ro của từng ngân hàng.
Trong kinh tế học tiền tệ, lãi suất và cung tiền có mối quan hệ chặt chẽ thông qua cơ chế truyền dẫn chính sách. Khi điều kiện tiền tệ được nới lỏng, chi phí vốn có thể giảm và khả năng cung ứng tín dụng có thể tăng; ngược lại, khi điều kiện tiền tệ được thắt chặt, tín dụng và tổng cầu có thể chịu áp lực.
Có thể khái quát: Lãi suất tái chiết khấu giảm → điều kiện vốn thuận lợi hơn → thanh khoản có thể cải thiện → tín dụng có thể tăng → cung tiền có thể tăng.
Ở chiều ngược lại: Lãi suất tái chiết khấu tăng → chi phí vốn tăng → điều kiện tài chính có thể thắt chặt → tín dụng có thể giảm → tốc độ tăng cung tiền có thể chịu áp lực.
Tuy nhiên, cần phân biệt giữa khả năng cung ứng tiền và lượng tiền thực tế lưu thông trong nền kinh tế. Một ngân hàng có khả năng tiếp cận vốn không có nghĩa toàn bộ nguồn vốn đó lập tức chuyển thành dư nợ tín dụng. Nếu doanh nghiệp và hộ gia đình không có nhu cầu vay hoặc ngân hàng đánh giá rủi ro tín dụng cao, tác động tới cung tiền có thể thấp hơn về mặt lý thuyết.
Chính sách tiền tệ thường phải cân bằng nhiều mục tiêu: kiểm soát lạm phát, ổn định thị trường tiền tệ, hỗ trợ tăng trưởng và đảm bảo an toàn hệ thống ngân hàng. Vì vậy, một thay đổi về lãi suất điều hành thường không nên được đánh giá chỉ bằng tác động đến lãi suất vay.
Khi điều kiện tiền tệ được nới lỏng, chi phí vốn thấp hơn có thể hỗ trợ tín dụng và hoạt động kinh tế, nhưng nếu tổng cầu tăng nhanh trong khi năng lực cung ứng không theo kịp, áp lực giá có thể xuất hiện. Ngược lại, chính sách tiền tệ thắt chặt có thể góp phần giảm áp lực cầu và lạm phát, nhưng đồng thời làm chi phí vốn cao hơn và có khả năng ảnh hưởng tới tăng trưởng tín dụng.
Tỷ giá cũng là một biến số cần theo dõi. Trong nền kinh tế có độ mở thương mại cao như Việt Nam, chênh lệch lãi suất giữa VND và các đồng tiền chủ chốt có thể ảnh hưởng tới dòng vốn, nhu cầu ngoại tệ và áp lực tỷ giá. Vì vậy, việc đánh giá vai trò của lãi suất tái chiết khấu cần đặt cùng các công cụ khác như lãi suất tái cấp vốn, nghiệp vụ thị trường mở và điều kiện thanh khoản.
Cần phân biệt lãi suất tái chiết khấu với số tiền chiết khấu. Lãi suất là tỷ lệ được sử dụng để xác định chi phí của nghiệp vụ; số tiền chiết khấu là giá trị tiền tệ được tính từ mệnh giá, lãi suất và thời gian còn lại.
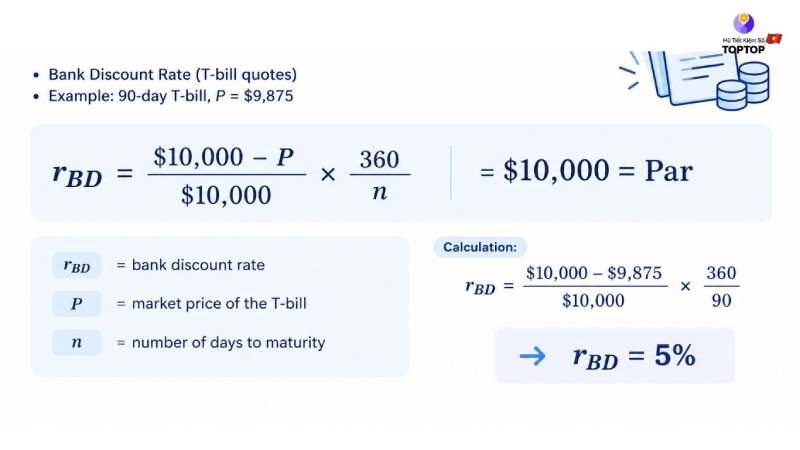
Trong cách tính đơn giản thường được sử dụng để minh họa, có thể biểu diễn:
Tiền chiết khấu = Mệnh giá giấy tờ có giá × Lãi suất tái chiết khấu × Thời gian
Trong đó:
Giá trị thực nhận trong ví dụ đơn giản có thể được tính:
Giá trị nhận được = Mệnh giá – Tiền chiết khấu
Ví dụ minh họa cách tính
Giả sử một giấy tờ có giá có:
Nếu sử dụng cách tính đơn giản theo năm:
Tiền chiết khấu = 1 tỷ × 3% × 3/12 = 7,5 triệu đồng
Khi đó:
Giá trị nhận được = 1 tỷ – 7,5 triệu = 992,5 triệu đồng
Đây chỉ là ví dụ minh họa về cách tính, không phải công thức pháp lý áp dụng cho mọi nghiệp vụ tái chiết khấu trong thực tế. Giá trị thực tế còn phụ thuộc vào loại giấy tờ có giá, phương thức giao dịch, thời hạn, điều kiện nghiệp vụ và quy định áp dụng tại thời điểm thực hiện.
Đối với người đọc muốn tìm hiểu sâu hơn về khái niệm lãi suất, có thể tham khảo thêm bài lãi suất chiết khấu là gì để phân biệt rõ hai khái niệm chiết khấu và tái chiết khấu.
Tác động của lãi suất tái chiết khấu không diễn ra trực tiếp trên toàn bộ nền kinh tế. Cơ chế chủ yếu đi qua hệ thống ngân hàng, thị trường tiền tệ và điều kiện tín dụng. Vì vậy, mức độ ảnh hưởng cần được xem xét theo từng nhóm chủ thể.
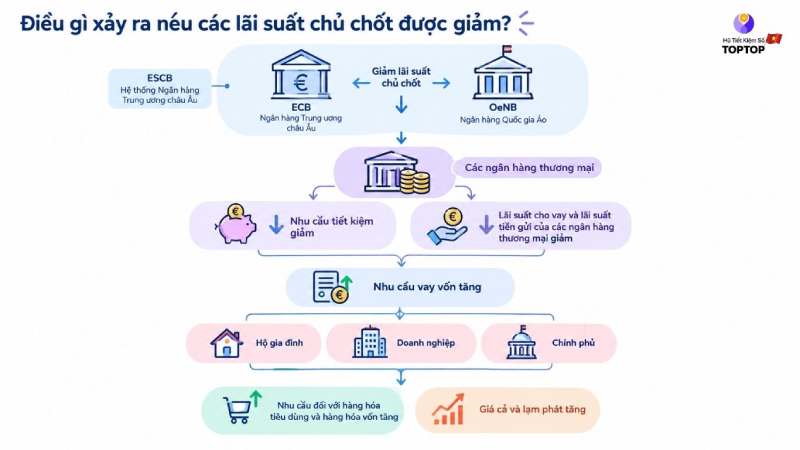
Đối với ngân hàng thương mại, yếu tố đầu tiên cần quan tâm là thanh khoản và chi phí vốn. Khi chi phí tiếp cận nguồn vốn thông qua nghiệp vụ tái chiết khấu thay đổi, ngân hàng có thêm một biến số để cân nhắc trong quản trị nguồn vốn.
Nếu điều kiện thanh khoản thuận lợi và chi phí vốn giảm, ngân hàng có thể có thêm dư địa cân đối nguồn vốn. Tuy nhiên, quyết định tăng tín dụng vẫn phụ thuộc vào nhu cầu thị trường và khả năng kiểm soát rủi ro.
Do đó, không nên đánh giá tác động của lãi suất tái chiết khấu chỉ thông qua tốc độ tăng dư nợ. Cần theo dõi thêm lãi suất liên ngân hàng, huy động vốn, tín dụng và trạng thái thanh khoản của hệ thống.
Đối với doanh nghiệp, tác động chủ yếu mang tính gián tiếp. Nếu chính sách tiền tệ tạo điều kiện thuận lợi hơn cho thanh khoản và chi phí vốn của hệ thống ngân hàng, mặt bằng lãi suất tín dụng có thể chịu áp lực giảm theo thời gian.
Khi chi phí tài chính giảm, doanh nghiệp có thể có thêm dư địa cho vốn lưu động, đầu tư máy móc hoặc mở rộng sản xuất. Tuy nhiên, mức độ truyền dẫn còn phụ thuộc vào từng ngân hàng, ngành nghề, chất lượng tín dụng và nhu cầu vốn.
Vì vậy, không nên sử dụng lãi suất tái chiết khấu như một chỉ báo duy nhất để đánh giá khả năng doanh nghiệp tiếp cận tín dụng.
Đối với người dân, mối quan hệ còn gián tiếp hơn. Một thay đổi về lãi suất tái chiết khấu trước hết tác động tới hệ thống tài chính – ngân hàng, sau đó mới có khả năng truyền dẫn tới mặt bằng lãi suất huy động và cho vay.
Có thể mô tả chuỗi tác động:
Chính sách tiền tệ → thanh khoản hệ thống → mặt bằng lãi suất thị trường → chi phí vay vốn → quyết định tiêu dùng và đầu tư của hộ gia đình.
Do đó, không nên kết luận rằng lãi suất tái chiết khấu tăng thì lãi suất vay mua nhà chắc chắn tăng, hoặc ngược lại. Những thay đổi thực tế của lãi suất bán lẻ còn phụ thuộc vào chi phí huy động, cạnh tranh giữa các ngân hàng và điều kiện tín dụng.
Nếu muốn hiểu thêm về một công cụ khác tác động tới thị trường tiền tệ, có thể tham khảo bài Lãi suất OMO là gì?.
Tác động tới lạm phát và tăng trưởng thường xuất hiện thông qua tổng thể điều kiện tiền tệ. Chính sách nới lỏng có thể hỗ trợ tín dụng, đầu tư và tổng cầu; nhưng nếu cầu tăng nhanh hơn năng lực cung ứng, áp lực lạm phát có thể tăng.
Ngược lại, chính sách thắt chặt có thể góp phần giảm áp lực cầu và ổn định mặt bằng giá, nhưng đồng thời có thể làm chi phí vốn tăng và khiến tín dụng tăng chậm hơn.
NHNN trong các báo cáo điều hành chính sách tiền tệ cũng đặt việc điều chỉnh các mức lãi suất chính sách trong mối quan hệ với mục tiêu kiểm soát lạm phát, ổn định kinh tế vĩ mô, thanh khoản và hỗ trợ tăng trưởng.
Vì vậy, tác động của một mức lãi suất không thể được đánh giá tách khỏi bối cảnh cung – cầu vốn, lạm phát, tỷ giá và thanh khoản hệ thống.
Theo dữ liệu cập nhật đến 08/09/2026, lãi suất tái chiết khấu của Việt Nam đang ở mức 3%/năm. Cùng thời điểm, lãi suất tái cấp vốn được ghi nhận ở mức 4,5%/năm. Dữ liệu chuỗi thời gian ghi nhận nguồn từ Ngân hàng Nhà nước Việt Nam.
|
Chỉ tiêu |
Mức lãi suất |
|
Lãi suất tái chiết khấu |
3%/năm |
|
Lãi suất tái cấp vốn |
4,5%/năm |
|
Lãi suất cho vay qua đêm |
5%/năm |
Mức 3%/năm được xác lập tại Quyết định 1123/QĐ-NHNN ngày 16/06/2023, có hiệu lực từ ngày 19/06/2023. Theo quyết định này, lãi suất tái cấp vốn là 4,5%/năm và lãi suất cho vay qua đêm trong thanh toán điện tử liên ngân hàng là 5%/năm. (Theo Tvpl)
Điểm đáng chú ý là mức lãi suất này đã được duy trì trong một giai đoạn tương đối dài. Báo cáo của NHNN về thị trường tài chính năm 2023 ghi nhận lãi suất tái chiết khấu đã giảm từ 4,5% xuống 3%/năm trong năm 2023; các nguồn dữ liệu cập nhật đến tháng 9/2026 tiếp tục ghi nhận mức 3%/năm.
Tuy nhiên, khi sử dụng thông tin này trong bài SEO, nên đặt ngày cập nhật ngay cạnh bảng. Lãi suất điều hành là dữ liệu có tính thời điểm và có thể thay đổi theo quyết định của NHNN. Vì vậy, cụm từ “lãi suất tái chiết khấu hiện nay” cần được cập nhật định kỳ thay vì coi đây là một con số cố định.
Lãi suất tái chiết khấu là một công cụ nằm trong hệ thống điều hành chính sách tiền tệ của Ngân hàng Nhà nước. Tác động của công cụ này chủ yếu bắt đầu từ quan hệ giữa NHNN và các tổ chức tín dụng, sau đó có thể truyền dẫn tới thanh khoản, tín dụng, mặt bằng lãi suất và hoạt động kinh tế.
Theo dõi TopTop trên các nền tảng chính thức để cập nhật thêm những câu chuyện tích lũy thực tế, kiến thức quản lý tài chính cá nhân và các tính năng mới trên ứng dụng.